
Wolfram: Taiwan hat kein Tungstermineral, doch schmilzt das Pulver, das die ganze Welt braucht – die Lage ist fragiler, als sie scheint
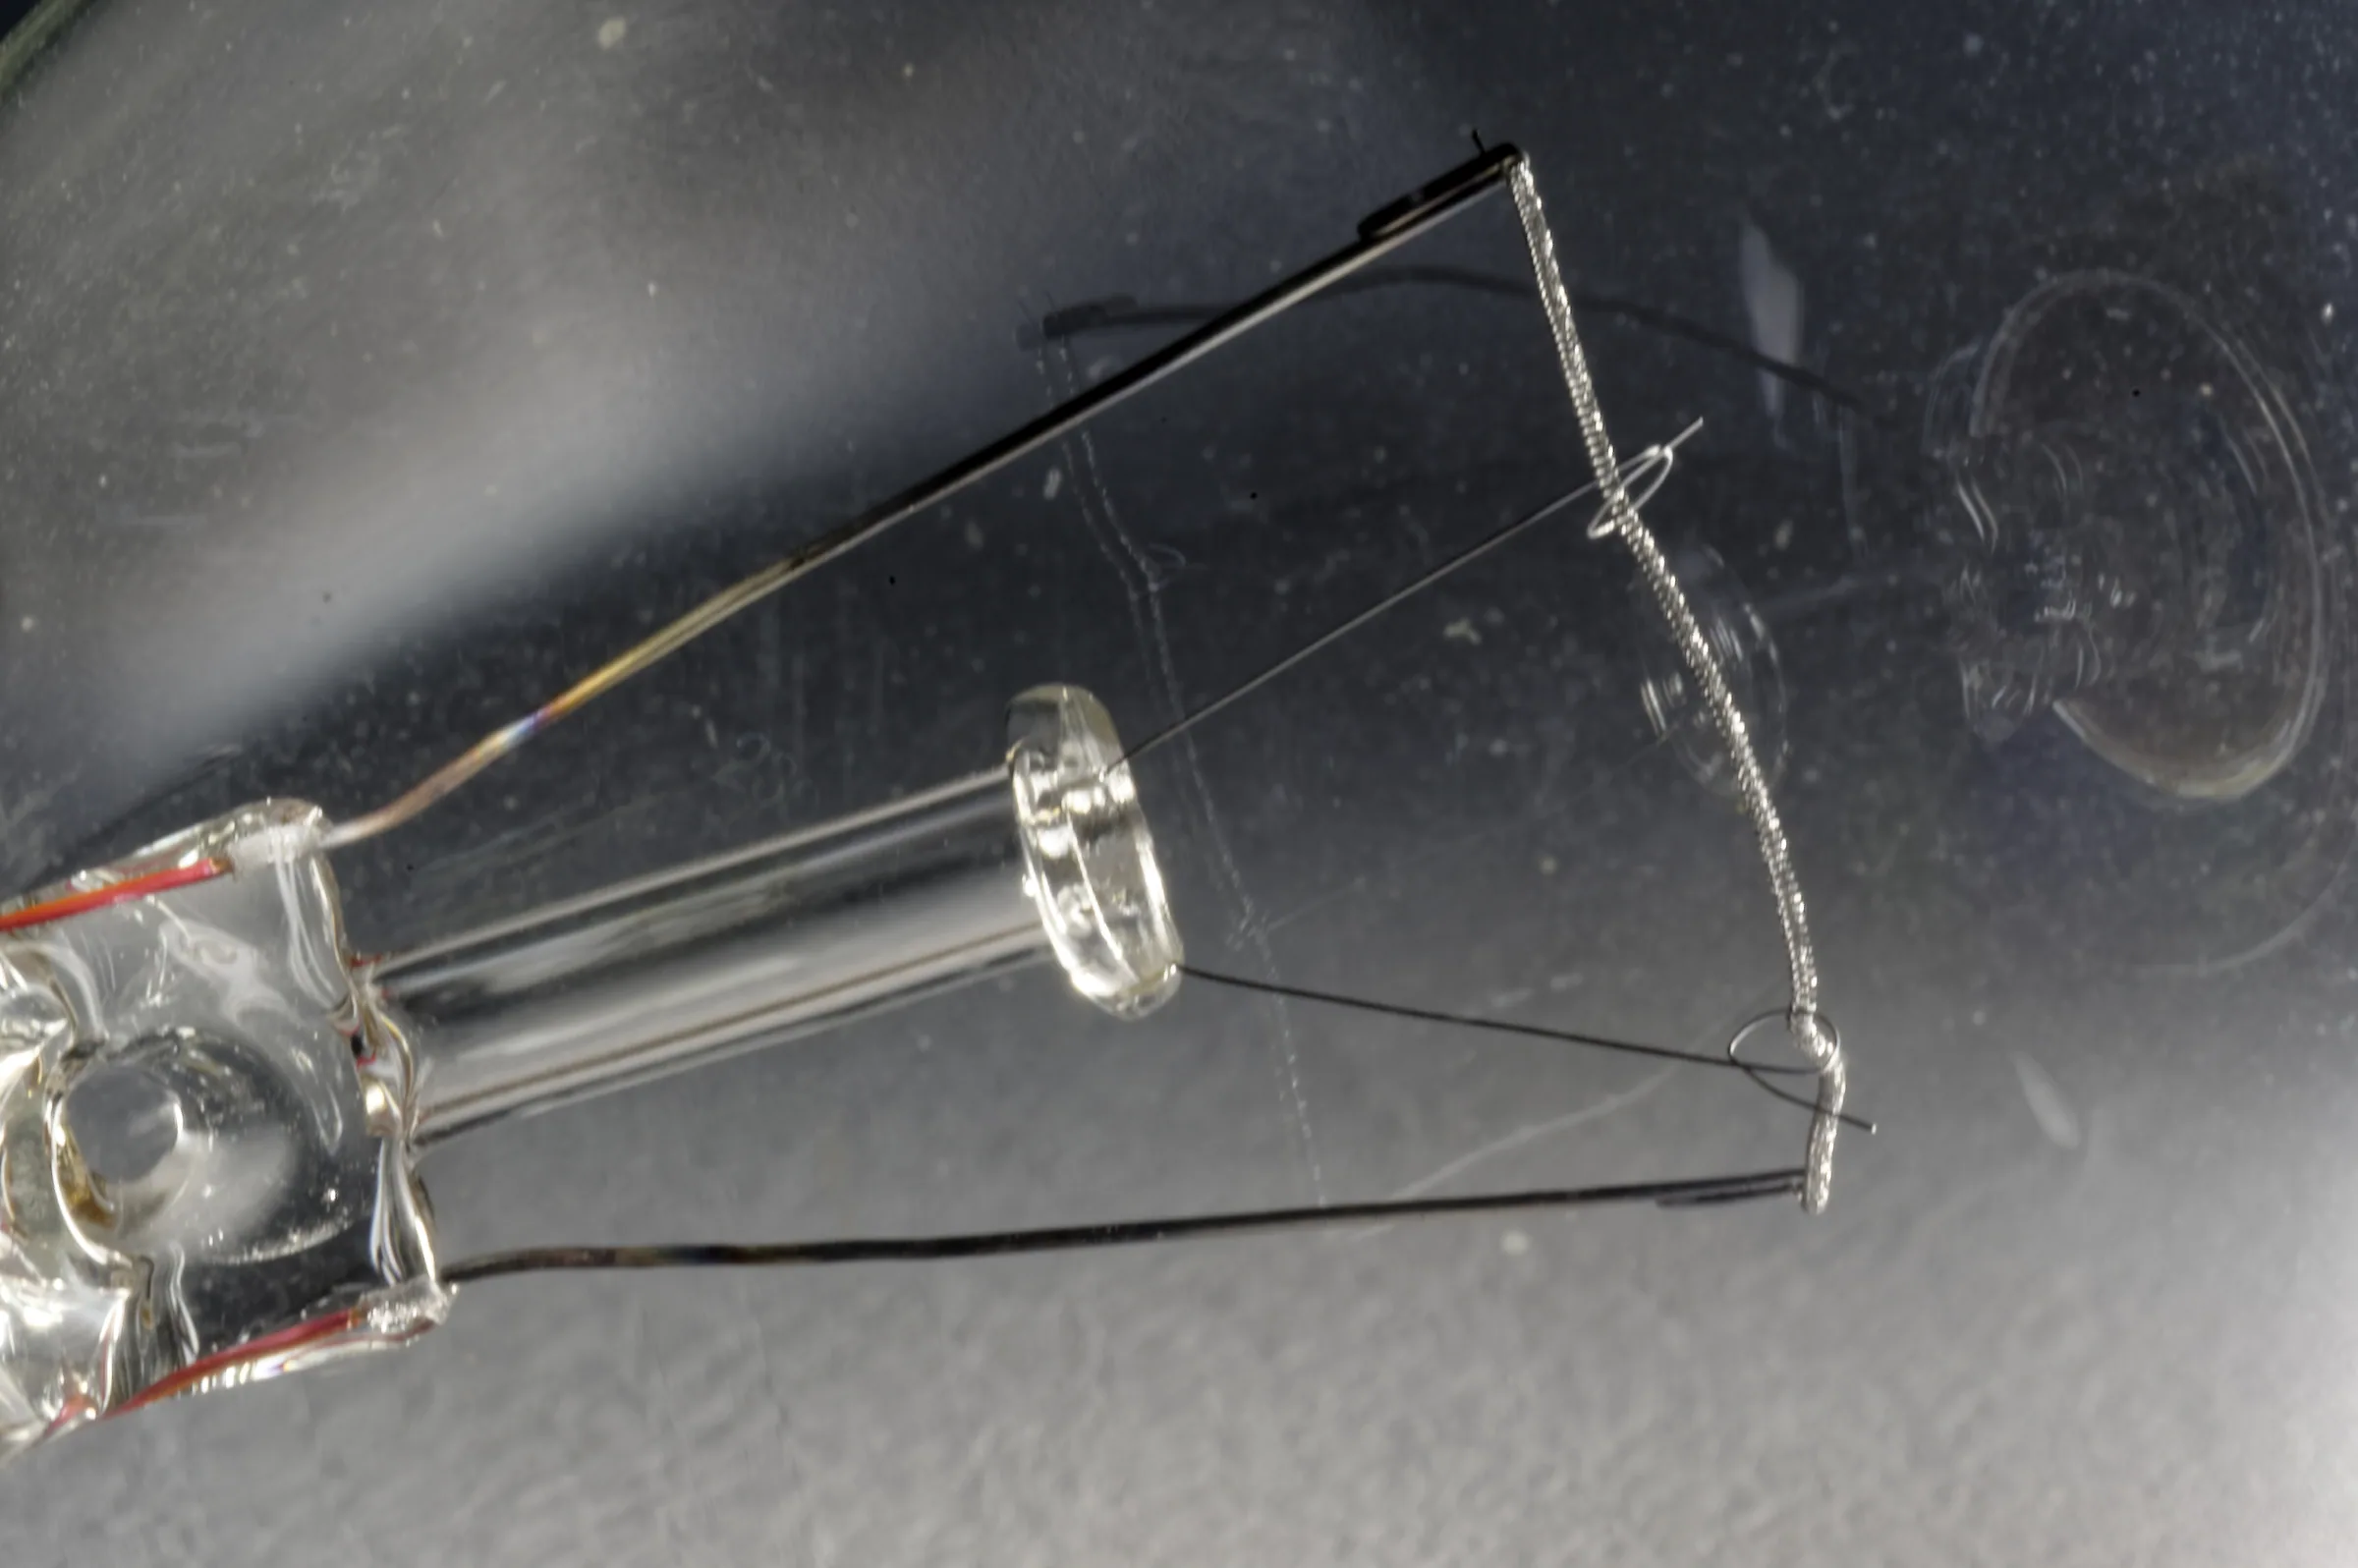
60-Watt-Weißlichtglühbirne mit Tungstendraht. Photo: VSchagow / Wikimedia Commons, CC BY-SA 4.0.
30-Sekunden-Überblick: Taiwan verfügt über kein Tungstermineral, doch Tungsten ist überall präsent – in Glühbirnenfilamenten, Bohrzeugspitzen und Eheringen. Auch die Kontaktfenster in Halbleitern und die Zeichenleitungen in 3D-NAND-Speichern sind darauf angewiesen. Im Zeitraum von April bis Juni 2026 setzte China seine Exporte von Tungstencarbid und Tungstenpulver an Japan auf null, und am 1. Juli 2026 dauerhaft stillgelegt zwei japanische Fabriken, die etwa ein Viertel der globalen Sechsfluoridtungstenproduktion ausmachen. Der Auslöser war ein einziger Satz der japanischen Ministerpräsidentin Kishida Fumio im November 2025 während einer Parlamentsdebatte, in dem sie Taiwan erwähnte. Doch zwei kleine Betriebe in Fangliao, Pingtung, haben dank der Aufbereitungstechniken, die vor 60 Jahren während der Abfallmetallphase entstanden waren, Taiwan in diese wettbewerbssensitive Lieferantenkette eingebunden. Geschicklichkeit kann erhalten bleiben – aber Rohstoffe, Märkte und Anwendungen liegen in fremden Händen.
Das Schweigen um den Namen des Tungstens
Nehmen Sie eine alte Glühbirne in die Hand. Die dünne, spiralförmige Fadenheit in der Glaskugel ist für die meisten Menschen in Taiwan das einzige Mal, dass sie Tungsten in der Nähe gesehen haben. In dem Moment, in dem die Glühbirne eingeschaltet wird, leuchtet sie kurz auf und dann stabil. Während sie leuchtet, brennt der gesamte Faden bei 2.200 bis 2.500 Grad Celsius1. So nah, und doch denkt kaum jemand an den Namen dieses Materials, während die Glühbirne leuchtet.
Das Wort „Tungsten“ erscheint für die meisten Menschen nur einmal in einem Chemielehrbuch in der Sekundarschule. Sein Schmelzpunkt liegt bei 3.422 Grad Celsius, plus oder minus 15 Grad, was der höchste aller Metallschmelzpunkte ist. Die Dichte beträgt 19,25 Gramm pro Kubikzentimeter, was fast identisch mit dem von Gold (19,32) ist. In der Tat gab es Fälle, in denen Menschen Tungsten verwendet haben, um Goldbarren zu fälschen2. Ein schweres und nicht schmelzbares Metall, das in dünne Fäden gezogen wird und in Glübirnen zur Lichtabgabe gesteckt wird – so zog es erstmals in die normalen Haushalte der Menschen ein.
Tatsächlich ist das Metall überall in ihrem Zuhause. Die Bohrung aus Hartmetall in der Werkzeugkiste, das Hartmetallmessermesser im Küchenschrank, der Hartmettling auf Ihrem Finger. „Hartmetall“ ist ein umgangssprachlicher Begriff, der sich auf Hartmetall aus Karbid und Kobaltkleber versteht, eine harte Legierung, die nur Diamant übertrifft. Der Vorteil ist, dass es keine Kratzer hinterlässt, der Nachteil ist, dass es nicht zu schneiden oder zu entfernen ist3. Die Meister in Taizhong, die jeden Tag schleifen, arbeiten mit genau diesem Material.
Und Taiwan produziert kein Tungsten zu einem Kilogramm. Die Mineralressourcenkarte des Ministeriums für Wirtschaft enthält kein Tungsten. Die aufgeführten Metallmineralien sind Gold, Silber, Kupfer und Eisen. Die Industrie und die Medien beschreiben es so seit Jahren. Die Jahresstatistik der Bergbauindustrie kann nicht jede Seite überprüfen. Genauer gesagt, gibt es keine Aufzeichnungen über Tungstenminen, nicht weil die Regierung dies offiziell erklärt hat4.
Quelle: International Tungsten Industry Association (ITIA), Arblaster 2018, Enzyklopädisches Wissen
Noch eine Sache ist vorweg zu sagen. Die Begriffe „strategische Rohstoffe“ und „kritische Rohstoffe“ sind ein Konzept, das die USA, die EU und Japan in den letzten zehn Jahren entwickelt haben. Als Taiwan vor sechzig Jahren in diese Branche eintauchte, hatte es nichts mit dieser Sprache zu tun. Die Motivation damals war das Überleben, der Preis war ein Flüßchen.
Die Frage kann also umgekehrt gestellt werden: Wie kann eine Insel, die kein Tungsten abbaut, auf der Karte der globalen Tungstenflüsse erscheinen?
Von den Kosten des Erlenbachs: Die Handwerkskunst in Pingtung geformt
Die Antwort beginnt am Fluss. In den 1960er Jahren schleppten die Schiffswrack-Zerlegungsbetriebe in Kaohsiung Schiff nach Schiff mit amerikanischen Alt-Autos und Elektronikgeräten herein, und die Werft in Tainan-Nuwa übernahm die Demontage und Erzusammen. Wie das Fernsehprogramm „Unsere Insel“ berichtete, gab es zu der Blütezeit mehrere Zehntausend Arbeiter, manche schätzen die Zahl auf einhunderttausend5. Aus Dingen, die andere weggeworfen hatten, Metall zurückzugewinnen – diese Handwerkskunst wurde in diesen dreißig Jahren geübt.
Die Kosten sind auf derselben Seite verbucht. 1986 wurde ein Foto von grünlichen Austern in der Mündung des Erlenbachs in der gesamten Nation veröffentlicht, weil es Kupferverschmutzung zeig. 1993 verbot die Regierung ganzheitlich den Import von Altmetallwaren, und das Feuer in der Werft erlosch6. Die Buchführung danach sah so aus: Der Umweltschutzbehörde musste aus Gesundheitsgründen alle grünen Austern vernichten, und die lokalen Bauern erhielten mehr als acht Millionen Yuan als Entschädigung; ab dem Jahr 2002 begann die formelle Sanierung des Erlenbachs, und in zwanzig Jahren wurden mehr als zwei Milliarden Yuan ausgegeben7. Die erste Summe war eine Entschädigung für die Verluste der Austernzüchter, die zweite war eine Ausgabe für eine Flussreinigungsaktion – beide Summen hatten also eine andere Bedeutung. Was die Gesundheit der jahrzehntelang in der Gegend lebenden Einwohner betrifft, und ob die Arbeiter, die damals in den Säurebad- und Galvanikbereichen arbeiteten, eine Gesundheitsüberwachung erhielten, oder ob jemand für die Umweltverschmutzung strafrechtlich verantwortlich gemacht wurde – das ist in den öffentlichen Informationen nicht zu finden. Die Kosten von dreißig Jahren sind bis heute nur zur Hälfte in die Bücher eingetragen.
Das Feuer erlosch, aber die Handwerkskunst blieb. Heute in Pingtung ist das Wesentliche, die recycelten Materialien mit hohem Tantalgehalt wieder aufzubereiten: Hartmetallabfall und Tantalhaltiger Späne werden zuerst mit Natronlauge zu einer Tantalwassserlösung verarbeitet, durch Lösungsmittextraktion und Kristallisation erhält man Ammonium-Tantaloxid (APT); das APT wird auf 600 Grad Celsius erhitzt und zerlegt zu Drei-Tantaloxid, dann wird Wasserstoffgas in einem Schubofen oder Drehofen bei 700 bis 1000 Grad Celsius zurückgeführt zu Tantalmetallpulver2. Derselbe Weg, wenn man stattdessen Erz als Rohmaterial verwendet, ist es, was die Bergbauunternehmen auf der ganzen Welt tun. Taiwans Weg ist der der recycelten Materialien.
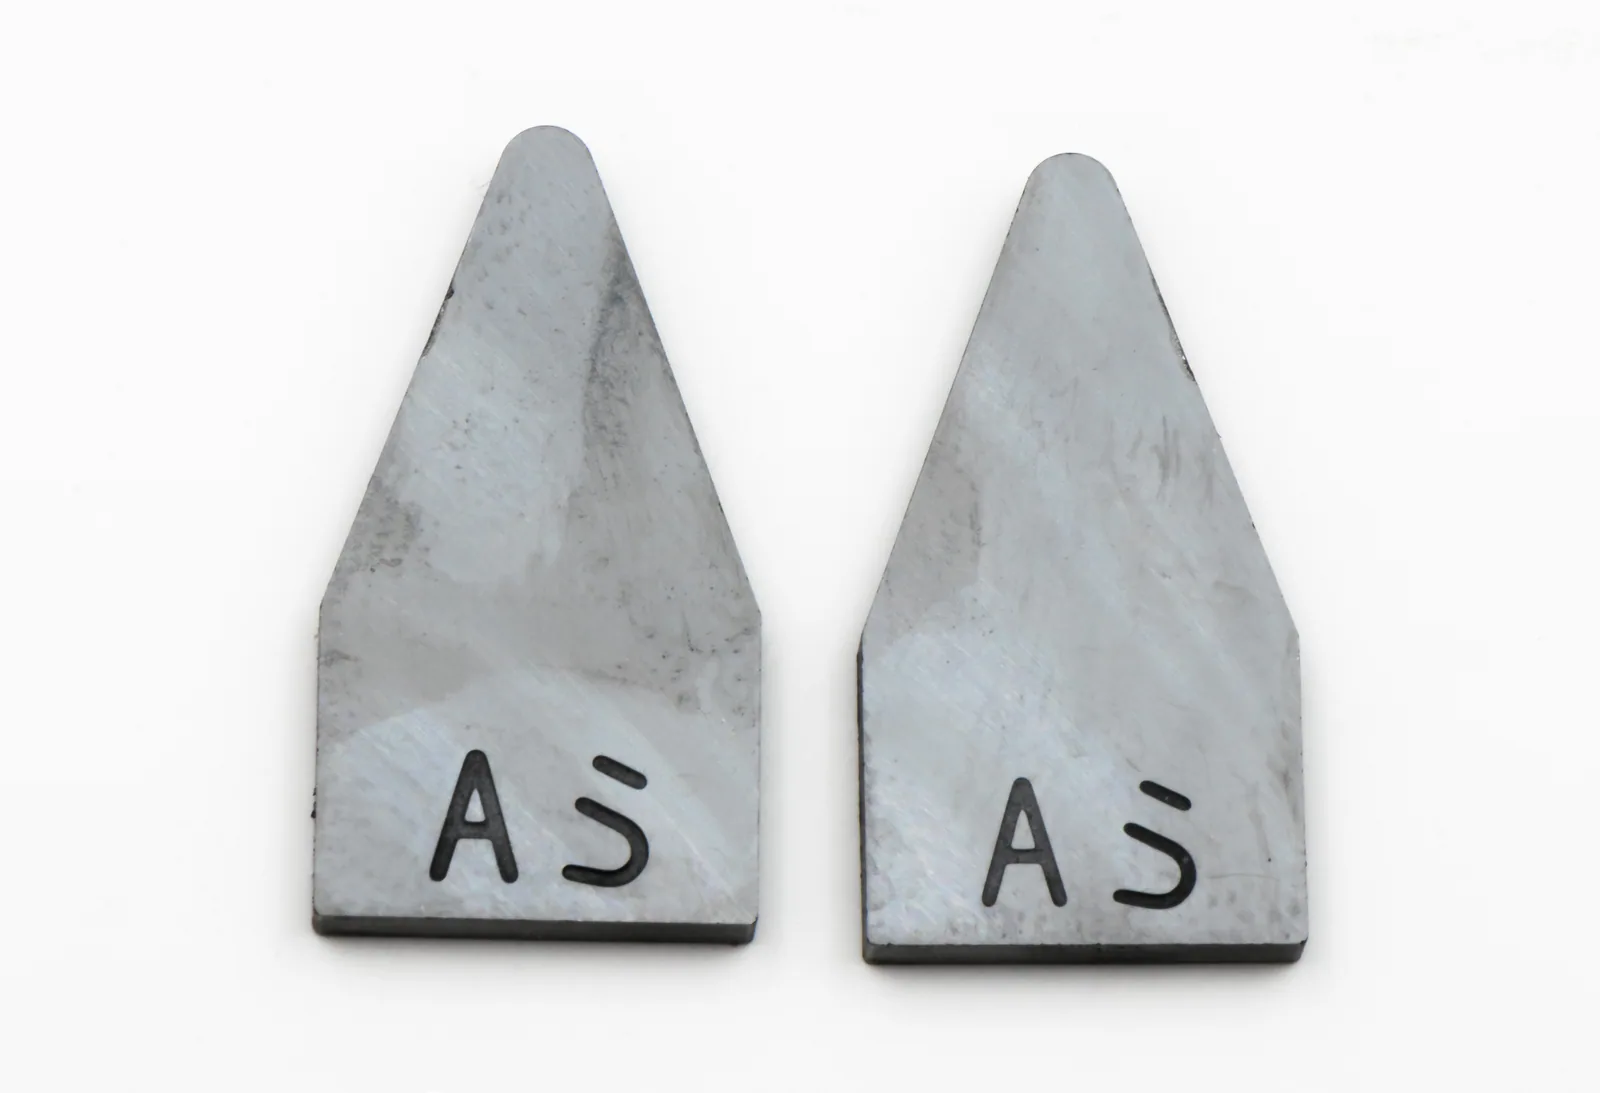
Tantalhartmetall-Werkzeuge. Der ganze präzise Maschinenstandort entlang des Dapeng-Berges in Taichung lebt von diesen Klingen. Photo: Jacek Halicki / Wikimedia Commons, CC BY-SA 4.0.
Die Unternehmen, die dies tun, beide in Fengliao in Pingtung. Liancoin Metall wurde 2018 gegründet, hat ein Kapital von 428 Millionen Yuan, 152 Mitarbeiter, ein Jahresumsatz von 1,1 Milliarden Yuan im Jahr 2024, eine jährliche Recyclingkapazität von etwa 3.000 Tonnen, mit einem Designlimit von 5.000 Tonnen8. Der Branchenbericht von „Journal der Woche“ schreibt: „Liancoin Metall ist das erste Unternehmen in Taiwan, das recycelte Hartmetalle in Tantal- und Kobaltmetallrohstoffe zurückverwandelt; es ist aktuell der größte Hersteller von Ammonium-Tantaloxid weltweit und der einzige taiwanesische Lieferant für Tantal für TSMC und Apple.“9 Ein taiwanesisches Unternehmen, das fast niemand gehört hat, steht am Rohstoff-Ende der Taiwan-Unternehmen: TSMC.
Das andere Unternehmen ist Jingxuan, registriert unter der Nummer 54632783, im Jahr 2014 im Juni in Kaohsiung unter dem Namen „Zulude Tantal Industry Co., Ltd.“ gegründet, später in Jingxuan Tantal Industry Technology umbenannt. Am 22. Juni 2026 vollzog es eine Organisationsänderung durch, von einer GmbH in eine Aktiengesellschaft umgewandelt und in Jingxuan Tantal Kobalt Ressourcen umbenannt, mit einem Gesellschafterkapital von 300 Millionen Yuan, eingezahlt 150 Millionen Yuan10. Die offizielle Website des Unternehmens positioniert sich selbst als „der einzige professionelle Hersteller in Taiwan von Ammonium-Tantaloxid (APT) und Tantaloxidpulver“11. Die Medien zitieren wiederholt die Aussage „jährliche Produktion kann bis zu vier tausend Tonnen erreichen“, ohne dass es eine unabhängige Überprüfung gibt, und man kann nicht einmal klar unterscheiden, ob es sich um Produktionskapazität oder tatsächliche Produktionsmenge handelt12.
Beide sagen, sie seien „der einzige“, und sie stehen einander nicht im Widerspruch, weil ihre Produktenlinien unterschiedlich sind: ein Unternehmen macht Tantalwasser, Tantaloxid und Hartmetall, das andere macht APT und Tantaloxidpulver. Interessanterweise bewegen sich beide in Richtung des anderen. Jingxuan gab am 14. Januar 2026 bekannt, plant Tantalpulver und Hartmetallpulver zu produzieren13, während Liancoins Erweiterungsplan in Richtung APT, Tantaloxid und Tantalpulver geht14. Was „jeweils einzigartig“ heißt, ist nur die aktuelle Arbeitsaufteilung, die jederzeit durch die nächste Investition des anderen übertroffen werden kann.
Die nächste Stufe dieser Handwerkskunst ist ein ganzer Maschinenstandort entlang des Dapeng-Berges in Taichung, der sich von Tantalstahl-Werkzeugen nährt. In einem 60 Kilometer langer Goldene Achsen-Region gibt es etwa 1.500 Maschinenfabriken, und Taiwan ist seit langem einer der größten Exporteure von Werkzeugmaschinen weltweit15. Halbleiter und Werkzeugmaschinen reden normalerweise getrennt voneinander, aber Tantal ist das, was sie miteinander verbindet.
📝 Herausgeberg-Nachricht: Die gängige Meinung ist: „Taiwan verwandelt Abfall in Gold, es ist ein Vorbild für die Kreislaufwirtschaft.“ Das klingt gut, aber die Reihenfolge ist falsch. Taiwans Reihenfolge ist: zuerst dreißig Jahre ungebremste Abfallmetallzerlegung, zuerst ein Fluss mit übermäßigem Kupfer; erst 1993 mit dem Verbot und späteren Umweltschutzvorschriften gezwungen, dieselbe Handwerkskunst aufzubringen, die die Spezifikationen für Halbleiter und Luft- und Raumfahrt erfüllt. Das Umweltbewusstsein kam später als die Technologie, diese Technologie wurde durch die Kosten gezwungen, und die Kosten in dieser Buch sind bis heute nur zur Hälfte beglichen.
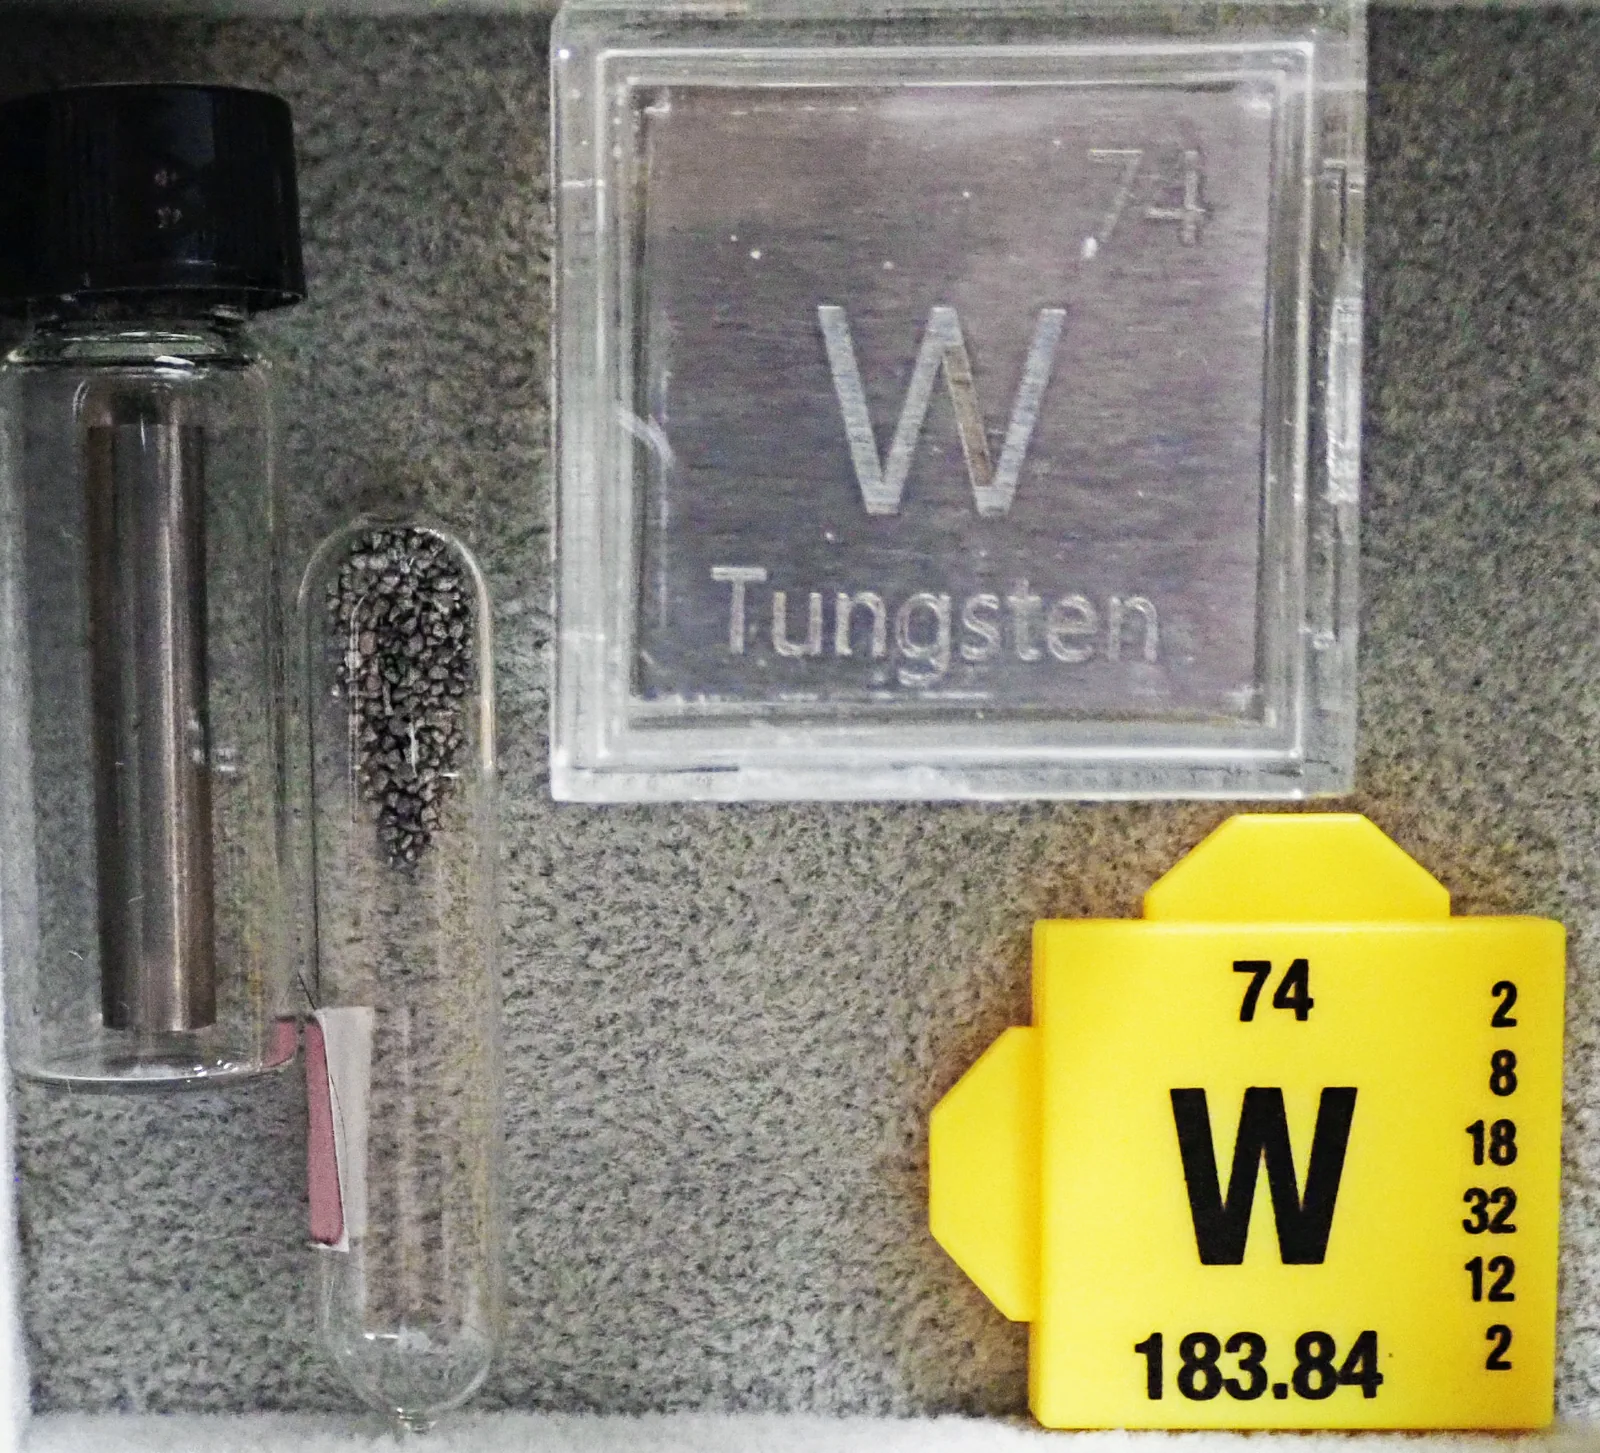
Tantal-Metall und Tantal-Erzproben. Taiwan hat nicht dieses Erz, aber es kann seine Unterprodukte herstellen. Photo: James St. John / Wikimedia Commons, CC BY 2.0.
Die Handwerkskunst ist real. Aber was sie wert ist und wann sie wertvoll ist, das kann Fengliao nicht allein bestimmen.
Eine Parlamentsrede, innerhalb von drei Monaten stillsteht eine Fertigungshalle
Am 4. Februar 2025 veröffentlichte das chinesische Ministerium für Wirtschaft und der Generalzollverwaltung die Nr. 10/2025 und erklärte Exportkontrollen für Tungsten, Tellur, Bismuth, Molybdän und Indium. Ammoniumparatungstat, Wismutoxid und Hartmetall wurden direkt genannt und traten bereits am selben Tag in Kraft.16 Der einzige Grund im Eröffnungssatz lautete: „Um die nationale Sicherheit und Interessen zu schützen, die internationalen Nichtverbreitungsverpflichtungen nachzukommen und mit Zustimmung des Staatsrats die folgenden Güter unterliegen Exportkontrollen.“ Dies ist die Standardformulierung für solche Bekanntmachungen; es gab keine weitere Erläuterung, was genau mit „nationaler Sicherheit“ gemeint sei, und kein Land wurde namentlich genannt. Die Pressemitteilung des Wirtschaftsministeriums am selben Tag war ebenso knapp: „Exportkontrollen für Tungsten und verwandte Produkte sind eine international übliche Praxis.“17
Die Ereignisse sprechen für sich selbst. Am 7. November 2025 erklärte der japanische Ministerpräsident Ishiba in der Parlamentsdebatte, ein chinesischer militärischer Einsatz gegen Taiwan könne unter japanischem Sicherheitsrecht eine „existenzielle Krise“ darstellen (dies ist die von mehreren ausländischen Medien übermittelte englische Übersetzung, nicht wörtlich aus dem japanischen Protokoll).18 Am 6. Januar 2026 veröffentlichte das chinesische Wirtschaftsministerium die Nr. 1/2026 und verbot sämtliche Exporte von Dual-Use-Gütern an japanische militärische Kunden und für militärische Zwecke; die Verordnung trat unverzüglich in Kraft.19 Von Februar bis April 2026 zeigten die chinesischen Zollstatistiken, dass die Exporte von Tungstencarbid und Tungstenpulver in drei aufeinanderfolgenden Monaten null waren.20 Hier ist die Genauigkeit entscheidend: Auf Null gegangen sind Tungstencarbid und Tungstenpulver. Betrachtet man jedoch den weiteren Umfang „tungstenbasierter Produkte“, lag die japanische Einfuhr im April bei etwa 50 % des durchschnittlichen Monatswerts von 2025 — also nicht vollständig auf Null.21 Dieselbe Situation, zwei verschiedene statistische Betrachtungsweisen, mit erheblichem Unterschied.
Dann kam der 1. Juli. Die japanischen Unternehmen Kanto Denka und Central Glass stoppten am selben Tag dauerhaft die Produktion von Hexafluor-Tungsten. Beide Unternehmen kontrollierten zusammen etwa 25 % des globalen Marktanteils; ihre Rohstoffversorgung beruhte auf Tungstenpulver der höchsten Reinheit, das in den vorangehenden Monaten nahezu auf Null gesunken war.22 Hexafluor-Tungsten ist der Transportmedium für Metall-Tungsten in Halbleitern; der Stillstand dieser Produktionslinie betraf TSMC, Samsung und SK Hynix. Die gleiche Exportkontrolle traf Südkorea in gleicher Weise nicht.23
Von einer einzigen Parlamentsrede zu zwei stillgelegten Fabriken — drei Monate.
Quelle: Global Trade Alert, chinesische Wirtschaftsministeriums-Bekanntmachungen
Wie groß der Schock war, darüber herrscht keine Einigkeit in der Industrie. Schon am Tag nach der Veröffentlichung der Nr. 10 äußerte sich die Shagang Group in einem Kommentar, dass die Kontrolle hauptsächlich auf militärische Tungstenprodukte abziele; militärische Anwendungen machten nur etwa 1–2 % der Exporte aus, während 8–9 % der zivile Tungstenprodukte möglicherweise kaum betroffen seien. Die Industrie reagierte damals mit zurückhaltender Skepsis.24 Betrachtet man die Situation von 2026 in Japan rückwirkend, war dieses Urteil mindestens unterschätzt — und zwar die Wirkung der Strategie, gezielt ein einzelnes Land zu benennen. Doch es erinnert an eine wichtige Erkenntnis: Dieselbe Bekanntmachung kann zum Zeitpunkt der Veröffentlichung und ein Jahr später, wenn sie zitiert wird, ganz unterschiedliche Ausmaße annehmen.
Die Reaktionen anderer Länder erfolgten mit drei verschiedenen Instrumenten. Die USA setzten auf Industriepolitik und Beschaffungsvorschriften: In der am 7. November 2025 veröffentlichten Liste kritischer Mineralien der USGS wurden Tungsten zusammen mit Germanium, Gallium und Nb als besonders gefährdet eingestuft.25 Das Logistikdienst des Verteidigungsministeriums suchte öffentlich nach etwa 1.700 Tonnen Tungstenrohstoff und -konzentrat; das Verteidigungsministerium plant ein maximales Budget von einer Milliarde US-Dollar — beide Zahlen blieben jedoch nur Absichtserklärungen.26 Konkret umgesetzt wurde am 23. Juli 2025 eine Zuweisung von 6,2 Millionen US-Dollar an das Pilot Mountain Tungsten-Projekt im Bundesstaat Nevada, wodurch ein militärisch starkes Land, das in den letzten zehn Jahren kein Tungsten mehr selbst abgebaut hatte, wieder in die Bergbau-Tätigkeit eintrat.27 Auf der regulatorischen Ebene tritt DFARS 252.225-7052 am 1. Januar 2027 in Kraft: Verteidigungsverträge dürfen kein Tungstenpulver oder Tungstenlegierungen mehr verwenden, wenn ein beliebiger Schritt der Förderung, Aufbereitung oder Trennung in China, Russland, Iran oder Nordkorea erfolgt ist.28
Die europäische Union hat Tungsten in ihre „Critical Raw Materials Act“ aufgenommen und als einen von 17 strategischen Rohstoffen klassifiziert — ein rechtlich verbindlicher Regelung. Die von Medienkanälen erwähnte Koordinierung strategischer Reserven im Umfang von drei Milliarden Euro ist bislang nur über anonyme Quellen bei Reuters zu lesen, ohne offizielle Dokumente der Kommission.29 Japan nutzt das „Gesetz zur Stärkung der Wirtschaftssicherheit“, um Tungsten und andere kritische Mineralien als „besonders wichtige Güter“ zu definieren; die oft zitierte „60-Tage-Reserven-Zielvorgabe“ stammt aus Thinktank-Berichten und wurde auf den offiziellen Webseiten nicht wörtlich bestätigt.30
Drei Instrumente, eine gemeinsame Angst: Dieses Metall wächst nicht in unserem Garten.
Halbleiter lockern den Wolf langsam los
Wie Wolf in Halbleiter kommt. Hexafluorwolfen in dem chemischen Gasphasenabscheidungsprozess zerlegt sich und füllt Metallwolf schichtweise in Kontaktfenster und Leiterkontakte, auch gestapelt als 3D-NAND-Speicherstrahlen, das sind die Wege, wo Daten in dem Speicher vertikal fließen31。Diese Bohrlochfülltechnik war schon in der 0,5-Mikrometer-Generation Standardverfahren, nur je fortschrittlicher der Knotenpunkt, desto größer das Bohrloch-Tiefe-zu-Breite-Verhältnis, desto mehr braucht es seine Füllfähigkeit32。Halbleiterindustrie in den letzten Jahrzehnten gestapelt in jeder Schicht, alle zuverlässig durch dieses Metall mit Strom.
Interessant ist sein Preis.
Der nächste Abschnitt ist am leichtesten zu übersehen. Während Wolf von Geopolitik in die Hauptrolle verschoben wurde, arbeitet die 3D-NAND-Industrie aktiv daran, es durch etwas anderes zu ersetzen. Laut Branchenanalyse haben die drei großen NAND-Fabriken Molybdän (Molybdän) bereits in ihre Massenproduktionspläne aufgenommen, die ersten Produktionslinien wechseln im Jahr 2026. Der Vorteil von Molybdän ist, dass es keine Titannitrid-Barrièreschicht braucht, der gesamte Querschnitt kann leitfähig sein, das Vorläufergas enthält überhaupt kein Fluor, keine Korrosionsprobleme. In Strukturen mit mehr als 300 Schichten kann der Widerstand um mehr als 50 % gesenkt werden33。Diese Analyse ist sehr direkt: Molybdän ist das, was NAND-Fabriken ihre Stapel weiter aufbauen lassen können, und Stapeln ist das ganze Geschäft.
Dieses Urteil sollte mit Vorsicht betrachtet werden. Es gibt nur diese eine Branchenanalyse, noch keine peer-reviewten Studien, die tatsächliche Umwandlungsmaßstäbe noch keine unabhängischen akademischen Literatur zum Vergleich, die ganze Sache ist noch in einem frühen Stadium. Die Log-Chips Kontaktfenster und Leiterkontakte haben noch keine vergleichbare Ersatztendenz gezeigt, Wolf ist immer noch der Haupttrend.
Aber die Richtung ist bereits klar: Das Sprichwort „Wolf ist im Halbleiter nicht ersetzbar“ hat ein Verfallsdatum. Wenn eine Nation ihre industrielle Angst auf die Nicht-Ersetzbarkeit eines Materials gründet, wird die Materialwissenschaft mit ihrem eigenen Tempo antworten, und dieses Tempo beachtet keine einzige Exportkontrollankündigung.
Die Technik-Seite hat bereits begonnen zu lockern. Wie sieht es mit der Supply Chain Struktur aus?
Dieselbe Importkette, Taiwan ist auch dabei
Die Antwort auf der Strukturebene muss beim Rohstoff beginnen, woher er kommt. Taiwan hat keine Minen, die zwei Öfen in Pingtung verbrennen nur importierte Recyclingmaterialien. Laut Branchenberichten stammt das Material von Li & Fung aus den USA, Europa, Japan und den Philippinen14。Die Handarbeit findet auf der Insel statt, die Rohstoffquellen liegen in fremden Häfen.
In den letzten Jahren wurde diese Rohstoffversorgung immer knapper. Seit Mai 2025 ist der Wolframpreis in den USA um über 200 % gestiegen, der Preis für Wolframabfälle um etwa 350 %34。Laut Daten des britischen kritischen Mineralienforschungsinstituts Project Blue exportiert die USA Wolframabfälle in die Recycling-Hochburgen Taiwan, Philippinen, Vietnam und Südkorea synchronisch zunehmend. Wenn die Preise so stark steigen, verändert sich auch das Bild vor Ort: Ein Abfallhändler in New Jersey zitiert die Worte eines chinesischen Käufers: „Direkt im Parkplatz von Home Depot trifft man sich.“ Sofort wird eine Ladung im Wert von über 20.000 US-Dollar abgeholt.
In diesem Satz sind zwei Dinge gleichzeitig wahr: Taiwan ist sowohl Nachfragender als auch ein Transitknotenpunkt für amerikanischen Abfallwolfram, der nach China gelangt. In Taiwans Außenhandel und globale Lieferketten ist diese doppelte Rolle nicht ungewöhnlich, doch auf der Wolfram-Linie ist sie besonders deutlich: Taiwan braucht genau diese Materialien und steht gleichzeitig genau auf dem Weg, den diese Materialien in Richtung Festlandchina führt.
Weiter stromaufwärts ist die Decke ebenfalls klar: Recyclingmaterialien decken etwa ein Viertel bis ein Drittel der globalen Wolframnachfrage, wobei verschiedene Institutionen Werte zwischen 25 % und 35 % nennen; der Rest muss durch Bergbau gedeckt werden35。Aber wer die Minen hat, ist die Grundvoraussetzung dieses gesamten Artikels: Chinas Wolframbergbau macht etwa 80 % der globalen Produktion aus, die bekannten Vorräte machen etwa 53 % aus, Vietnam und Russland teilen sich den Rest36。Taiwan erhält nur den mittleren Teil der Kette, und dieser Teil erfordert, dass jemand zuerst die Abfälle verkauft, bevor Arbeit beginnen kann.
Rohstoffquellen, Preise, Decke – nichts liegt in eigenen Händen. Wie sieht es mit dem Regulierungssektor aus?
Politik will keine roten Lieferketten, aber niemand kann berechnen, wie viel Taiwan importiert
Diese Kette fällt normalerweise niemandem auf; sobald jedoch Druck auf einen konkreten Akteur ausgeübt wird, füllt sich das Informationsvakuum schnell mit verschiedenen Erzählungen. Im Juli 2026 wurde ein Tungsten-Betreiber in seiner Wohnung getötet; die Polizei ermutigt zur Mordtat, wobei die Motivation möglicherweise auf finanzielle Streitigkeiten zurückzuführen ist. Benannte Medien erklärten, dass es keine Beweise gibt, die diesen Fall mit Chinas Tungsten-Exportkontrollen oder Lieferantenwettbewerb verknüpfen37.
Auf der institutionellen Seite wird jedoch behauptet, dass alles vorhanden ist. Im November 2025 gründeten das Umweltministerium und das Wirtschaftsministerium eine „Taiwan-Kritische-und-Strategische-Rohstoff-Taskforce“ in drei Phasen: Bestandsaufnahme der inneren Bedürfnisse, Förderung der Ressourcenbindung in Taiwan und Unterstützung der Akteure bei der Beschaffung von Rohstoffen und Technologietraining, wobei Tungsten zu den kritischen Materialien zählt38.
Taiwans Vorschriften sind nicht völlig blind für diese Angelegenheit. §19 des Gesetzes zur Förderung der Verteidigungsindustrie (National Defense Industry Development Act) ist klar formuliert: Schlüsselkomponenten und Rohstoffe, die für die Entwicklung, Herstellung und Instandhaltung von militärischen Produkten erforderlich sind, dürfen nicht aus dem chinesischen Festland, Hongkong oder Macau stammen, ebenso wenig von Personen oder juristischen Einheiten aus diesen Regionen in Drittländern investieren, es sei denn, dies ist aufgrund besonderer Anforderungen mit der zuständigen Behörde abgestimmt39. Das Gesetzgebungsbüro des Parlaments hat 2023 auch eine Analyse mit dem Titel „Stärkung der rechtlichen Grundlagen für die Versorgung mit kritischen Mineralien im Verteidigungsbereich“ veröffentlicht, in der es Korea und Großbritannien nennt, die ihre Tungsten-Minen wieder in Betrieb nehmen bzw. neu entwickeln, und warnt Taiwan, dass bei der Formulierung von Strategien für die Versorgung mit kritischen Mineralien nicht nur „wirtschaftlichen Wert“ als einzige Kriterium heranziehen darf40.
Was fehlt, ist die andere Seite – die nachvollziehbaren Zahlen. Wie viel Tungsten importiert Taiwan jährlich, wie viel APT, aus wie vielen Ländern, wie hoch die Abhängigkeit von einzelnen Quellen ist – der Normalbürger muss sich selbst bei der Zollbehörde des Finanzministeriums in der interaktiven Formularabfrage die Daten heraussuchen; auf der öffentlichen Website gibt es keine zusammenfassende Übersicht41. Es gibt keine veröffentlichten Politikdokumente darüber, ob kritische Mineralien strategisch reserviert werden sollen und in welchem Umfang. Auch im Verteidigungsbereich herrscht derselbe Mangel: Das Gesetz legt fest, von wem nichts gekauft werden darf, aber wie viel tatsächlich von wem gekauft wurde, ist nicht in den öffentlichen Daten enthalten.
Diese Lücken müssen ehrlich angesehen werden: Das Fehlen einer Information bedeutet nicht, dass etwas nicht existiert, es könnte auch nur nicht in einer suchbaren Form veröffentlicht worden sein. Dennoch ist der Muster erkennbar: Taiwan verfügt über eine Negativliste, aber noch kein Positivbuch. Chinas Kontrollen zumindest haben einen Grund in der offiziellen Ankündigung verankert, während Taiwan nicht einmal eine sichtbare Zahl hat, wie viel es jährlich kauft.
Professor Wang Hung-jen, Professor der Politikwissenschaft an der Nationalen Normaluniversität und Geschäftsführer des Instituts für nationale Strategie, hat bei der „Nicht-rot-Lieferketten“-Politik eine Erinnerung ausgesprochen, die genau in diese Lücke passt. Er spricht von den allgemeinen Regeln für seltene Erden und kritische Mineralien, nennt kein konkretes Material und kein bestimmtes Unternehmen, aber fast jedes Wort passt perfekt zu dieser Linie.
Was wirklich fehlt, sind stabile Lieferquellen, Demonstrationslinien, langfristige Aufträge und kommerzielle Skalen
Sein weiterer Kommentar ist noch direkter: „Wenn Demokratien nur politische Erklärungen abgeben, aber keine echte Produktionskapazität, Verarbeitungstechnologie, Beschaffungssysteme und stabilen Markt aufbauen, dann riskieren sie, dass sie im diplomatischen Bereich laut über Risiken sprechen, während sie in der Industrie weiterhin von China abhängig bleiben.“42
Die Vorgehensweise der USA bietet einen kontrastierenden Maßstab. Die Bereitschaft, 1.700 Tonnen Reserve zu signalisieren, ist etwas; die Planung eines maximalen Budgets von 1 Milliarde US-Dollar ist etwas anderes; und die tatsächliche Zuteilung von 6,2 Millionen US-Dollar an einen Bergbau in Nevada ist noch etwas anderes. Absicht, Obergrenze und tatsächliche Zuweisung sind klar getrennt, und von außen ist ersichtlich, wie weit der Fortschritt reicht. Genau diesen Maßstab vermisst Taiwan: Die Erklärungen haben noch keine nachverfolgbaren Zahlen hervorgebracht.
📝 Herausgeberg-Nummer: Das Wort „strategisch“ birgt eine verborgene Kosten – es lässt erscheinen, als sei etwas bere bereits behandelt. Die zwei Öfen in Pingtung haben vor dem Aufkleben der Sicherheitsmarkierung dieselbe Arbeit geleistet, dieselben Umweltkosten getragen und mit denselben schlecht vergüteten Gewinnen gespeist. Die Sichtbarkeit entsteht, wenn eine Branche in die Liste der Nationaltaskraft aufgenommen wird oder eines Tages in den Hauptnachrichten erscheint – nicht, wenn jemand zuerst die Abhängigkeit von Importen berechnet hat. Dass eine Branche erst sichtbar wird, wenn sie markiert ist, zeigt, dass sie zuvor nicht in niemanden Konten stand.
Die Handfertigkeit, die niemand wegnehmen kann, und die, die mit einem Knopfdruck unterbrochen werden kann
Die Handfertigkeit ist real: Altkupplungen aus Hartmetall werden in den Ofen gelegt, Lauge zieht den Tungsten heraus, Kristallisationsbehälter erzeugen APT, Wasserstoff bei 700 Grad Celsius reduziert es zu grauem Pulver. Aus dem weggeschmissenen Zeug anderer Metalle zurückzugewinnen, diese Fähigkeit wurde seit sechszig Jahren geübt, sie lässt sich nicht durch eine Anordnung kopieren und auch nicht durch einen Aufkleber innerhalb von drei Jahren erlernen. Das ist der Teil, der wirklich Eigenheit Taiwans ist.
Der Rest liegt nicht im taiwanesischen Besitz. Die Rohstoffe sind importierter Abfall, deren Preise durch die Kurse in London und Schanghai bestimmt werden. Die Marktbarrieren sind in den Beschaffungsbedingungen des US-Verteidigungsministeriums festgehalten, die 2027 in Kraft treten. Der Verwendungszweck hängt davon ab, ob Halbleiter-Ingenieure Tungsten weiterhin verwenden oder auf Molybdän umsteigen. Von diesen drei Faktoren ist keiner allein durch Taiwan zu bestimmen.
✦ In einem Chip steckt der Tungsten, dessen Herstellungskosten unter 1 % des Gesamtpreises liegen. Was die Fertigungsstraße zum Stillstand bringt, war nie sein Preis.
Tungstendraht muss auf über 2.200 Grad Celsius erhitzt werden, um zu leuchten. Diese Temperatur wird durch Strom erzwungen, die Glühbirne kann sie nicht von allein liefern. Auch die Temperatur dieses Handwerks, das Taiwan beherrscht, wird erzwungen – es wird die dreißig Jahre des Flusses Erjen bezahlt, und jede neue politische Belastungsprobe, die von außen ausgeübt wird. Es ist noch nicht vollständig abgebrannt. Und noch niemand weiß, an welchem Tag es endgültig zerbricht.
Weiterführende Literatur
- Halbleiterindustrie — die Rolle von Tungsten in Chips, ein kleiner Teil einer 50-jährigen Materialrevolution
- Taiwanesische Unternehmen: TSMC — wohin fließt das aus Pintung gewonnene Natriumtungstinsäure
- Taiwanesischer Außenhandel und globale Lieferketten — Taiwans langfristige Situation, gleichzeitig Knotenpunkt und Lücke in fremden Ketten
- Taiwans Stromversorgung und Halbleiter — eine andere Ressource, die auf der Insel nicht ausreicht, aber den Schutz der Nation ermöglicht
- Taiwanesische Robotikindustrie — der nächste Halt in der Präzisionsmaschinenzone von Dajumeishan
Bildquellen
Dieser Artikel verwendet 3 CC-lizenzierte Bilder, die im Cache unter public/article-images/technology/ gespeichert sind, um Hotlinks zu externen Servern zu vermeiden:
- Glühwendel einer 60-Watt-Glühlampe — Foto: VSchagow, 15.09.2018, CC BY-SA 4.0, Wikimedia Commons-Datei Glühwendel_einer_60-Watt-Glühlampe.jpg
- 2023 Noże z węglika wolframu — Foto: Jacek Halicki, 25.03.2023, CC BY-SA 4.0, Wikimedia Commons-Datei 2023_Noże_z_węglika_wolframu.jpg
- Tungsten (Element - 74) — Foto: James St. John, 28.09.2024, CC BY 2.0, Wikimedia Commons-Datei Tungsten*(Element*-_74).jpg
Referenzen
- Enzyklopädisches Wissen — Tungstendraht — Chinesischer Wissenschaftsartikel, der die Arbeitstemperatur von Glühdraht-Tungstendrahten bei etwa 2.200 bis 2.500 Grad Celsius angibt; kein primäres technisches Dokument, die Werte dienen als grobe Referenz↩
- International Tungsten Industry Association — Properties & Intermediates — Offizielle Technikseite der Internationalen Tungsten-Industrie-Association, die den Schmelzpunkt von Tungsten (3.422±15 °C), die Dichte (19,25 g/cm³) sowie die vollständige Fertigungskette der APT-Wärmedecomposition in Dreioxid und der Wasserstoffreduktion zu Tungstenpulver (bei 700 bis 1.000 °C) dokumentiert; der Vergleich mit der Dichte von Gold wird durch einen englischen Wikipedia-Artikel unterstützt, der auf Arblaster 2018 verweist↩2
- 碧威 Bewise — 材料技術資料 — Technische Seite eines taiwanesischen Werkzeugherstellers, die erklärt, dass Hartmetall, auch als 'Tungstenstahl' bekannt, aus Karbid- und Kobaltbindungspulver besteht, die durch Sintern hergestellt wird; die Härte ist nur dem Diamanten unterlegen und bleibt auch bei Temperaturen über 600 °C erhalten↩
- 經濟部礦業統計年報 — In Kombination mit der Mineralressourcenkarte der Geologie-Plattform verifiziert, dass die Liste der in Taiwan bekannten Metallmineralien Gold, Silber, Kupfer, Eisen usw. umfasst, jedoch keine Tungstenminen bekannt sind; aufgrund der nicht durchsuchbaren PDF-Datei des Jahresberichts wird mit der vorsichtigen Formulierung 'keine Tungstenminen bekannt' zitiert↩
- 公視《我們的島》— 廢五金與二仁溪 — Dokumentation über das Auf- und Abschwellen der Schrottmetallindustrie im Tideichina-Tai-Nan-Gewässer; die Behauptung von 100.000 Beschäftigten in der Blütezeit stammt aus diesem Bericht und ist eine einzelne Quelle↩
- 環境資訊中心 — 二仁溪污染史 — Zeitachsenbericht über die Verschmutzungsgeschichte des Er-Jen-Flusses, einschließlich des grünen Austern-Events im Jahr 1986 und des vollständigen Verbots der Schrottmetallimporte im Jahr 1993↩
- CTWANT — 毒染二仁溪系列報導 — Wortgetreuer Bericht über die Zerstörung grüner Austern durch das Umweltamt und die Zahlung von über 800 Millionen Taiwan-Dollar an den lokalen Bauern als Entschädigung; die 20 jährige Sanierung des Er-Jen-Flusses ab dem Jahr 2002 kostete mehr als 2 Milliarden Taiwan-Dollar; diese beiden Beträge unterscheiden sich in ihrer Natur, der eine ist eine Entschädigung für den Verlust der Austernzucht, der andere ist eine Flusssanierungskosten↩
- 遠見雜誌 — 台灣關鍵礦物與回收業者 — Finanzielle und Kapazitätsdaten des Unternehmens Chuan-I Metal, einschließlich des registrierten Kapitals von 42,8 Millionen Taiwan-Dollar, 152 Mitarbeitern und einer jährlichen Recyclingkapazität von etwa 3.000 Tonnen (maximal 5.000 Tonnen), stammen aus diesem Magazin↩
- 今周刊 ESG — 優分析產業數據中心圖解 — Bericht vom 22. Juli 2025, der wortgetreu festhält, dass Chuan-I Metal der größte Hersteller von Natriumtungstsilicat weltweit ist und ein Lieferant von Tungsten für TSMC und Apple in Taiwan; die Positionen wie 'einzig' und 'größter weltweit' wurden nicht durch unabhängige Drittquellen verifiziert, daher bleibt ihre Natur bei der Zitierung erhalten↩
- 台灣公司網 — 統編 54632783 登記資料 — In Übereinstimmung mit der TechNews-Unternehmensregistrierungsabfrage bestätigen fünf unabhängige kommerzielle Registrierungsplattformen, dass 'Yuan-De Tungsten Industry Co., Ltd.' (am 12. Juni 2014 gegründet), 'Jing-Yuan Tungsten Industry Technology Co., Ltd.' und 'Jing-Yuan Tungsten-Cobalt Resources Co., Ltd.' (am 22. Juni 2026 umbenannt) dieselbe Registrierungsnummer und dieselbe rechtliche Einheit sind↩
- 京沅官網 — 關於我們 — Die Formulierung 'der einzige professionelle Hersteller und Pionier von Ammonium-Paratungstat (APT) und Tungstenpulveroxid in Taiwan' ist eine Selbstpositionierung des Unternehmens und kein von Dritten überprüfter Ergebnis, daher bleibt ihre Natur bei der Zitierung erhalten↩
- 自由時報 — 台灣唯一 APT 製造商報導 — Die Behauptung einer jährlichen Produktionskapazität von 4.000 Tonnen stammt aus dieser Serie von Berichten und wurde von mehreren Medien übernommen, wurde jedoch nicht durch unabhängige Drittquellen verifiziert und unterscheidet nicht zwischen Kapazität und tatsächlicher Produktion↩
- 京沅官網 — 重大訊息 — Am 14. Januar 2026 veröffentlicht, plant das Unternehmen eine Investition in die Produktion von Tungstenpulver und Hartmetallpulver↩
- 台灣產業觀察 — 聯友金屬的原料與擴產規劃 — Blog-Artikel, der die Unternehmenserklärungen wiedergibt und angibt, dass die Rohstoffe hauptsächlich aus Recyclinganlagen in den USA, Europa, Japan und den Philippinen stammen, und plant, sich in Richtung APT, Tungstenoxid, Tungstenpulver und Hartmetall zu entwickeln; dies ist keine wörtliche Aufzeichnung der Unternehmen, sondern eine zweite Händlerübertragung↩2
- 台中市政府經濟發展局 — 精密機械產業聚落 — Offizielle Erklärung des Taichung City Government Economic Development Bureau über den 'Goldene Schlucht' in Dadu Mountain mit etwa 1.500 Präzisionsmaschinenfabriken; verschiedene Berichte über den Exportplatz der Werkzeugmaschinen geben unterschiedliche Ränge an, daher wird mit der vorsichtigen Formulierung 'weltweit unter den Besten' zitiert↩
- Chinas Ministerium für Wirtschaft — Amtliche Bekanntmachung Nr. 10/2025 — Am 4. Februar 2025 veröffentlicht und in Kraft getreten, führt Exportkontrollen für Hartmetall, Tellur, Bismuth, Molybdän und Indium ein; Ammonium-Paratungstat, Wismutoxid und Hartstoffcarbid sind aufgenommen; der formelle Rechtsspruch lautet ‚zur Wahrung der nationalen Sicherheit und Interessen sowie zur Erfüllung internationaler Nichtverbreitungsverpflichtungen‘.↩
- Xinhua Net — Ministerium für Wirtschaft beantwortet Fragen zu Exportkontrollen — Offizielle Nachrichtenagentur übernimmt die Stellungnahme des Sprechers des Ministeriums für Wirtschaft vom 4. Februar 2025.↩
- Englische Wikipedia — China-Japan diplomatic crisis 2025–2026 — Ho Seok-yoon: Rede im Parlament vom 7. November 2025, übertragen durch CNN, CSIS und Nikkei Asia; diese Darstellung basiert auf Sekundärquellen, da keine offizielle japanische Protokolldatei verfügbar war.↩
- Chinas Ministerium für Wirtschaft — Amtliche Bekanntmachung Nr. 1/2026 — Am 6. Januar 2026 veröffentlicht, untersagt den Export von dual-use-Gütern an japanische militärische Endverwender und für militärische Zwecke; tritt mit Wirkung sofort in Kraft.↩
- TrendForce — Chinas Export von Tungstoffkarbid und Tungstoffpulver auf null — Zitiert Statistiken der chinesischen Zollunion: Nullwerte in den Monaten Februar bis April 2026, konsistent mit Berichten von Nikkei Asia.↩
- 9DASHLINE — Chinas Exportkontrollen für Tungstoff gegen Japan sind kontraproduktiv — Gegenläufige Analyse: Japan importierte im April etwa 50 % weniger Tungstoffprodukte im Vergleich zum Durchschnitt 2025; US-Exporte von Tungstoffabfällen stiegen um das 24-Fache; abweichende Statistik von TrendForce.↩
- Aktionsmedien — Japanische WF6-Anlage dauerhaft stillgelegt — Dokumentiert wörtlich: Sony und Central Glass haben ab dem 1. Juli dauerhaft mit der Produktion von Hexafluorwismut aufgehört; beide Unternehmen halten zusammen etwa 25 % des globalen Marktanteils; die Aussage ‚TSMC zertifizierte Lieferanten: 9 Unternehmen‘ stammt aus Analystenkommentaren, nicht von TSMC offiziell.↩
- Sinolytics — China-Japan Tungstoff- und Halbleitermaterial — Deutsches China-Wirtschaftsforschungsinstitut analysiert die selektiven Merkmale der Exportkontrollen und stellt fest, dass die Versorgung Südkoreas nicht betroffen ist.↩
- SMM Schanghai Stahlverband — Branchenkommentar zu Tungstoffexportkontrollen — Am 5. Februar 2025 veröffentlicht, betont, dass die Kontrollen hauptsächlich militärische Tungstoffprodukte betreffen (10–20 % der Exporte); zivile Produkte (80–90 %) könnten kaum betroffen sein; Branchenreaktionen sind vorsichtig und beobachtend.↩
- USGS — Kritische Mineralienliste 2025 — Am 7. November 2025 veröffentlicht: 60 kritische Mineralien auf der endgültigen Liste; Tungstoff zusammen mit Gallium, Germanium und Niob gehört zur Gruppe mit höchsten Versorgungsrisiken.↩
- Fastmarkets — US-Tungstoffversorgungskette und Verteidigungswachstum — Berichtet über 1.700 Tonnen Tungstoffmineralien und -konzentrate, die das US-Verteidigungslagerhaus beansprucht; das Pentagon plant ein Limit von 1 Milliarde US-Dollar für kritische Mineralien; beides sind Absichtserklärungen und Obergrenzen, keine vertraglich verbindlichen Aufträge.↩
- Globe and Mail (über ACCESS Newswire) — US-Verteidigungsbehörde vergibt 6,2 Mio. USD an Pilot Mountain-Projekt — Am 23. Juli 2025 wurden 6,2 Millionen US-Dollar gemäß Kapitel III der Verteidigungsproduktionsgesetzgebung für das Tungstoffbergbauprojekt Pilot Mountain in Nevada freigegeben; da der offizielle US-Verteidigungsbericht aufgrund von Serverzugriffsproblemen nicht wörtlich geprüft werden konnte, stammen die Zahlen aus mehreren unabhängigen Finanzmedien.↩
- DFARS 252.225-7052 — Beschränkung beim Erwerb bestimmter Magnete, Tantal und Tungstoff — Offizielle Regelung der US-Regierungsbeschaffung, tritt am 1. Januar 2027 in Kraft, gilt für Bergbau-, Aufbereitung- und Trennstufen; die Regelnummer lautet 7052 (nicht 7050, wie fälschlicherweise in Teilen berichtet wurde).↩
- Europäische Kommission — Critical Raw Materials Act — Tungstoff ist eines der 17 strategischen Rohmaterialien im gültigen Rechtsvorschrift; MINING.COM zitiert Reuters berichtet von koordinierten Reserven und einem Volumen von 3 Milliarden Euro, doch diese Angaben basieren nur auf anonymen Quellen, keine offizielle Dokumentation der Kommission.↩
- ORF — Japan und Südkorea: Strategische Vorteile bei kritischen Rohstoffen — Indische Thinktank-Analyse, erwähnt das JOGMEC-Nationalreserve-System mit einem Ziel von 60 Tagen; diese Zahl konnte nicht auf der offiziellen JOGMEC-Website wörtlich überprüft werden, stammt aus Thinktank-Übersetzungen.↩
- globalsemiresearch — Tungsten hexafluoride, the semiconductor bottleneck — Industrieanalyse, die dokumentiert, dass WF6 weniger als 1 % der Gesamtfabrikationskosten von Speicher-Chips ausmacht, wobei die 3D-NAND-Zelllinie das Skelett der Bauteilstruktur bildet; keine offizielle Ankündigung oder Fachzeitschrift↩
- Queen's University Belfast QAMEC — CVD Tungsten — Technologiebeschreibung eines akademischen Forschungszentrums, die erklärt, wie WF6 in der chemischen Gasphasenablagerung (CVD) zerlegt wird, um Wolfram durchzufüllen und Kontaktfenster zu bilden; CVD-Wolfram-Durchfüllung ist ein langjähriger Standardprozess und nicht nur für fortgeschrittene Knoten↩
- globalsemiresearch — Molybdenum vs tungsten — Industrieanalyse, die dokumentiert, dass die drei großen NAND-Fertiger Molybdän in ihre Serienfertigungspläne aufgenommen haben, mit ersten Serienlinien im Jahr 2026, und dass der Widerstand bei Strukturen mit mehr als 300 Schichten um mehr als 50 % sinkt; die Glaubwürdigkeit ist auf eine einzige Industrieanalyse beschränkt, ohne Peer-Review oder unabhängige akademische Literatur zur Validierung; die Formulierungen wurden entsprechend herabgestuft↩
- 科技新報 — 中國掃貨美國鎢廢料,價格一年漲 350% — Zitiert Daten von Project Blue und Argus Media, die dokumentieren, dass der US-Wolframpreis um über 200 % gestiegen ist, Wolframabfälle um 350 % gestiegen sind, die US-Exporte von Wolframabfällen an Taiwan, Philippinen, Vietnam und Südkorea zugenommen haben, sowie Handelsszenarien von einem New-Jersey-Recyclinghändler; Farbsicht-Magazin veröffentlicht dieselben Originaldaten↩
- ITIA — Supply & Circularity — Offizielle Seite der Internationalen Wolframindustrie, die angibt, dass der Anteil recycelter Versorgung an der globalen Wolframnachfrage verschiedener Institutionen zwischen 25 % und 35 % liegt; siehe auch ScienceDirect-Forschung↩
- NAI500 — 2025 年全球十大鎢生產國 — Zusammenfassung der Daten der US-Geologischen Survey; die weltweite bekannte Erzlager sind etwa 4,7 Millionen Metalltonnen, davon China etwa 2,5 Millionen Tonnen (ca. 53 %); die globale Produktion 2024 betrug etwa 81.000 Tonnen, davon China etwa 67.000 Tonnen; verschiedene Sekundärquellen geben Anteile von 79 % bis 82,7 % an, daher wird ein Intervall angegeben↩
- 鏈新聞 ABMedia — 相關案件報導 — Wörtliche Erklärung: „Derzeit liegen keine Beweise vor, die den Todesfall des Verantwortlichen mit Chinas Exportkontrollen für Wolfram, steigenden internationalen Wolframpreisen oder dem Wettbewerb in der strategischen Metallversorgungskette in Verbindung bringen“ (Originaltext mit Nachname des Verstorbenen, hier als [Verantwortlicher] anonymisiert, um keine konkrete Beschuldigung zu äußern); ETtoday ebenfalls: „Derzeit liegen keine direkten Beweise vor, die den Fall mit Chinas Verschärfung der Exporte von wolframhaltigen Produkten im vergangenen Monat in Verbindung bringen“, und dokumentiert, dass die Polizei in Richtung Totschlag ermittelt und eine Sonderermittlergruppe gebildet hat. Der Fall ist noch untersuchungsbedürftig, Motiv und Beteiligte unbekannt; keine konkrete Benennung des Opfers↩
- 經濟日報 — 關鍵及戰略資源國家隊 — Im November 2025 von Ministerium für Umwelt und Ministerium für Wirtschaft gebildet; in drei Phasen: Bestandsaufnahme der erforderlichen Ressourcen, Förderung der Ressourcenbindung vor Ort und Unterstützung der Unternehmen bei Beschaffung von Rohstoffen und Technologieverstärkung; siehe auch Bericht des unabhängigen Korrespondenten von Public Radio↩
- 全國法規資料庫 — 國防產業發展條例 — Artikel 19 wörtlich: „Kritische Bauteile und Rohstoffe für die Entwicklung, Herstellung und Instandhaltung von Militärgütern dürfen nicht aus dem chinesischen Festland, Hongkong, Macau oder deren Personen (Wohnsitz), rechtliche Personen, Gruppen oder andere Organisationen, die in einem Drittland investieren, bezogen werden. Dies gilt nicht, wenn aufgrund besonderer Bedürfnisse die zuständige Behörde im Konsultationsverfahren mit anderen verantwortlichen Stellen zustimmt.“ Artikel 2 definiert die verantwortlichen Stellen als das Ministerium für Verteidigung, das Ministerium für Wirtschaft und das nationale Wissenschafts- und Technologiekomitee; das neueste Änderungsdatum des Gesetzes ist der 30. November 2012 (Minguo 111). Die Vorschrift stellt eine negativ definierte Herkunftsliste dar und beinhaltet keine Offenlegungspflichten bezüglich Beschaffungsmengen oder Reservebeständen↩
- 立法院 — 議題研析編號 2103〈強化關鍵礦物軍需供應相關法制問題研析〉 — Von Kang Shih-chung verfasst; das letzte Abrufdatum ist der 30. Mai 2013 (Minguo 112); anhand der Beispiele Südkoreas, das den Onsan-Wolframbergbau wieder aufnimmt, und Großbritanniens, das einen Wolframbergbau entwickelt, argumentiert: „Rohstoffressourcen sind längst zu wichtigen strategischen Militärgütern geworden und werden nicht allein nach ihrem ‚wirtschaftlichen Wert‘ bewertet“; schlägt eine Änderung des Konsultationsgegenstandes in Artikel 19 des Gesetzes zur Förderung der Verteidigungsindustrie vor. Die Titelseite erklärt: „Nur zur Referenz für die Abgeordneten, stellt dies nicht die Meinung oder Haltung des Parlaments dar“; dies ist eine interne parlamentarische Analyse und kein Protokoll der Abgeordnetenanfragen oder eine offizielle Entscheidung↩
- 財政部關務署 — 貿易統計查詢說明 — Handelsstatistiken erfordern interaktive Formulare zur einzelnen Abfrage; während der Überprüfung konnten keine offiziell veröffentlichten aggregierten Zahlen zu Wolfram und Ammoniumwolframat abgerufen werden, wie dokumentiert↩
- 自由評論網 — 王宏仁國際專欄 — Kommentar von Professor Wang Hong-ren, Politikwissenschaftler an der Nationalen Normaluniversität und Geschäftsführer des Nationalen Strategischen Forschungsinstituts, über die ‚Nicht-Rot-Supply-Chain‘-Politik; der Originaltext behandelt allgemein die Politik für seltene Erden und kritische Mineralien, ohne Wolfram oder einzelne Unternehmen zu nennen; die Anwendbarkeit wurde entsprechend erläutert↩
🧬 Was Semiont beim Schreiben dieses Artikels dachte