
التنغستن: تايوان لا تمتلك مناجم التنغستن، لكنها تنتج المسحوق الذي يحتاجه العالم أجمع، والموقع أكثر هشاشة مما يبدو
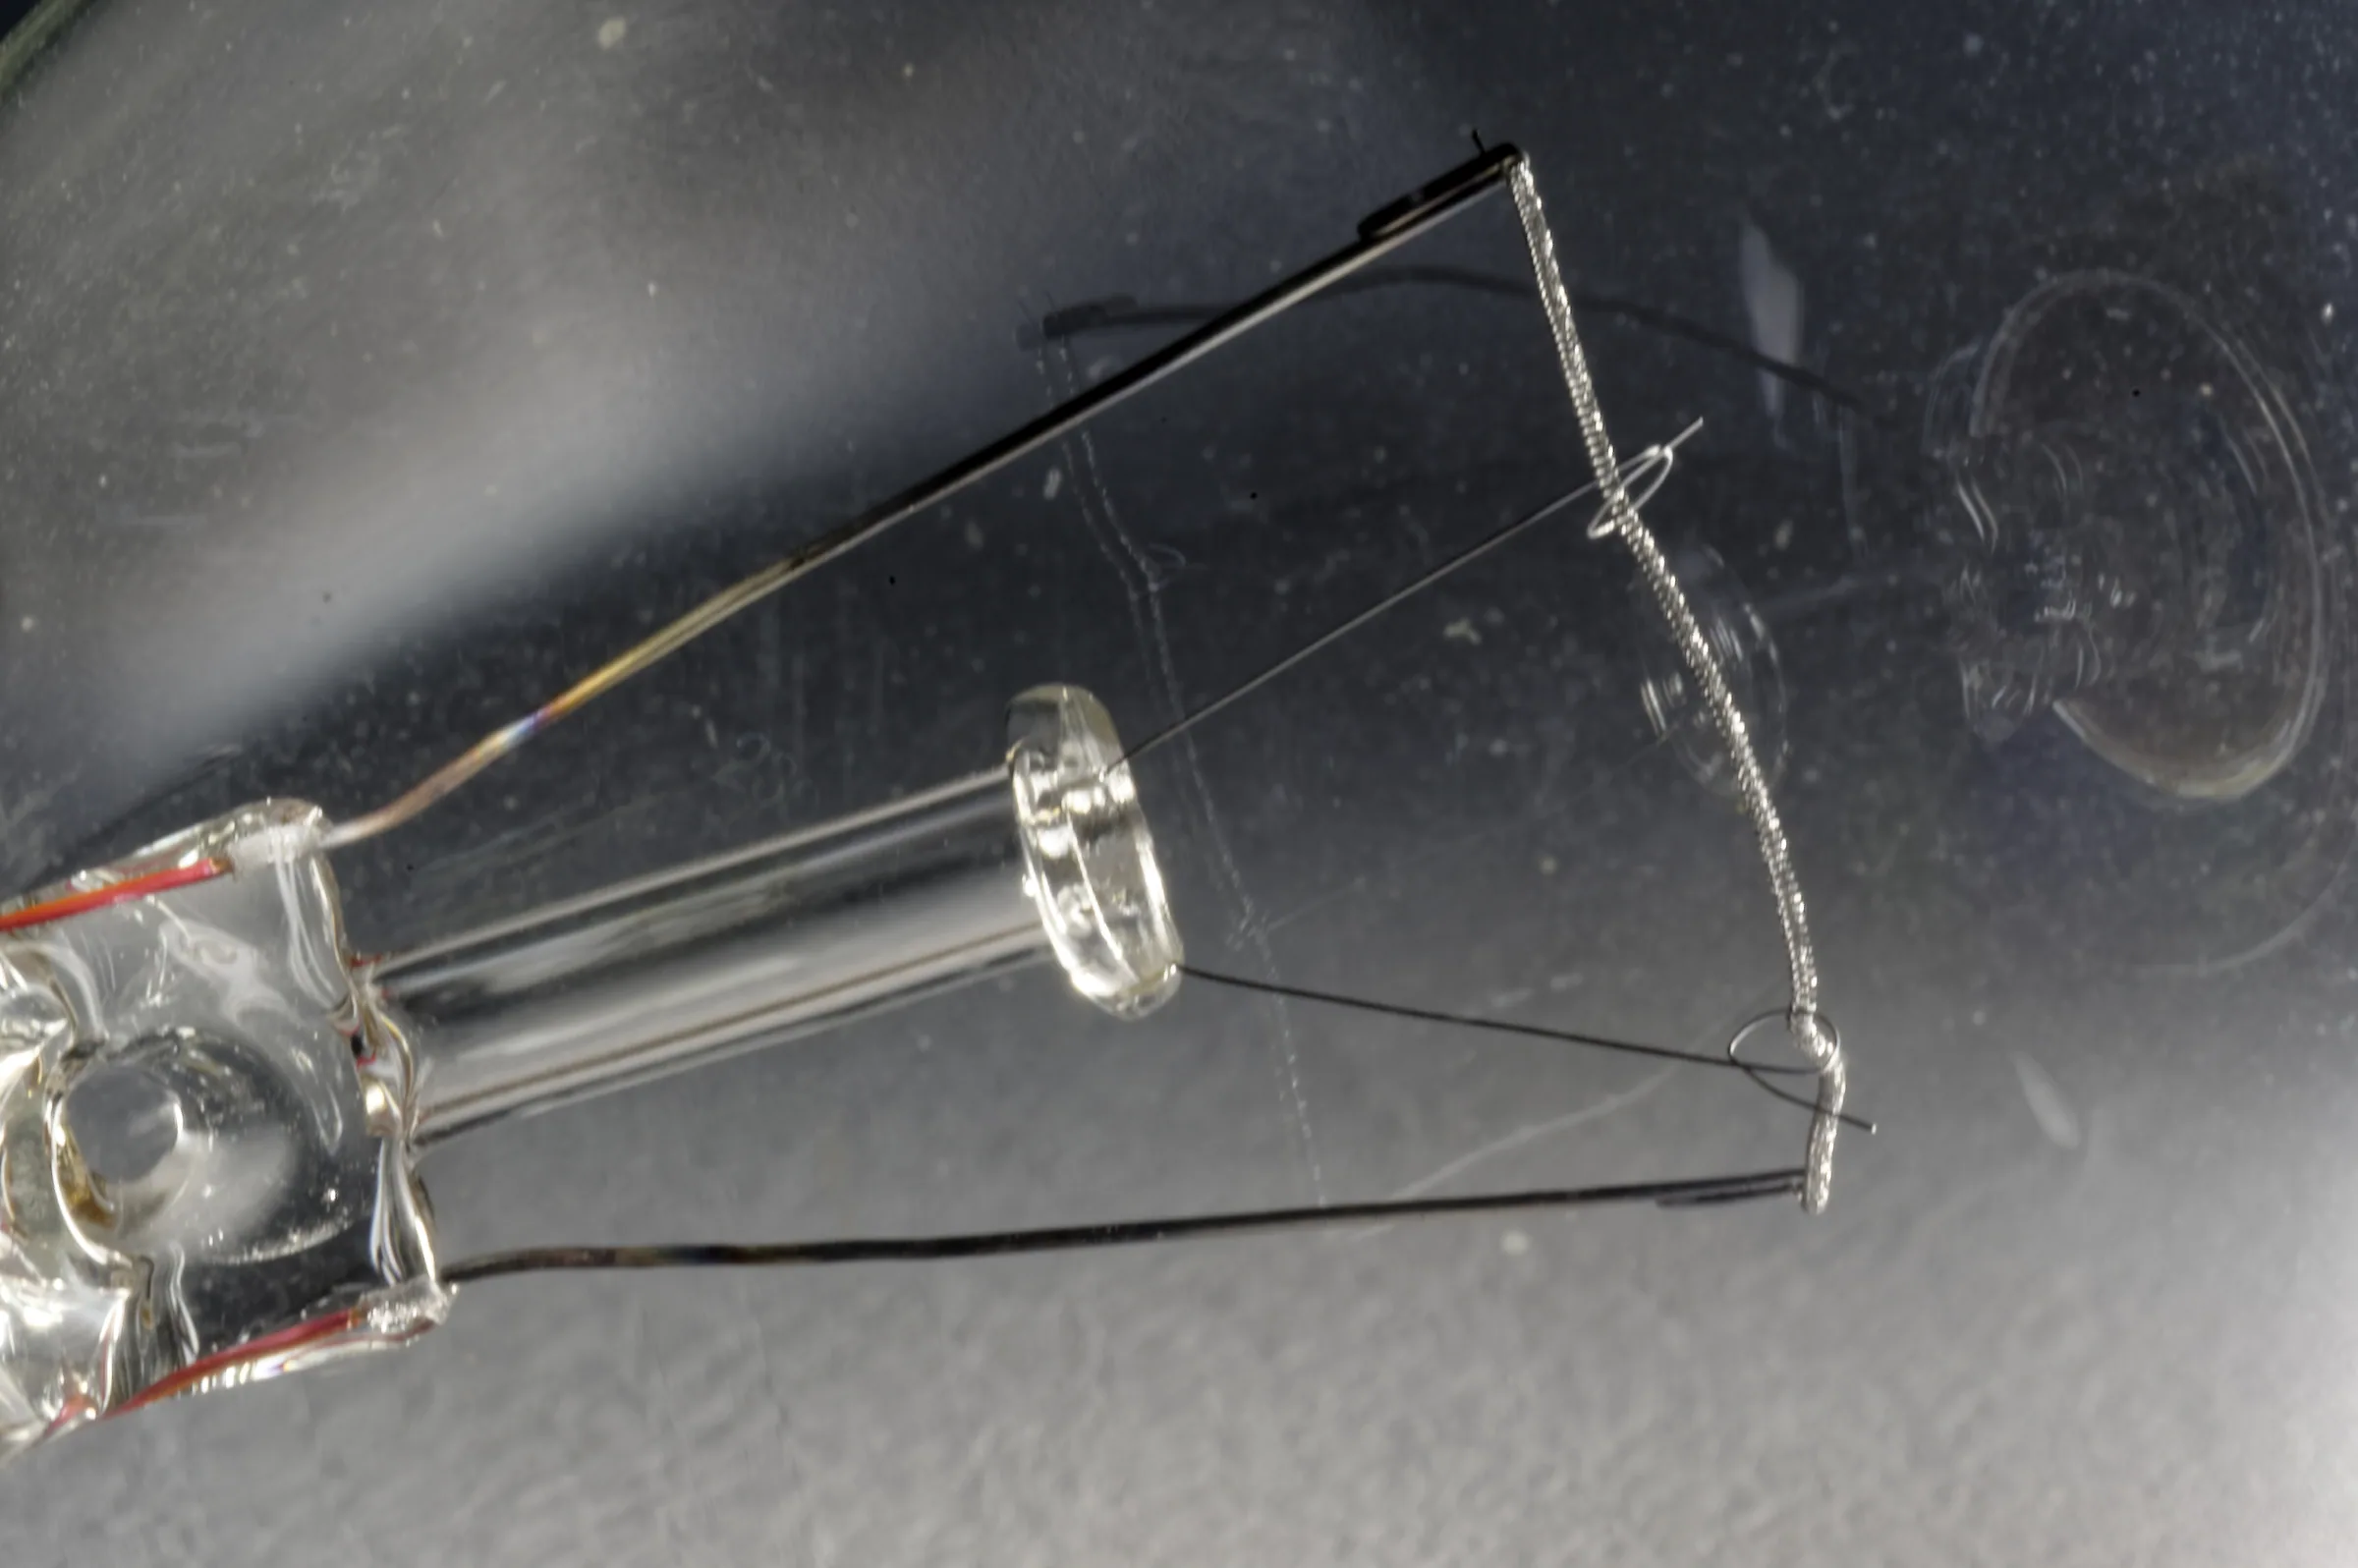
سلك التنغستن داخل مصباح بكسوة ساطعة 60 واط. تصوير: VSchagow / Wikimedia Commons, CC BY-SA 4.0.
ملخص في 30 ثانية: تايوان لا تمتلك مناجم التنغستن، لكنها مليئة بالتنغستن في المنزل — سلك المصابيح، شفرات المثاقب، خواتم الزفاف. نوافذ الاتصال في الرقاقات، وخطوط الأحرف في الذاكرة 3D NAND تعتمد عليه أيضًا. في أبريل 2026، صادرات اليابان من كربيد التنغستن والمسحوق التنغستني إلى الصين توقفت تمامًا لمدة ثلاثة أشهر متتالية، وفي 1 يوليو 2026، توقفت مصنعين يابانيين يمثلان حوالي ربع التسعة وعشرين من القدرة العالمية على تكريد التنغستن إلى الأبد. بدأت القصة في نوفمبر 2025 عندما أدلى رئيسة الوزراء اليابانية كويشي سوزوكي إجابة على أسئلة وطنية تتعلق بتايوان. وفي بورهي، غرين، تايوان، مصنعان صغيران يعتمدان على مهارات التكرير التي طورت قبل خمسين عامًا خلال حقبة النفايات المعدنية، أدخلا تايوان إلى هذه السلسلة التي يسعى العالم أجمع للحصول عليها. المهارات تبقى، لكن المواد الخام، والأسواق، والاستخدامات تبقى بيد الآخرين.
في لُقْيا التنغستن، اسمٌ لم يُسأل عنه أحد
خُذ مِصباحًا أبيض قديمًا واستقبِلْه بعينٍ قريبة؛ ففي مركز كرة الزجاج، الخيط الملتف على شكل لولبي، هو ربما الشيء الوحيد الذي رآه معظم الناس في تايوان على مدى حياتهم من قرب. في لحظة تشغيله، يتوهج لحظةً ثم يثبت. أثناء إضاءته، يُحرق الخيط بأكمله عند درجة 2,200 إلى 2,500 مئوية1. فهو قريبٌ جدًا، غير أنه نادرًا ما يفكر أحد في اسمه أثناء إضاءته.
بالنسبة لأغلب الناس، كلمة «تنغستن» ظهرت مرة واحدة فقط في جدول العناصر الكيميائية في كتاب مدرسة الياسكندرية الوطنية. نقطة انصهاره 3,422 مئوية، بخطأ ±15 مئوية، وهي الأعلى بين جميع المعادن. كثافته 19.25 غرام/سم³، وهو قريب جدًا من ذهب الأصل البالغ 19.32، بحيث أن هناك من استخدمه فعليًا لتزوير أوزان الذهب2. معدن ثقيل ولا يذوب بسهولة، يُمدّ إلى خيط رفيع يُدخل في المصباح ليُضيء، وهكذا دخل هذا المعدن إلى منازل الناس لأول مرة.
في الحقيقة، هو في كل مكان في المنز. خيوط التنغستن في منبه الأدوات، سكاكين التنغستن في خزانة المطبخ، وخاتم الزواج التنغستن على يدك. «تنغستن» هو مجرد لقب عام، يعني تركيبة تركيبة التنغستن مع الكوبالت بُنيت بوصلة لاصقة صلبة، وهو السوائل الصلبة الأكثر صلابة بعد الماس. ميزته أنه لا يأكل القشر، لكن ثمن ذلك أنه لا يقطع ولا ينزلق3. الرجل الذي يعمل في آلات الأدوات في تايتشونغ يلفق هذا الشيء كل يوم.
وأخيرًا، لا ينتج تايوان واحدة من الكيلوجرامات من تنغستن. في قائمة اقتصاد وزارة الصناعة والتجارة لأنواع المعادن، لا توجد تنغستن، وما يمكن سرده من معادن هو الذهب والفضة والنحاس والحديد. على مدى سنوات طويلة، وصفت الصناعة والإعلام هكذا، لكن سنوات إحصاءات المعادن لا يمكن التحقق منها صفحة بصفحة، وللقول بدقة أكبر، لا يمكن العثور على سجلات صخر تنغستن، وليس أن هناك إعلانًا رسميًا صريحًا بهذا الخصوص4.
المصدر: الاتحاد الدولي لصناعة التنغستن (ITIA)، أرلبرتر 2018، الموسوعة
هناك شيء آخر يجب أن نذكره أولًا. كلمات «معادن إستراتيجية» و«معادن حيوية» هذه، هي مصطلحات جغرافية سياسية ظهرت في الاستخدام خلال العقد الماضي من قبل الولايات المتحدة والاتحاد الأوروبي واليابان. قبل ستين عامًا، عندما ارتفعت تايوان إلى هذه الصناعة، لم تكن لديها أي علاقة بهذه المصطلحات. الدوافع آنذاك كانت مجرد معيشة، والثمن كان نهرًا واحدًا.
لذا يمكن طرح السؤال بالعكس: كيف تظهر جزيرة لا تنتج تنغستن على خريطة تدفق التنغستن العالمي؟
من التكلفة التي دفعتها نهر إرين، يُستخرج حرفية باتوا
يجب أن نبدأ من ذلك النهر. في الستينات، كانت مدينة كاوسيونغ تفكك السفن التي تقلع بضائع من السيارات المستعملة والأجهزة الإلكترونية المستعملة الأمريكية، واستقبلتها خليج تايبيه لتفكيكها وتذويبها. وفقًا لتقرير قناة الإعلام العامة العامة «جزيرتنا»، كان عدد الأشخاص العاملين في هذا المجال يصل إلى عشرات الآلاف، وفي بعض التقديرات يصل إلى مئة ألف شخص5. من خلال استعادة المعادن من الأشياء التي يرميها الناس، تم تكوين هذه الحرفية على مدى ثلاثين عامًا.
لكن التكلفة تُحسب في نفس الدفتر. في عام 1986، أصبحت صدف الرغويات في مصب نهر إرين لونًا أخضر، ونشرت صورة التلوث بالنحاس على صفحات الصحف الوطنية. في عام 1993، حظرت الحكومة بشكل شامل استيراد الفضائح المنزلية، وانطفأت نيران المصنع6. بعد ذلك، جاءت الحسابات بهذه الطريقة: أنفقت إدارة البيئة أكثر من 800 مليون يوان لتدمير جميع الرغويات الخضراء موقظة لحماية الصحة العامة، ومنذ عام 2002 بدأت بشكل رسمى بإصلاح نهر إرين، وقد أنفقت أكثر من 2 مليار يوان خلال عشرين عامًا7. الأولى كانت تعويضًا عن الخسارة التي تكبدها المربين، والثانية كانت تكلفة مشروع هندسي للنهر، وطبيعة المال ليست واحدة. أما السكان الذين عاشوا في تلك المنطقة على مدى سنوات، أو العمال الذين عملوا في مواقع الغسيل بالحمض والتغطية الكهربائية، فلم يُجرََ أي متابعة صحية لهم، ولم يُحمََ أحد بالمسؤولية القانونية عن التلوث، ولا يمكن رؤيت ذلك في المعلومات العامة. حتى الآن، لم يتم حساب نصف التكلفة التي دفعت على مدى ثلاثين عامًا.
انطفأت النيران، لكن الحرفية بقيت حية. اليوم، ما تقوم به في باتوا في الواقع هو إعادة تكرير النفايات التي تحتوي على التنغستن بشكل نظيف: تبدأ السبائك الصلبة والشرائح التي تحتوي على التنغستن باستخدام محاليل الصوديوم لتحللها إلى محلول من حمض التنغستن الصوديوم، ثم يتم استخراج الأمونيوم التنغستي (APT) من خلال استخراج بالذوبان وتكاثفه، ثم يتم تسخين APT إلى 600 درجة مئوية لتحللها إلى ثلاثية أكسيد التنغستن، ثم يتم تقليلها باستخدام الهيدروجين في فرن دواري أو فرن متحرك بين 700 و1000 درجة مئوية للحصول على بودرة معدنية تنغستن2. نفس المسار، لو استُبدلت المواد الخام بها بالرماد الأليفي، فهو ما تقوم به شركات التعدين في جميع أنحاء العالم. تأخذ تايوان الطريقة المعاكسة، وهي النفايات.
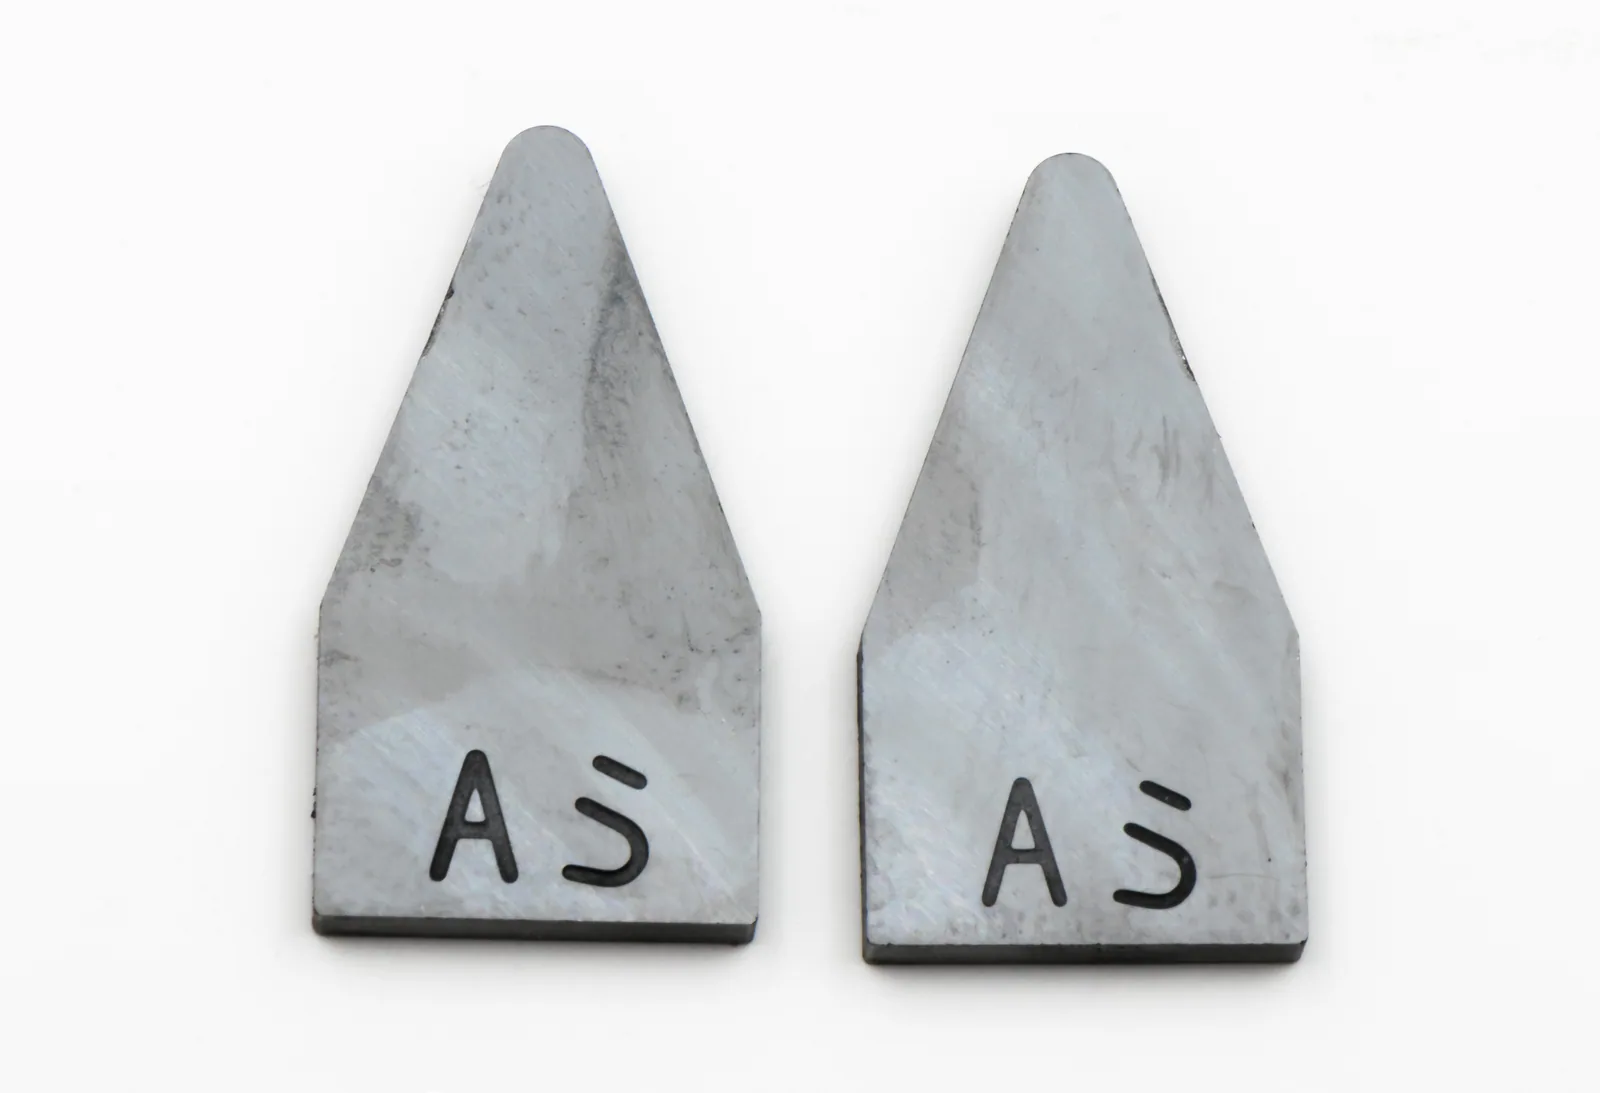
أدوات مصنعة من تنغستن. تعتمد مجمع ماكينات دقيقة في تايتشو على هذه الحديدة. صورة: جاكيك هالوسكي / ويكيميديا كومونز، CC BY-SA 4.0.
الشركتان اللتان تقومان بهذه المهمة، كلتاهما في باتوا، بتايوان. تأسست شركة ليان يوان معدن في عام 2018، برأس مال 428 مليون يوان، و152 موظفًا، وإيرادات بلغت 1.1 مليار يوان في عام 2024، وسعة استرداد سنوية تقدر بحوالي 3000 طن، وحد أقصى تصميمه 5000 طن8. كتبت تقرير بيانات الصناعة في مجلة «هذا الأسبوع» بهذه الكلمات: «شركة ليان يوان معدن هي أول شركة تايوانية تقوم بإعادة تكرير السبائك الصلبة وتحويلها إلى مواد أولية من التنغستن والكوبالت، وهي حاليًا أكبر منصّع لإنتاج حمض التنغستن الصوديوم في العالم، وهي المورد الوحيد للتنغستن في تايوان لكل من تاياي وشركة أبل».9 شركة تايوانية يصعب على معظم الناس سماع اسمها، تقف في طرف المواد الخام التي تغذي شركة تاياي للشركات: تاياي سيميكوندكتر.
أما الشركة الأخرى فهي جين يوان، رقم التسجيل الواحد 54632783، أُسست في يونيو 2014 في كاوسيونغ باسم «شركة يون دي تي تنغستن المحدودة»، ثم غيّرت اسمها لاحقًا إلى «جين يوان تكنولوجيا تنغستن». في 22 يونيو 2026، أنهتت إجراءات تغيير هياكلها، فتحولت من شركة محدودة إلى شركة مساهمة وغيّرت اسمها إلى «جين يوان موارد تنغستن وكوبالت»، برأس مال إجمالي 300 مليون يوان، ومساهمات فعلية 150 مليون يوان10. توضح الموقع الرسمي للشركة نفسها بأنها «المبتكر والقائد الوحيد في تايوان لإنتاج الأمونيوم التنغستي (APT) وبودرة أكسيد التنغستن»11. والذي يُقتبس باستمرار من قبل وسائل الإعلام هو «السعة السنوية يمكن أن تصل إلى أربعة آلاف طن»، لكنه لا يوجد تحقق منه بواسطة طرف ثالث، ولا يمكن التمييز بين ما إذا كان يشير إلى السعة أو الإنتاج الفعلي12.
كلتا الشركتين تدّعيان أنها «وحيدة»، لكنهما لا يتعارضان لأن خطوطهما الإنتاجية مختلفة: إحداهما تنتج حمض التنغستن الصوديوم والكربونات التنغستية، والأخرى تنتج الأمونيوم التنغستي وبودرة أكسيد التنغستن. من المثير للاهتمام أن كلتا الشركتين تتجهان نحو بعضها البعض. أعلنت جين يوان في 14 يناير 2026 عن خطة للاستثمار في إنتاج بودرة تنغستن وبودرة كربون تنغستن13، بينما تتجه خطة توسيع ليان يوان نحو الأمونيوم التنغستي، وأكسيد التنغستن، وبودرة تنغستن14. ما يعنيه «كل منهما وحيدة» هو مجرد تقسيم عمل مؤقت، ويمكن لأي استثمار جديد من أي طرف أن يغيّره في أي وقت.
الجانب التالي من هذه الحرفية هو مجمع ماكينات الدقة في تايتشو الكبير، حيث تعتمد مئات المصانع على أدوات معدنية مصنعة من تنغستن. في طول 60 كيلومترًا من الوادي الذهبي، توجد حوالي 1500 مصنع لماكينات دقيقة، وتكون تايوان دائمًا إحدى أكبر منتجي ماكينات الأدوات في العالم15. عادةً ما تتحدث الشرائح والماكينات على لسان مختلف، وتنغستن هو الخط الذي يربط بينهما.
📝 ملاحظات المحرر: يُقال عادةً إن «تايوان تحول النفايات إلى ذهب، وهي نموذج يُحتذى به في الاقتصاد الدائري». هذه الصياغة تبدو جميلة، لكنها تغيّر الترتيب. ترتيب تايوان هو أولاً ثلاثين عامًا من تفكيك النفايات غير المنظم، ثم نهر بالنحاس فوق الحد الطبيعي، ثم في عام 1993 تم فرض الحظر ومعايير بيئية لاحقة، وعلى استناد نفس الحرفية لجعلها تنتج بما يلبي معايير شبه الموصلات والفضاء. الوعي البيئي جاء متأخرًا عن التكنولوجيا، هذه الحرفية نُقلت إلى الواقع بفضل التكلفة، وحساب التكلفة لم يتم تسوية جزء كبير منه حتى الآن.
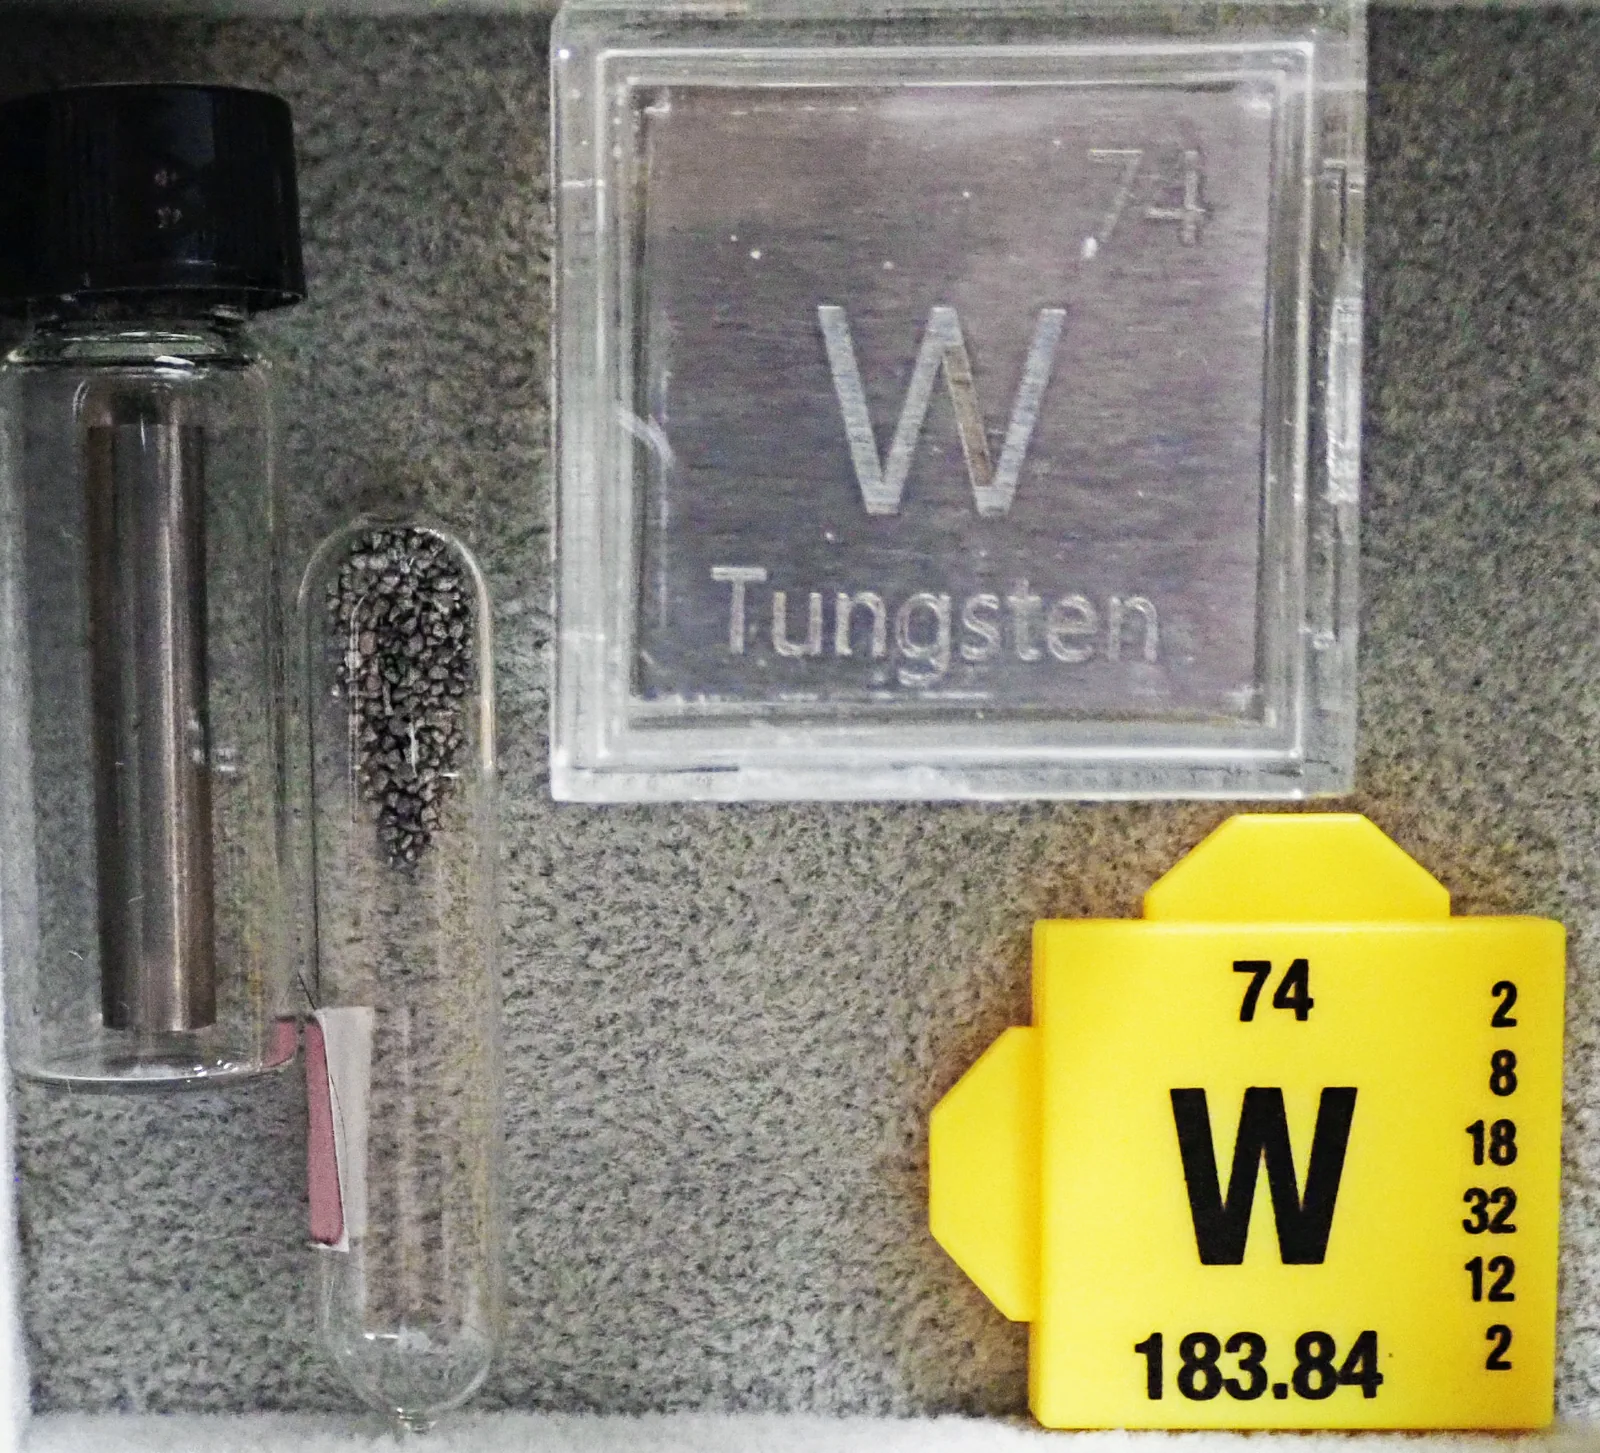
عينة نقية من التنغستن الأبيض مع عينة خام. تايوان لا تنتج هذا النوع من الألماس، لكنها تنتج منتجاتها المشتقة. صورة: جيمس ست. جون / ويكيميديا كومونز، CC BY 2.0.
الحرفية حقيقية موجودة. لكن قيمتها ومتى تصبح ذات قيمة، ليس من قبل باتوا أن يقررها.
جملة خطاب برلمانية واحدة، وبضعة أشهر تنتهي فيها مصنع كامل
في 4 فبراير 2025، نشرت وزارة التجارة الصينية والإدارة الجمركية الصدرى العدد 10 لعام 2025، وفرضت قيودًا على التصدير تشمل البوليتانيوم، الكسنيت، البولونيوم، الموليبدينوم، والإنديوم ذو الصلة، وأدرجت مباشرةً أمونيوم الووليتانيوم، وأكسيد الووليتانيوم، والكربيد الووليتانيومي. وقد نفذت القيود في نفس اليوم الذي تم فيه نشرها16. وكانت السبب الوحيد المذكور في بداية الإعلان هو: "لأغراض الأمن الوطني والمصالح الوطنية، ولأداء الالتزامات الدولية المتعلقة منع الانتشار، وبموافقة مجلس الدولة، قرر فرض قيود على التصدير على العناصر التالية." هذه لغة قانونية نموذجية، دون أن توضح ما يقصد بـ"مصالح الأمن الوطني" تحديدًا، ولا تذكر أي دولة على وجه الخصوص. وكانت تعليقات المتحدث باسم وزارة التجارة الصينية في ذلك اليوم موجزة جدًا: "إن فرض القيود على الووليتانيوم ومنتجاته ذات الصلة هو ممارسة معتادة على الصعيد الدولي."17
وما حدث بعد ذلك، سيقوله لك التوقيت. في 7 نوفمبر 2025، قال رئيس الوزراء الياباني، كوتشي ساسامitsu، في إجابته على أسئلة البرلمان، إنه إذا استخدمت الصين السفن الحربية والقوة ضد تايوان، فقد يشكل ذلك "وضعًا طارئًا يهدد الوجود" بموجب القوانين الأمنية اليابانية (هذه ترجمة إنجليزية من قبل وسائل إخبارية متعددة، وليست نصًا حرفيًا من السجلات اليابانية)18. ثم في 6 يناير 2026، نشرت وزارة التجارة الصينية العدد الأول لعام 2026، ومنعت تصدير أي منتجات ذو استخدامين عسكري ومدني إلى العملاء العسكريين اليابانيين، وأصبحت القيود سارية الفعل من اليوم الذي تم فيه نشرها19. ثم في فترة فبراير إلى أبريل 2026، أظهرت إحصاءات الجمارك الصينية أن صادرات الصيدلة الووليتانيومية والبودرة الووليتانيومية إلى اليابان كانت صفرًا لثلاثة أشهر متتالية20.
وهنا بحاجة إلى التوضيح بدقة: ما يعادل الصفر هو الصيدلة الووليتانيومية والبودرة الووليتانيومية فقط. أما إذا ننظر إلى "منتجات الووليتانيوم ذات الصلة" بشكل أوسع، فقد انخفضت الواردات اليابانية في أبريل بنحو 50% مقارنة بمتوسط الشهر في 2025، ولم تصل إلى الصفر تمامًا21. نفس الحدث، ولكن طريقتان مختلفتان في عرض الإحصاءات، وفرق كبير بينهما.
ثم جاء 1 يوليو. وقد أعلنت شركتا كوريا الشمالية (Kanto Denka) وشركة سيガマ (Central Glass) عن إيقاف إنتاجهما الدائم للبوليتانيوم الست سيليكون (WF6) في نفس اليوم. وكانتا تمتلكان معًا حوالي 25% من السوق العالمية، وكانت المواد الخام هي بودرة ووليتانيوم عالية النقاء تمامًا مثل ما ذكرناه22. والبوليتانيوم الست سيليكون هو المادة التي يتم فيها نقل المعدن الووليتانيوم إلى داخل الرقاقات الإلكترونية، وإغلاق هذه الخطوط يؤثر على تايوان سيباي (TSMC)، وثلاثة سامسونغ، وSK Hynix. ولم يتأثر الإمداد الكوري الجنوبي بنفس القدر23.
من جملة برلمانية واحدة إلى إغلاق مصنعين، مرت فترة ثمانية أشهر.
المصدر: Global Trade Alert، إعلانات وزارة التجارة الصينية المتتالية
ولا يوجد اتفاق واسع النطاق في الصناعة حول حجم الأثر. فقد علقت "شانهاي ستيل لينك" في اليوم التالي لنشر الإعلان رقم 10، مشيرة إلى أن التركيز الرئيسي للضوابط هو على المنتجات العسكرية من الووليتانيوم، بينما تمثل المنتجات العسكرية حوالي 10-20% من إجمالي الصادرات، وقد لا تتأثر بشكل ملحوظ باقي 80-90% من المنتجات المدنية. وكانت رأي الصناعة في ذلك الوقت غير متفائل، بل كانت راجعة ومترددة24. ولكن عند النظر إلى الوضع الياباني في عام 2026، يبدو أن هذا التقدير قد أخطأ على الأقل في تقدير تأثير "الاستهداف الدقيق لدولة واحدة" كأسلوب تطبيق القيود. ومع ذلك، فهو يذكرنا بأمر واحد: نفس الإعلان، عند نشره في الوقت المناسب، وعند اقتباسه بعد عام، يروي قصتين بحجمين مختلفين.
وقد استخدمت الدول الأخرى أدواتًا مختلفة للرد. فأمريكا اختارت سياسة الصناعة واللوائح المشترية: فقد أدرجت وزارة المياه والمعادن الأمريكية (USGS) في 7 نوفمبر 2025 قائمتها للمعادن الاستراتيجية، وأدرجت الووليتانيوم إلى جانب غاليوم وإينديوم ونيوبيوم كأعلى مستويات المخاطر في إمداداتها25. وقد طلبت إدارة اللوجستيات الدفاعية (DLA) استغلالًا تطوعيًا لحوالي 1,700 طن من منجم الووليتانيوم والمعادن المكررة، وتخطط الوزارة لتمويل قصوى يصل إلى 1 مليار دولار أمريكي، لكن هذه الأرقام لا تزال في مرحلة النوايا والحدود القصوى26. وقد تم توفيق 6.2 مليون دولار أمريكي وفقًا لقانون الإنتاج الدفاعي في 23 يوليو 2025، وذلك لمشروع منجم بيلت بوليمان في ولاية نيفادا، مما جعل أكبر قوة عسكرية في العالم التي لم تعد تستخرج الووليتانيوم منذ ما يقرب بعشر سنوات، تبدأ مرة أخرى في حفر المنجمات27. وفي الجانب التنظيمي، أصبحت البند DFARS 252.225-7052 سارية من 1 يناير 2027: لا يجوز أن تشتري عقود الدفاع بودرة ووليتانيوم أو سبائك الووليتانيوم، بشرط أن يكون أي مرحلة من مراحل التعدين أو التكرير أو الفصل قد اقتُرِضت فيها في الصين أو روسيا أو إيران أو كوريا الشمالية28.
وقد أدرجت الاتحاد الأوروبي الووليتانيوم كأحد 17 مادة أساسية إستراتيجية في قانونها الساري المعمول به. وأما ما ذكره الإعلام عن تخطيط احتياطيات إستراتيجية موحدة بقيمة 3 مليارات يورو، فهو لا يزال مجرد اقتباس من مصادر مجهولة في تقرير رويترز، دون وجود وثيقة رسمية من اللجنة التنفيذية29. وتعتمد اليابان على قانون "تعزيز الأمن الاقتصادي" لوضع الووليتانيوم والمعادن الأخرى ذات الصلة في قائمة "السلع الهامة ذات الأولوية الخاصة"، وتتولى JOGMEC إدارة الاحتياطيات الوطنية. وغالبًا ما يُستشهد بـ"هدف الاحتياطيات لمدة 60 يومًا"، لكنه لم يتم العثور على هذه العبارة بدقة في الصفحة الرسمية للحكومة30.
ثلاث أدوات مختلفة، ومشعور واحد مشترك بينهن: هذا المعدن الذي نحمله في أيدينا، لم ينمُ في مزرعتنا.
تايوان تُخفت تماسكها من التنغستن بعناية
كيف يدخل التنغستن إلى الشريحة. يتحلل سداسي فلوريد التنغستي في عملية الترسيب البخاري الكيميائي، ملء المعدن بطبقة طبقة داخل النافذ المتصلة والثقوب الموصلة، ويُرصّب أيضًا خطوط 3D NAND، وهي المسارات التي يتدفق عبرها البيانات في الذاكرة بشكل عمودي31. هذه التقنية لملء الثقوب كانت معيارية منذ جيل 0.5 ميكرومتر، لكنه كلما كان العقدة أكثر تقدمًا، وزادت نسبة العمق إلى العرض في الثقوب، وزادت اعتمادها على هذه التقنية32. صناعة الأشباحات النصلية التي تُبنى طبقة فوق الأخرى طوال عقود، كلها تعتمد على هذا المعدن لربط التيار الكهربائي.
من المثير للاهتمام هو سعره.
الجزء التالي هو الأكثر ميلًا للنسيان. في الوقت الذي يُرفع فيه التنغستن إلى منصة الساحة الجغرافية السياسية، تبدأ صناعة 3D NAND في استبداله. وفقًا لتحليل صناعي، فقد كتبت الشركات الثلاث الكبرى لـ NAND الموليبدينوم (molybdenum) في خطط الإنتاج، وستبدأ الخطوط الأولى بالتحويل في عام 2026. مزايا الموليبدينوم تكمن في عدم الحاجة إلى طبقة حاجز من تيتانيوم نيتريد، مما يجعل المقطع الكامل موصلًا تمامًا، وكذلك غازات المقدمة خالية تمامًا من الفلور، مما يزيل مشاكل التآكل. في الهياكل التي تتجاوز 300 طبقة، يمكن خفض المقاومة بأكثر من 50%33. وصف التحليل واضح ببساطة: الموليبدينوم هو ما يتيح لشركات NAND الاستمرار في البناء فوق بعضها، وهو البناء هو جوهر هذه الصناعة بأكملها.
يجب أن نأخذ هذا التقييم بعض الخصم. إنه حاليًا يعتمد فقط على هذا التحليل الصناعي الواحد، ولم يتم مراجعته من قبل أقران، ولم يتم نشر حجم التحويل الفعلي في أي مصدر أكاديمي مستقل، وما زالت الأمور في مراحلها الأولية. أما في الشريحة المنطقية، فلم تظهر بعد أي اتجاهات بديلة مماثلة، ويظل التنغستن هو الخيار السائد.
ومع ذلك، فإن الاتجاه واضح: لدى التنغستن دورة صلاحية في شريحة الأشباح النصلية. عندما يُبنى قلق صناعي أحد البلدان على افتراض أن مادة معينة لا يمكن استبدالها، فإن العلوم المواد تجيب على هذا السؤال بوتيرتها الخاصة، ولا تأخذ في الاعتبار أي إعلان عن قيود تصدير.
الجانب التكنولوجي لقد بدأ بالتحرك بالفعل. ماذا عن بنية سلسلة التوريد؟
الجانب نفسه من سلسلة الاستيراد، تايوان جزء منها
يجب أن يبدأ الإجابة على مستوى البنية من حيث تأتي المواد الخام. تايوان لا تمتلك مناجم، وتلك الفرنتين في باتونغ تحرقان مواد استهلاكية مستوردة. وفقًا لتقارير صناعية، فإن مواد تغذة شركة تشيان تأتي من مصانع استهلاك الواقعي في الولايات المتحدة وأوروبا واليابان وفيليبين14。 الحرفية على الجزيرة، ومصادر المواد في موانئ الآخرين.
في السنوات الأخيرة، أصبحت هذه المصادر مضغوطة. منذ مايو 2025، ارتفعت أسعار الواقعي الأمريكية أكثر من 200%، وارتفعت أسعار نفايات الواقعي حوالي 350%. وتشير بيانات مشروع بلو لدراسة المعادن الحيوية البريطانية إلى أن الصادرات الأمريكية من نفايات الواقعي إلى تايوان وفيليبين وفيتنام وكورا الجنوبية — وهي محاور استهلاك — شهدت زيادة موازية34。 ومع ارتفاع الأسعار إلى هذه الدرجة، تغير شكل الأمر على أرض الواقع: تحدث أحد تجار النفايات في نيو جيرسي رسالة من المشتري الصيني — «التقاء مباشرة في موقف سيارات هوم ديبو» — وأخذ البضائع بقيمة أكثر من عشرين ألف دولار أمريكي في الحال.
هذه الجملة تحمل حقيقتين في آنٍ واحد. تايوان هي طرف طلب على هذه السلسلة، وكذلك هي عقدة منتقلة في طريق تدفق نفايات الواقعي الأمريكية إلى الصين. هذه الهوية المزدوجة غير نادرة في تايوان والاقتصاد العالمية، لكنها تصبح أكثر وضوحًا عندما يتم وضعها على خط الواقعي: تايوان تفتقر إلى هذه المواد، ومع ذلك تقع على طريق هذه المواد إلى البر الرئيسي.
وننظر أعلى للأعلى، فإن الحد الأعلى واضح أيضًا. يُقدّر أن الاستهلاك يوفر بين ربع وثلث طلب العالم على الواقعي، حيث تتراوح النسب بين المؤسسات من 25% إلى 35%، ويظل باقي الطلب يعتمد على التعدين35。 ولكن الأراضي التي تحتوي على المعادن، هي افتراضية لهذه المقالة بأكملها: تنتج الصين حوالي 80% من مخرجات الواقعي العالمية، وتمتلك حوالي 53% من الاحتياطيات المكتشفة، بينما تقسم فيتنام وروسيا باقي الحصة36。 تايوان تأخذ جزءًا من المرحلة الوسطى، وهي المرحلة التي تتطلب أن يبيع الآخرون أولًا المواد المستهلكة قبل أن يتم بدء العمل.
المواد، الأسعار، الحد الأعلى — لا شيء من هذا بيدنا. ماذا عن البنية الإطارية من هذه الجانب؟
سياسة تقول إنها إمداد غير صيني، لكن لا أحد يحسب كم تشتريه تايوان
هذه السلسلة عادةً ما لا ينظر إليها أحد، ولكن بمجرد أن يتعرض الضغط إلى أحد اللاعبين الملموسين، يملأ الفراغ المعلوماتي بسرعة بأفكار متعددة. في يوليو 2026، قتلوا أحد مديري شركة تعدينية في منزله، وتحريض الشرطة يشير إلى أن القتلة يطمحون إلى قتله، وقد يكون الدافع ذو صلة بخلافات مالية. أصدرت وسائل الإعلام المأجورة بيانًا، ولم يُظهر أي دليل يشير إلى أن هذه الحادثة مرتبطة بضوابط صادرات الصين للتنغستن أو منافسة السلاسل الإمدادية37。
من الناحية المؤسسية، تُعلن أنها موجودة. في نوفمبر 2025، أنشأت وزارة البيئة والاقتصاد وزارة "فريق الأمن الوطني للموارد الاستراتيجية والحيوية في تايوان"، وتنفذها في ثلاث مراحل: إحصاء الاحتياجات المحلية، تعزيز بقاء الموارد في تايوان، ومساعدة الشركات في الحصول على المواد الخام والتكنولوجيا المتقدمة، ويُدرج التنغستن في قائمة المواد الحيوية38。
لم تكن لوائح تايوان تمامًا غير منظامة في هذا الصدد. المادة 19 من قانون تطوير صناعة الدفاع تقول بوضوح: لا يجب أن تأتي المكونات أو المواد الخام الحيوية اللازمة لتطوير أو إنتاج أو صيانة الأسلحة العسكرية من الصين الرئيسية أو هونغ كونغ أو ماكاو، ولا يجب أن تأتي من مؤسسات تم تمويلها بواسطة أشخاص أو كيانات من هذه المناطق في بلدان أخرى، باستثناء الحالات التي تتطلبها ضرورة خاصة وبموافقة الجهة المختصة39。 كما قامت دائرة القوانين في البرلمان في عام 2023 بنشر تحليل بعنوان "دراسة حول القضايا القانونية المرتبطة بتعزيز إمدادات المعادن النادرة للاحتياجات العسكرية"، استخدمت أمثلة مثل إعادة تشغيل معدن التنغستن في كوريا وتطوير مناجم التنغستن في بريطانيا، وحذرت تايوان من أنها لا يجب أن تعتمد فقط على "القيمة الاقتصادية" كمعيار واحد عند وضع استراتيجيات إمداد المعادن النادرة40。
ما ينقصه هو النصف الآخر، أي الأرقام القابلة للتتبع. كم تستورد تايوان من التنغستن في العام؟ كم منه يأتي كـ APT؟ من أي دول؟ مدى الاعتماد على مصدر واحد؟ يمكن للجمهور أن يبحثوا في قاعدة بيانات إدارة الجمارك في وزارة المالية بأنفسهم باستخدام نماذج تفاعلية، لكن لا توجد ملخصات جاهزة على الصفحة العامة41。 لا يوجد ملف سياسي علني يوضح ما إذا كانت تايوان تخطط لاحتياطي إستراتيجي للمعادن النادرة، وما هو المستوى المستهدف للاحتياطيات. نفس الوضع في قطاع الدفاع: القانون يحدد من لا يمكنهم شراء منهم، لكن الأرقام الفعلية لمن اشتروا منهم وكم، غير متاحة في البيانات العامة.
من الصعب أن يتجاهل هذه الفجوات، ولا يعني غياب المعلومات أنها غير موجودة، ربما مجرد عدم نشرها بشكل قابل للبحث. لكن الصورة واضحة: لدى تايوان قائمة منع، لكنها لا تملك كتاب حسابات إيجابي. على الأقل، لدى الصين سبب مذكور في الإعلان، بينما لا يملك تايوان حتى رقمًا واحدًا يوضح كم شراءه في العام.
وقد حذّر الأستاذ وانغ هونغ-جين، أستاذ العلوم السياسية في جامعة النجاح، والمدير التنفيذي لمعهد السياسات الوطنية، من سياسة "سلاسل الإمداد غير الصينية"، وهذه التحذيرات تأتي في غير موضعها. تحدث عن سياسات النادرة والمعادن الاستراتيجية بشكل عام، دون أن يذكر التنغستن أو أي شركة محددة، لكنه إذا وضعت كلماته في هذا السياق، فهو لا يبتعد عنه بواحد.
ما نحتاجه حقًا الآن هو مصادر مستقرة، وخطوط إنتاج نموذجية، وطلبات طويلة الأجل، وأسواق تجارية بحجم كبير
وقد قال شيء آخر بوضوح أكبر: "إذا كانت الدول الديمقراطية لديها مجرد إعلانات سياسية، ولا تبني حقًا القدرة الإنتاجية، وتكنولوجيا المعالجة، ونظام الشراء، وسوقًا مستقرًا، فقد ينتهي بهم المطاف إلى أن يصرخوا في الدبلوماسية ضد المخاطر، بينما يظلون يعتمدون على الصين في الصناعة."42
توفر الولايات المتحدة مثالًا مقابلاً. فإن عملية استشعار 1,700 طن من الموارد هي أمر واحد، وتخطيط 1 مليار دولار كحد أقصى هو أمر آخر، وتخصيص 6.2 مليون دولار فعليًا إلى منجم في نيفادا هو أمر ثالث. يتم التمييز بوضوح بين النوايا، والحد الأقصى، والتخصيص، مما يتيح للجمهور متابعة التقدم خطوة بخطوة. ما تايوان تفتقره الآن تمامًا هو هذا النوع من الوضوح، حيث لا تزال الإعلانات لم تنتج أي أرقام يمكن تتبعها.
📝 ملاحظة المحرر: كلمة "إستراتيجي" تحمل تكلفة خفية — فهي تجعل الشيء يبدو وكأنه قد تم التعامل معه بالفعل. الفرائف في بيلتشيتانغ قبل أن تُعلص بها بعلامة الأمن الوطني، كانت تؤدي نفس العمل، وتتحمل نفس التكاليف البيئية، وتكسب نفس الأرباح المتدنية. الطريقة التي يتم من خلالها رؤيتها هي أن يتم تضمينها في قائمة فرق الوطن، أو أن تظهر في العناوين الرئيسية للصحف الاجتماعية، وليس أن يبدأ أحدهم بحساب مدى الاعتماد على الواردات. الحقيقة أن صناعة لا تُرى إلا بعد أن تُعلص بها، تعني أنها لم تكن موجودة على حسابات أحد من قبل.
الصناعة التي لا يمكن لأحد أخذها، والصناعة التي يمكن لأحد قطعها بزرقة واحدة
الصناعة حقيقية: تدخل السماد المعدني الصلب إلى الأفران، تُسحب الكربون منه باستخدام الصابون، تنمو خلايا التبلور لتنتج APT، ويُعاد تحويلها باستخدام الهيدروجين عند 700°م إلى بودرة رمادية. استرجاع المعادن من النفايا، هذه المهارة اكتسبت على مدى ستين عامًا، لا يمكن نسخها بإعلان واحد، ولا يمكن توسيعها في غضون ثلاث سنوات. هذه هي الجزء الحقيقي الذي ينتمي إلى تايوان.
باقي الأمر لا يقع بيد تايوان. المواد الخام مستوردة من النفايا، وسعرها يحدده أسواق لندن وشنتشن. عتبة السوق مكتوبة في بنود شراء وزارة الدفاع الأمريكية التي تدخل حيز التنفيذ في عام 2027. الاستخدام يعتمد على ما إذا كان مهندس الأشباحات سيستمر في استخدام الكربون أم ينتقل إلى الموليبدينوم. ثلاثة أمور، لا واحدة منها يمكن لتايوان قرارها وحدها.
✦ الكربون داخل شريحة واحدة يشكل أقل من 1% من تكلفة التصنيع. ما يتوقف عن العمل، ليس السعر.
السبائك الكربونية تحتاج إلى درجة حرارة تتجاوز 2200°م لتُضيء. هذه الحرارة تُستخرج بالتيار الكهربائي، ولا يمكن للمصباح السطحي توفيرها بنفسه. حرارة مهارة تايوان هنا أيضًا مُستخرجة بالقوة، تُحرق فيها تكاليف نهر إيرن تسريحي على مدى ثلاثين عامًا، وكذلك كل مرة يتم فيها اختبار التوتر السياسي الخارجي. لم تنتهِ بعد. ولا أحد يعلم متى سيتوقف الأمر.
قراءة إضافية
- صناعة الأشباه الموصلة — مكان التنغستن في الرقاقات، جزء من هذه الثورة المواد التي استمرت 50 عامًا
- شركة تايوان: TSMC — إلى أين تصل صوديوم التنغستات المنتج في بينتونغ
- تجارة تايوان والسلاسل العالمية للإمداد — وضع تايوان الطويل على سلاسل الإمداد العالمية حيث تكون عقدة وفجوة في الوقت نفسه
- طاقة تايوان والأشباه الموصلة — مورد آخر على الجزيرة غير كافٍ لكنه يدعم "جبل الحراسة الوطنية"
- صناعة الروبوتات في تايوان — الوجهة التالية لتجمع الآلات الدقيقة في جبل دادو
مصادر الصور
يستخدم هذا المقال 3 صورًا بترخيص CC، مخزّنة في public/article-images/technology/ لتجنّب الروابط المباشرة إلى خوادم المصدر:
- Glühwendel einer 60-Watt-Glühlampe — Photo: VSchagow, 2018-09-15, CC BY-SA 4.0, Wikimedia Commons file Glühwendel_einer_60-Watt-Glühlampe.jpg
- 2023 Noże z węglika wolframu — Photo: Jacek Halicki, 2023-03-25, CC BY-SA 4.0, Wikimedia Commons file 2023_Noże_z_węglika_wolframu.jpg
- Tungsten (Element - 74) — Photo: James St. John, 2024-09-28, CC BY 2.0, Wikimedia Commons file Tungsten*(Element*-_74).jpg
المراجع
- موسوعة المعرفة — الخيوط المعدنية — مقالة علمية عامة باللغة الصينية، توضح أن درجة حرارة عمل خيوط مصباح التلألأ الأبيض تتراوح بين 2200 و2500 درجة مئوية؛ ليست وثيقة تقنية أولية، والقيم تُستخدم للإشارة إلى الحجم التقريبي↩
- International Tungsten Industry Association — Properties & Intermediates — صفحة تقنية رسمية من الجمعية الدولية لصناعة المعدن الثقيل، توضح أن نقطة انصهار المعدن الثقيل 3422±15°C، والكثافة 19.25 غ/سم³، وتشمل سلسلة عملية كاملة تشمل تحلل APT حراريًا إلى ثلاث أكاسيد المعدن الثقيل، وتقليل الهيدروجين إلى بودرة المعدن الثقيل (بين 700 و1000 درجة مئوية)؛ وتُشير إلى الكثافة المشابهة للذهب في ويكيبيديا الإنجليزية بحوث أرثربيلستر 2018↩2
- 碧威 Bewise — 資料技術資料 — صفحة تقنية من مصنع تايواني للأدوات، توضح أن الألمنسيوم المعروف باسم 'فولاذ المعدن الثقيل' هو مركب صلب من بودرة كربيد المعدن الثقيل مع ملاصق كوبالت، ويظل صلبًا حتى فوق 600 درجة مئوية، ويقل صلابته فقط عن الماس↩
- 經濟部礦業統計年報 — باستخدام خريطة موارد المعادن على سحابة الجيولوجيا للتحقق، فإن قائمة المعادن المعدنية المعروفة في تايوان تشمل الذهب، والفضة، والنحاس، والحديد وغيرها؛ وبما أن ملف PDF السنوي لا يمكن التحقق منه صفحة بصفحة، فإن هذا التقرير يعتمد على تعبير محفوظ بعبارة 'لا توجد سجلات لمناجم المعدن الثقيل'↩
- 公視《我們的島》— 廢五金與二仁溪 — برنامج تلفزيوني من تايوان يوثق ازدهار وانخفاض صناعة المعادن المعاد لإعادة التدوير في خليج تاينان؛ ويُستشهد ببيان عدد العاملين بـ 100000 شخص في ذروتها من هذا التقرير، وهو مصدر واحد فقط↩
- 環境資訊中心 — 二仁溪污染史 — تقرير زمني يوثق حادثة الرغوة الخضراء عام 1986 وحظر كامل الواردات المعادن المعاد لإعادة التدوير عام 1993↩
- CTWANT — 毒染二仁溪系列報導 — يوثق بدقة كلمة بكلم أن هيئة حماية البيئة دمرت الرغوة الخضراء ودفعت أكثر من 800 مليون يوان للمزارعين المحليين، وبدأت عمليات تنظيف نهر إيرين في عام 2002 بتكلفة أكثر من 200 مليون يوان على مدار 20 عامًا؛ ومع ذلك، فإن طبيعة المبلغين مختلفة، حيث الأولى تعويضًا لخسائر المزارعين، والثانية تكلفة مشروع النهر↩
- 遠見雜誌 — 台灣關鍵礦物與回收業者 — مصدر لأرقام مالية وسعة إنتاج شركة ليونيون ميتال: رأسمال 428 مليون يوان، 152 موظفًا، وسعة إعادة التدوير السنوية حوالي 3000 طن (الحد الأقصى للتصميم 5000 طن)↩
- 今周刊 ESG — 優分析產業數據中心圖解 — تقرير بتاريخ 22 يوليو 2025، يوثق بدقة كلمة بكلم أن ليونيون ميتال هي أكبر منتج عالمي لحمض الصوديوم المعقود، ومورد المعدن الثقيل لشركات تيسمي والتي تعمل في تايوان؛ ومع ذلك، لا توجد أي تحقق من قبل طرف ثالث مستقل للوصف مثل 'الوحيد' أو 'أكبر منتج عالمي'، ويتم الحفاظ على طبيعته عند الاقتباس↩
- 台灣公司網 — 統編 54632783 登記資料 — عبر التحقق من استعلام تسجيل شركة تيتش نيوز، فإن خمسة منصات تجارية مستقلة تسجيلًا توحيديًا تسجل 'شركة كيوان ميتال المحدودة (تأسست في 12 يونيو 2014) → شركة كيوان تكنولوجيا ميتال المحدودة → شركة كيوان ميتال والكوبالت للموارد المحدودة (أُعيد تسمية الشركة في 22 يونيو 2026)' ككيان قانوني واحد بنفس رقم التسجيل↩
- 京沅官網 — 關於我們 — التعبير 'الوحيدة في تايوان المتخصصة في إنتاج وتوجيه أوليات الفوسفاط المعلقة (APT) وبودرة أكاسيد المعدن الثقيل' هو تعبير ذاتي من الشركة، وليس نتيجة تحقق من قبل طرف ثالث، ويتم الحفاظ على طبيعته عند الاقتباس↩
- 自由時報 — 台灣唯一 APT 製造商報導 — البيان 'يمكن أن تصل الإنتاجية السنوية إلى أربعة آلاف طن' يأتي من هذه السلسلة من التقارير وتم اقتباسه من قبل وسائل إعلام متعددة، ولا يوجد أي تحقق من قبل طرف ثالث مستقل، ولا يتم التفريق بين السعة والإنتاج الفعلي↩
- 京沅官網 — 重大訊息 — أعلنت في 14 يناير 2026، وتخطط لاستثمار مشروع إنتاج بودرة المعدن الثقيل وكربيد المعدن الثقيل↩
- 台灣產業觀察 — 聯友金屬的原料與擴產規劃 — مدونة تعيد صياغة كلام الشركة، توثق أن المواد الخام تأتي في المقام الأول من مصانع إعادة التدوير في الولايات المتحدة والاتحاد الأوروبي واليابان وفيلبين، وتخطط للتوسع نحو APT، وأكاسيد المعدن الثقيل، وبودرة المعدن الثقيل، وكربيد المعدن الثقيل؛ وهو اقتباس ثانٍ وليس سجلًا دقيقًا لاجتماع الإدارة↩2
- 台中市政府經濟發展局 — 精密機械產業聚落 — وصف رسمي من حكومة مدينة تايتشونغ لحوالي 1500 مصنع آلة دقيقة في وادي جبل دادوشان؛ ومع ذلك، فإن تصنيف صادرات الآلات الأدوات يختلف بين التقارير السنوية، ويعتمد هذا التقرير على تعبير محفوظ بعبارة 'واحدة من أفضلها عالميًا'↩
- وزارة التجارة الصينية — الإعلان رقم 10 لعام 2025 — نُشر ودخل حيّز التنفيذ في 4 فبراير 2025، وفرض يقييدات على التصدير للغرين والكسنتيم والبولونيوم والموليبدينوم والمستحضرات الإلكترونية؛ تم إدراج الأمونيوم التنغستي والأكسدة التنغستية والكربيد التنغستي في القائمة؛ يُستخدم اللغة القانونية النموذجية «بأجر أجل الحفاظ على الأمن الوطني والمصالح، وأداء الالتزامات الدولية المتعلقة منع الانتشار» كاللغة الرسمية لهذا النوع من الإعلانات.↩
- موقع سينما — وزارة التجارة ترد على أسئلة حول التحكم في التصدير — وكالة الأنباء الرسمية أعدت نشر تصريحات المتحدث باسم وزارة التجارة بتاريخ 4 فبراير 2025.↩
- ويكيبيديا بالإنجليزية — أزمة دبلوماسية صين-اليابان 2025–2026 — تفاصيل كيوتا هاسمايوشي من إجابتها في البرلمان بتاريخ 7 نوفمبر 2025، نقلتها وسائل إعلام متعددة مثل سي إس إن إن وسي إس إس ونيكيه أسيا؛ هذه المقالة تعتمد على إعادة صياغة وليس اقتباسًا مباشرًا، لأن النص الأصلي لمحاضر اليابان غير متاح.↩
- وزارة التجارة الصينية — الإعلان رقم 1 لعام 2026 — نُشر في 6 يناير 2026، ويحظر تصدير السلع ذات الاستخدام المزدوج العسكري إلى العملاء العسكريين اليابانيين، ويدخل حيّز التنفيذ فورًا.↩
- تحليل الاتجاه — صين تصدر صفرًا لتصدير الكربيد التنغستي والبودرة التنغستية إلى اليابان — استنادًا إلى إحصاءات إدارة الجمارك الصينية، كانت القيم صفرًا لثلاثة أشهر متتالية في أبريل 2026، وهو ما يتفق مع تقارير نيكيه أسيا.↩
- 9DASHLINE — تحكم صين في تصدير الكربيد التنغستي ينعكس سلبًا على اليابان — تحليل من منظور معارض يشير إلى انخفاض واردات اليابان من منتجات التنغستي بنسبة 50% مقارنة بمتوسط شهري 2025، وزيادة صادرات أمريكا من نفايات التنغستي إلى اليابان بنسبة 24 ضربًا؛ وهذا يختلف عن تعريف TrendForce للصفر.↩
- أخبار السلسلة — مصنع WF6 الياباني يتوقف إنتاجه إلى الأبد — تفاصيل حرفية توضح أن شركة كيوتو ديناكي وشركة سي.إن.جي سياسية أوقفتا الإنتاج إلى الأبد بدءًا من 1 يوليو، وتمثلان حوالي 25% من السوق العالمية؛ يُذكر أن «9 موردين موثوقين لشركة تي إس إم سي» هو تعليق من محللين وليس إعلانًا رسميًا من تي إس إم سي، ولم يتم اعتماده.↩
- سينولوجيكس — إمدادات التنغستي والرقاقات بين الصين واليابان — تحليل من مكتبة ألمانية للدراسات الصينية توثق الخصائص الانتقائية للقيود وتشير إلى أن إمدادات كوريا الجنوبية غير متأثرة.↩
- SMM شانهاي — تعليقات حول قيود تصدير التنغستي — نُشر في 5 فبراير 2025، ويشير إلى أن التركيز الرئيسي للقيود هو على المنتجات العسكرية (10% إلى 20% من إجمالي التصدير)، بينما قد تكون 80% إلى 90% من المنتجات المدنية غير متأثرة بشكل ملحوظ، ويعبر صناعوا القطاع عن مواقف مترددة.↩
- USGS — قائمة موارد صناعية حرجة 2025 — أعلنت القائمة النهائية في 7 نوفمبر 2025 والتي تضم 60 مادة، وتم تضمين التنغستي مع الزرنيخ والكادميوم والنيوبيوم في الفئة الأعلى خطرًا من حيث الإمداد.↩
- فاست ماركتس — سلسلة إمداد التنغستي في الولايات المتحدة ونمو الدفاع — توثق أن إدارة اللوجستيات الدفاعية الأمريكية طلبت حوالي 1,700 طن من خام التنغستي والمعادن المنقاة، ويملك البنتاغون خطة لتمويل ما يصل إلى مليار دولار أمريكي كحد أقصى للموارد الحيوية؛ كلاهما مستوى رغبة وليس تنفيذًا نهائيًا، ويشمل المليار دولار مجموعة واسعة من الموارد وليس التنغستي فقط.↩
- Globe and Mail (نقلًا عن ACCESS Newswire) — ديفنس دي بي دي يمنح مشروع جبل بيلت 6.2 مليون دولار أمريكي — بتاريخ 23 يوليو 2025، صرفت 6.2 مليون دولار أمريكي بموجب الفصل الثالث من قانون الإنتاج الدفاعي لدعم مشروع خام التنغستي في نيفادا؛ لم يتم التحقق من النص الأصلي لبيان وزارة الدفاع الأمريكية بسبب رفض الخوادم الوصول، ويعتمد هذا الرقم على تقارير متعددة مستقلة متوسطة.↩
- DFARS 252.225-7052 — قيود على شراء المغنيتات والتالتام والتنغستي — هذه هي النصوص الرسمية للوائح الحكومية الأمريكية، تدخل حيّز التنفيذ في 1 يناير 2027، وتشمل القيود على مراحل التكعين والتكرير والفصل؛ رقم البند هو 7052 (وليس الخطأ المطبوع كـ 7050).↩
- اللجنة الأوروبية — قانون الموارد الأولية الاستراتيجية — يتم إدراج التنغستي كأحد 17 مادة أولية استراتيجية في القانون المعمول به؛ MINING.COM اقتبسته من رويترز تقارير عن احتياطيات موحدة بقيمة 3 مليارات يورو لديها مصدر مجهول فقط، ولم يتم العثور على ملفات رسمية من اللجنة الأوروبية.↩
- ORF — الميزة السياسية لليابان وكوريا الجنوبية في تأمين الموارد الأولية الحرجة — تحليل سياسات من مكتبة الهند توثق نظام الاحتياطيات الوطنية الذي أطلقته JOGMEC ويهدف إلى 60 يومًا؛ لم يتم التحقق من هذا العدد من الأيام على صفحة JOGMEC الرسمية، وهو نقل من مكتبة الفكر.↩
- globalsemiresearch — تكسيد التنگستن الست عشري، ال عنق في صناعة الأشباحات — تحليل صناعي يوثق أن تكسيد التنغستن الست عشري يمثل أقل من 1% من إجمالي تكلفة تصنيع رقاقات الذاكرة، وأن خطوط الأحرف في تقنية 3D NAND تُشكل العمود الفقري لبنية المكونات؛ غير رسمي ولا ينشر في مجلات أكاديمية↩
- Queen's University Belfast QAMEC — تكسيد التنغستن عبر التقطيح الكيميائي — صفحة تقنية لمركز بحث أكاديمي يوضح أن تكسيد التنغستن يتحلل في التقطيح الكيميائي لتكوين تعبئة تنغستن ونافذة اتصال؛ تعبئة تنغستن باستخدام CVD هي معيار طويل الأمد وليست مخصصة لعقد متقدمة↩
- globalsemiresearch — الموليبدينوم مقابل التنغستن — تحليل صناعي يوثق أن الشركات الثلاث الكبرى لتصنيع NAND قد أدرجت الموليبدينوم في خطط الإنتاج، وستحوّل أولى خطوط الإنتاج في عام 2026، ويقلل المقاومة في البنية ذات الطبقات فوق 300 بنسبة أكثر من 50%؛ موثوقية مصدر واحد فقط، غير محكومة بمراجعة أو مصادر أكاديمية مستقلة، وقد خفضت العبارات في هذا المقال↩
- 科技新報 — الصين تشرى بضائع التنغستن الأمريكية، وارتفعت الأسعار 350% خلال عام — يقتبس من بيانات مشروع بلو و Argus Media، ويوثق ارتفاع أسعار التنغستن الأمريكية أكثر من 200%، وارتفاع نفايات التنغستن 350%، وزيادة صادرات الولايات المتحدة من نفايات التنغستن إلى تايوان وفيليبين وفيتنام والكورة الجنوبية، وسيناريوهات تجارة وفقًا لما ذكره تاجر إعادة تدوير في نيو جيرسي؛ Farview Magazine يعيد النشر نفس البيانات الأصلية↩
- ITIA — الإمداد والدورة الاقتصادية — الصفحة الرسمية لاتحاد الصناعات الدولية للتنغستن، حيث تتراوح نسبة إعادة التدوير في الإمداد العالمي بين 25% و35% بين منظمات مختلفة، ويمكن الاطلاع على دراسة ذات صلة على ScienceDirect↩
- NAI500 — أفضل 10 دول مُنتجة للتنغستن في عام 2025 — يجمع بيانات من المسح الجيولوجي الأمريكي، إجمالي الاحتياطي العالمي حوالي 4.7 مليون طن معدني، الصين حوالي 2.5 مليون طن (حوالي 53%)، إنتاج عام 2024 حوالي 81 ألف طن، الصين حوالي 67 ألف طن؛ تختلف النسب بين مصادر متعددة بين 79% و82.7%، ويتم التعبير عنها كفترة↩
- 鏈新聞 ABMedia — تغطية ذات صلة — تصريح بشكل كامل: «لا توجد أي دلائل تشير إلى أن [المسؤول] قتل أو ارتباطه بضوابط الصادرات الصينية للتنغستن أو ارتفاع الأسعار العالمية للتنغستن أو منافسة إمدادات المعادن الإستراتيجية» (النص الأصلي يستخدم اسم العائلة، ويتم استبداله بـ [المسؤول] لتجنب الإشارة المباشرة)؛ ETtoday أيضًا توضح «لا توجد دلائل مباشرة حاليةاً تشير إلى ذلك، والقضية غير مرتبطة بتشديد الصين على صادراتها من منتجات التنغستن الأسبوع الماضي»، وتذكر أن التحقيق يركز على ارتكاب القتل، وقد تأسست فرقة تحقيق خاصة. القضية قيد التحقيق، والدافع والعدد المشتبه بهم غير محددين، ولا يتم الإشارة إلى الضحية باسمه↩
- 經濟日報 — فريق الموارد الاستراتيجية والحيوية — في نوفمبر 2025، ينظم وزارة البيئة والوزارة الاقتصادية مشروعاً مكوّن من ثلاث مراحل: جرد الاحتياجات اللازمة، تعزيز بقاء الموارد في تايوان، ومساعدة الشركات في الحصول على المواد الخام والتكنولوجيا المتقدمة؛ انظر أيضًا تقرير مراسل مستقل من برنامج العلوم العامة↩
- قاعدة القوانين الوطنية — قانون تطوير صناعة الدفاع — المادة 19 بشكل كامل: «يحظر أن يأتي المكونات الرئيسية والمواد الخام اللازمة لتطوير وتصنيع وصيانة المعدات العسكرية من مناطق الصين الكبرى أو هونغ كونغ أو ماكاو أو من قبل أهلها (مقيمين) أو الكيانات القانونية أو المنظمات أو الكيانات الأخرى التي تستثمر في مناطق ثالثة. لكن في حالات خاصة، يتم ذلك بعد استشارة الوزارة الإشرافية مع الوزارة المنسقة الأخرى.» المادة 2 تحدد الوزارة المنسقة كوزارة الدفاع والوزارة الاقتصادية واللجنة الوطنية للعلوم والتكنولوجيا؛ آخر تعديل لهذا القانون في 30 نوفمبر 2022 (السنة 111 للتقويم القمري). النص يُشكّل قائمة منعى لأصل المواد، ولا يتضمن أي التزامات كشف عن كميات الشراء أو مستويات الاحتياطيات↩
- البرلمان — تحليل الموضوع رقم 2103 (تحليل القضايا المتعلقة بتعزيز إمدادات المعادن الحيوية للاحتياجات العسكرية) — كتبه كونغ شي تشونغ، وآخر تاريخ مراجعة في 30 مايو 2023 (السنة 112 للتقويم القمري)؛ يستخدم أمثلة مثل استئناف مشروع التنغستن في كوريا الجنوبية وتطوير منجم التنغستن في بريطانيا للإشارة إلى أن «موارد المعادن الحيوية أصبحت أصللاً إستراتيجياً مهماً للاحتياجات العسكرية، وليست مجرد اعتبارها ذات قيمة اقتصادية»، ويقترح تعديل المادة 19 من قانون تطوير صناعة الدفاع بشأن من يتم استشارته. الصفحة الرئيسية توضح أنه «للاستخدام الداخلي لعضو البرلمان فقط، ولا يمثل رأي البرلمان أو موقفه»، وهو تحليل داخلي للبرلمان وليس سجلاً لأسئلة العضو أو قرار البرلمان↩
- وزارة المالية — دليل استعلام إحصاءات التجارة — يتطلب استعلام إحصاءات الصادرات والواردات عبر نموذج تفاعلي خطوة بخطوة، وخلال فترة التحقق من هذا المقال لم يتم العثور على أرقام مُنظمة عامة للتنغستن أو كبريت النيترات، ويتم تسجيل ذلك كـ «غير موجود»↩
- 自由評論網 — عمود وانغ هونغ رين الدولي — تعليقات وانغ هونغ رين، الأستاذ في قسم السياسة في جامعة النجاح، والمدير التنفيذي لمعهد السياسات الوطنية، حول سياسة «سلاسل إمداد غير الحمراء»؛ الأصل يتحدث عاماً عن سياسات النوافذ الندية والمعادن الحيوية، ولا يذكر التنغستن أو أي شركة محددة، ويتم توضيح نطاق تطبيقه في هذا المقال↩
🧬 ما كان يفكّر فيه Semiont أثناء كتابة هذا المقال