
30 सेकंड का सार: राष्ट्रीय स्वास्थ्य बीमा (NHI) की शुरुआत 1 मार्च 1995 को हुई थी; येह चिंग-छुआन (葉金川) ने ख़ुद कहा था — "तैयारी का समय असल में सिर्फ़ तीन दिन था"1। 30 साल बाद योग्य आबादी की कवरेज 99.6%2 तक पहुँच चुकी है, प्रशासनिक लागत लंबे समय से 2% से कम रही है3, और Numbeo स्वास्थ्य सेवा सूचकांक में लगातार छह साल दुनिया में पहला स्थान मिला है4। लेकिन यही तंत्र साथ ही तीन जगहों पर टिका है: 5.17% की प्रीमियम दर, नर्सों की छोड़ने की दर जो 10 साल के सबसे ऊँचे स्तर 12.61% पर पहुँच गई5, और 30 साल से किसी ने न छुई "घरेलू कुल आय" वाली राजनैतिक वर्जना। यह लेख 1995 की शुरुआत से छह दिन पहले की अफ़रा-तफ़री से चलकर 2026 की तीन-पाली नर्स-मरीज़ अनुपात व्यवस्था तक जाता है, और "सस्ता स्वास्थ्य बीमा", "पाँच बड़े विभाग ख़ाली बराबर बिंदु मूल्य कम होना" तथा "आईसी कार्ड में दुनिया में पहला" — इन तीन आम सहमतियों को खोलकर दिखाता है कि एक सफल तंत्र-डिज़ाइन कैसे ख़ुद तंत्र-सुधार के राजनैतिक रास्ते को बंद कर देता है।
"तैयारी का समय असल में सिर्फ़ तीन दिन था"
1 मार्च 1995 की आधी रात को राष्ट्रीय स्वास्थ्य बीमा औपचारिक रूप से शुरू हुआ। बाहर दिखाई गई कहानी थी "विश्व-रिकॉर्ड जैसी रफ़्तार": 96% आबादी को कवर करते हुए, एक ही कार्ड से पूरे ताइवान के 18,000 अनुबंधित चिकित्सा संस्थानों में इलाज6। भीतर की कहानी कुछ और थी — जैसा कि केंद्रीय स्वास्थ्य बीमा ब्यूरो के पहले महाप्रबंधक येह चिंग-छुआन (葉金川) ने ख़ुद 2021 में याद करते हुए बताया: "तैयारी का समय असल में सिर्फ़ तीन दिन था", "उस समय तो स्वास्थ्य बीमा कार्ड तक नहीं छपे थे", "सूचना तंत्र का भी कोई ठिकाना नहीं था", "आग लगी हो जैसी अफ़रा-तफ़री थी"1। दो करोड़ से ज़्यादा स्वास्थ्य बीमा कार्ड असल में शुरुआत के एक महीने बाद जाकर जल्दबाज़ी में तैयार हो पाए। 1 मार्च को लोग पहचान-पत्र लेकर ही क्लीनिक में गए थे।
समयरेखा को पीछे खींचें तो यह तंत्र असल में 27 साल तक गढ़ा गया था। 1968 में गृह मंत्रालय ने पहली बार राष्ट्रीय स्वास्थ्य बीमा का मसौदा तैयार किया। 1986 में कार्यपालक युआन ने वर्ष 2000 को शुरुआत का लक्ष्य वर्ष मंज़ूर किया। 1988 में आर्थिक निर्माण परिषद ने एक समर्पित योजना समूह बनाया7। 28 फ़रवरी 1989 को प्रधानमंत्री यू कुओ-ह्वा (俞國華) ने विधायी युआन में घोषणा की कि शुरुआत को 1995 तक आगे खींचा जाएगा। जुलाई 1990 में योजना का काम आर्थिक निर्माण परिषद से स्वास्थ्य विभाग को सौंप दिया गया। हाओ पेई-त्सुन (郝柏村) ने पदभार संभालने के बाद निर्देश दिया कि इसे और आगे खींचकर 1994 कर दिया जाए। फ़रवरी 1991 में स्वास्थ्य विभाग ने राष्ट्रीय स्वास्थ्य बीमा योजना समूह बनाया। दिसंबर 1993 में केंद्रीय स्वास्थ्य बीमा ब्यूरो का तैयारी दफ़्तर खुला, और येह चिंग-छुआन उसके प्रमुख बने7।
क़ानून बनने का दौर शांत नहीं था। 16 जुलाई 1994 को डेमोक्रेटिक प्रोग्रेसिव पार्टी के विधायक शेन फू-श्युंग (沈富雄) ने स्वास्थ्य बीमा क़ानून को लेकर भूख हड़ताल की8। 19 जुलाई को राष्ट्रीय स्वास्थ्य बीमा अधिनियम तीसरे वाचन में पारित हुआ। 12 नवंबर को श्रमिक संगठनों ने वार्षिक "शरद संघर्ष" में सड़कों पर उतरकर "तीन न-गारंटी" का नारा दिया7। 23 दिसंबर 1994 को "केंद्रीय स्वास्थ्य बीमा ब्यूरो संगठन अध्यादेश" पारित हुआ। 1 जनवरी 1995 को केंद्रीय स्वास्थ्य बीमा ब्यूरो की स्थापना हुई। 25 फ़रवरी 1995 को कार्यपालक युआन के प्रमुख लिएन चान (連戰) ने आदेश दिया कि "1 मार्च को तय समय पर ही शुरुआत हो" — येह चिंग-छुआन का वह वाक्य "तैयारी का समय सिर्फ़ तीन दिन था" इसी बिंदु से गिना जाता है1।
तंत्र का ढाँचा 1989 में हार्वर्ड के लोक-स्वास्थ्य विद्वान विलियम श्याओ (蕭慶倫) की अगुआई वाली टास्क फ़ोर्स ने तय किया — अमेरिका, ब्रिटेन, जर्मनी, फ़्राँस, कनाडा और जापान, इन छह देशों के मॉडल की तुलना करने के बाद कनाडा-शैली का "एकल-भुगतानकर्ता" (single-payer) मॉडल चुना गया9। विलियम श्याओ ने कनाडा मॉडल चुनने की वजह संक्षेप में बताई थी: "the quality of services was very high" (सेवाओं की गुणवत्ता बहुत ऊँची थी)10। बाद में विद्वानों ने सिंगल-पेयर की पाँच बड़ी विशेषताएँ तय कीं: पूरी आबादी को एक ही जोखिम-पूल में डालना, एक जैसा लाभ-पैकेज, पर्याप्त चिकित्सा संसाधन, नियम तय करने वाला एक ही ख़रीदार, और कुल बजट से चिकित्सा महँगाई पर लगाम11। यही पाँच शर्तें वह ढाँचागत वजह हैं जिनके चलते ताइवान का स्वास्थ्य बीमा 30 साल बाद भी दुनिया की सबसे ऊँची कवरेज सँभाले हुए है। और यही वह बुनियादी बंधन भी है जिसकी वजह से 30 साल के हर सुधार में "एक हिस्सा हिलाओ तो सब कुछ हिल जाता है"।
शुरुआती साल की संतुष्टि से जुड़े आँकड़े अक्सर "मिथक" के नीचे दब जाते हैं: 1995 के पहले साल कवरेज तो उछलकर 96% पहुँच गई, लेकिन उसी दौर के जनमत सर्वेक्षण में संतुष्टि सिर्फ़ 39% थी और असंतुष्टि 47%12। "पूरे देश का समर्थन" असल में बाद में गढ़ी गई कहानी है। उस वक़्त ताइवान का समाज आसमान से टपके इस नए बिल को लेकर शंकालु ही था।
📝 क्यूरेटर की टिप्पणी: "Single-payer" का शाब्दिक अनुवाद है "एकल-भुगतानकर्ता", लेकिन इन चार अक्षरों ने 30 साल की राजनैतिक संभावनाओं को बंद कर दिया। सबको एक ही पूल में डालने का मतलब है कि दर बदलने, लाभ बदलने, सह-भुगतान बदलने या घरेलू कुल आय की गणना बदलने का कोई भी फ़ैसला "पहले परीक्षण", "पहले पायलट" या "पहले अलग-अलग बाँटने" का कोई रास्ता नहीं छोड़ता। या तो पूरा देश साथ बदले, या कुछ न बदले। यह वही चीज़ है जिसे विलियम श्याओ ने 1989 में कनाडा मॉडल चुनते वक़्त तंत्र के DNA में लिख दिया था — 30 साल बाद यह स्वास्थ्य बीमा की सबसे बड़ी ताक़त भी है, और सबसे बड़ा राजनैतिक ब्रेक भी।
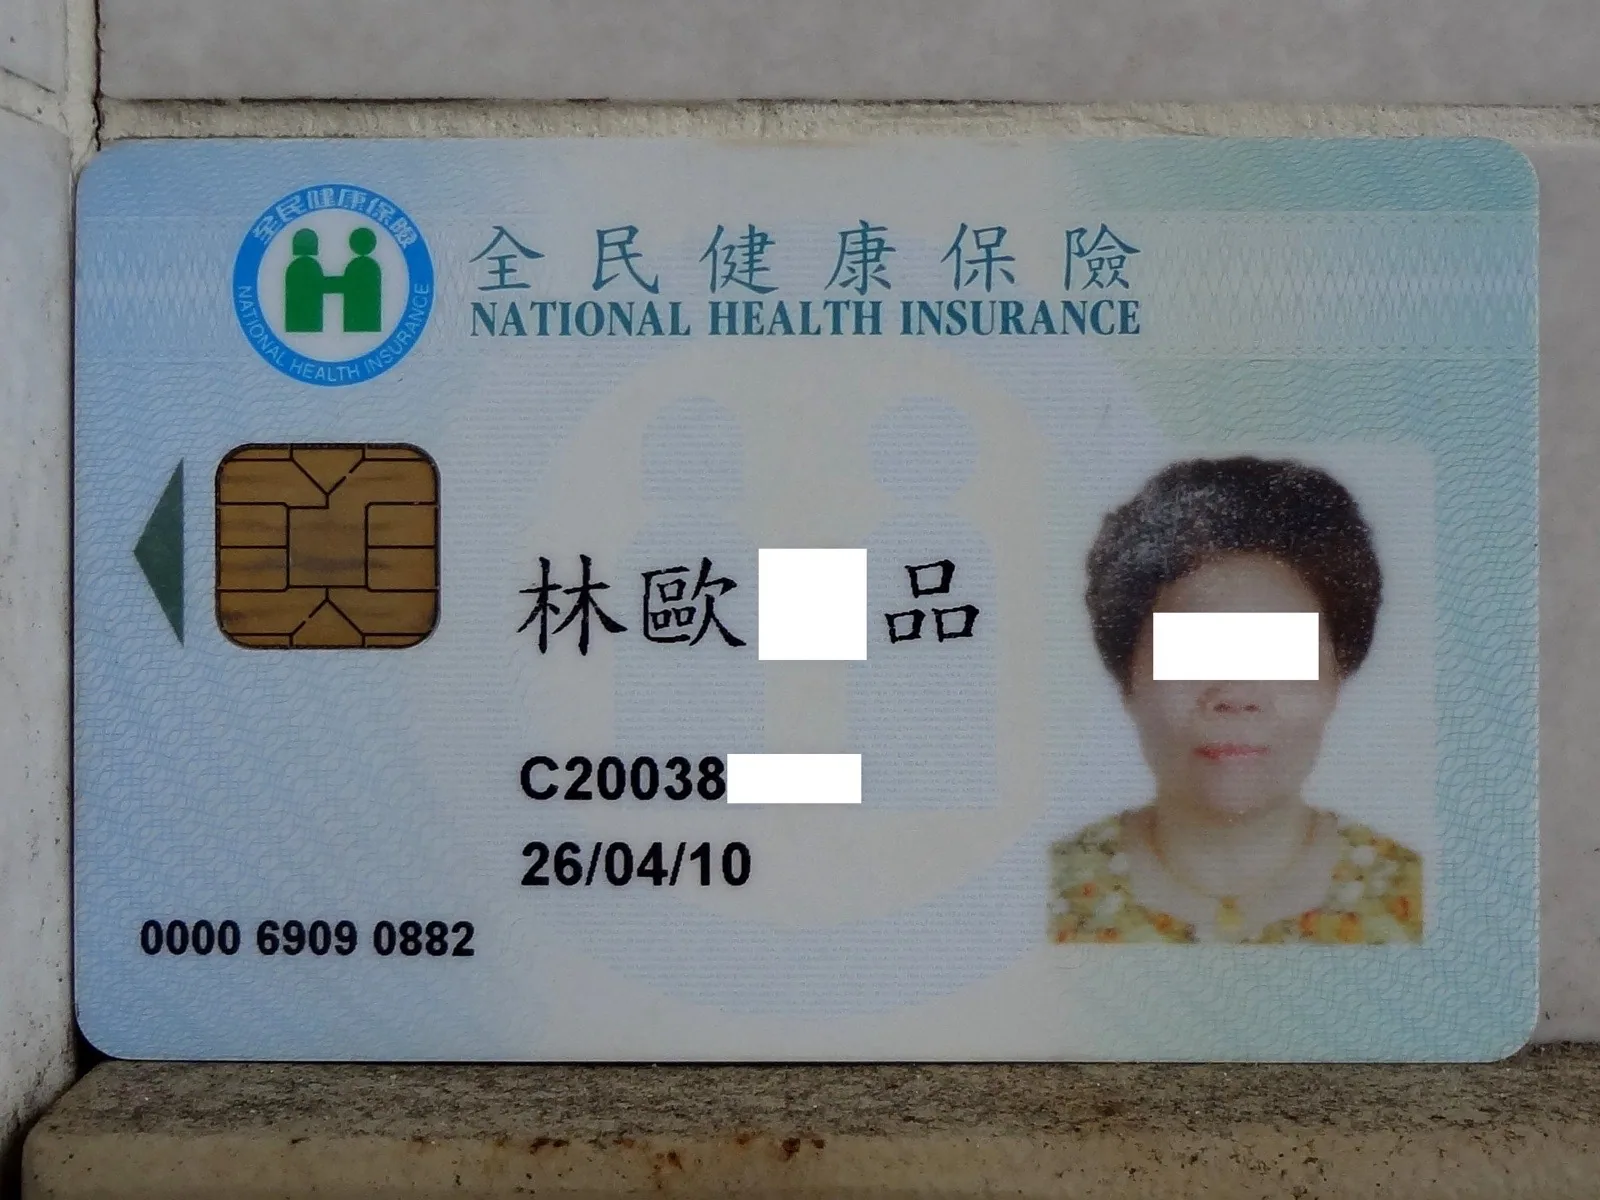
2017 संस्करण का स्वास्थ्य बीमा आईसी कार्ड। ताइवान ने 2004 में पूरी तरह आईसी कार्ड लागू किया, जिसे अक्सर "दुनिया में पहला" कहा जाता है, लेकिन स्लोवेनिया ने सितंबर 2000 में ही पूरे देश में इसे लागू कर दिया था — ताइवान असल में दूसरा देश है, पर सबसे बड़े पैमाने और सबसे गहरे एकीकरण वाला मामला है।
ली यू-चुन के चार अक्षर
"पाँच बड़े विभाग ख़ाली" — यह शब्द 2020 के दशक में लगभग ताइवान की स्वास्थ्य सेवा का पर्याय बन चुका है: आंतरिक चिकित्सा, सर्जरी, स्त्री-प्रसूति रोग, बाल रोग और आपातकालीन चिकित्सा, इन पाँच बड़े विभागों में निवासी चिकित्सक भर्ती करना मुश्किल हो गया है। लेकिन इन चार अक्षरों को गढ़ने वाला व्यक्ति न तो येह चिंग-छुआन था, न चिकित्सक संघ, न ही स्वास्थ्य एवं कल्याण मंत्रालय — यह थीं यांग-मिंग विश्वविद्यालय की लोक-स्वास्थ्य प्रोफ़ेसर ली यू-चुन (李玉春), जिन्होंने 2009 की गर्मियों में "चार बड़े विभाग ख़ाली" (आंतरिक चिकित्सा, सर्जरी, स्त्री-प्रसूति रोग, बाल रोग) शब्द गढ़ा13। बाद में मीडिया ने आपातकालीन चिकित्सा को भी जोड़ दिया, और चार से पाँच हो गए।
समयरेखा कुछ इस तरह है। प्रोफ़ेसर च्यांग तुंग-लियांग (江東亮) ने 2018 में याद करते हुए लिखा था: "2009 की गर्मियों में, नियंत्रण युआन के सदस्य हुआंग हुआंग-श्युंग (黃煌雄) ने राष्ट्रीय स्वास्थ्य बीमा की समग्र जाँच शुरू की। 2011 आते-आते, जब समग्र जाँच रिपोर्ट सामने आई, तो आंतरिक चिकित्सा-सर्जरी-स्त्री रोग-बाल रोग के चार बड़े विभाग ख़ाली होने का मुद्दा अचानक गंभीर बन गया"13। येह चिंग-छुआन ने भी 2018 में इसका उलटा पक्ष लिखा था: "चिकित्सा जगत जिसे 'पाँच बड़े विभाग ख़ाली' कहता है, वह शायद सबसे पहले किसी सेमिनार में तब सामने आया जब किसी अस्पताल अधीक्षक ने आंतरिक चिकित्सा, सर्जरी, स्त्री रोग और बाल रोग में डॉक्टरों की कमी पर रिपोर्ट देते हुए इसे 'चार बड़े विभाग ख़ाली' कहा। बाद में लोग दोहराते गए, आपातकालीन चिकित्सा भी इस लड़ाई में जुड़ गई, और मीडिया की अतिरंजना व सामान्यीकरण के साथ यह 'पाँच बड़े विभाग ख़ाली' बन गया"14।
नियंत्रण युआन का 17 जुलाई 2012 का सुधार-आदेश इस शब्द के पहली बार आधिकारिक दस्तावेज़ में दर्ज होने का मामला है। नियंत्रण युआन के सदस्यों हुआंग हुआंग-श्युंग, शेन मेई-चेन (沈美真) और लियू शिंग-शान (劉興善) ने बहुत सीधी भाषा में लिखा: चार बड़े विभागों में "पैसा कम, काम ज़्यादा, जेल के पास होने" जैसी स्थिति है; "चिकित्सा विवाद और भुगतान प्रणाली मानो पाँच बड़े विभागों के विकास का गला घोंटने वाले दो 'शिकंजे' बन चुके हैं"; और "ज़्यादातर अस्पतालों में चार बड़े विभागों में निवासी चिकित्सकों की कमी है, कुछ का मासिक कार्य-समय 300 घंटे से ज़्यादा है; कुछ अस्पतालों में जहाँ निवासी चिकित्सक बिल्कुल नहीं हैं, वहाँ चार बड़े विभागों के मुख्य चिकित्सकों को ख़ुद ड्यूटी लेनी पड़ती है, और ऑन-कॉल ड्यूटी मिलाकर कभी-कभी मासिक कार्य-समय 400 घंटे तक पहुँच जाता है"15।
येह चिंग-छुआन को "पाँच बड़े विभाग ख़ाली" वाली बात पर हमेशा आपत्ति रही है। उन्होंने 2018 के अपने लेख में एक और वाक्य लिखा था: "ऐसा नहीं है कि पाँचों बड़े विभागों में हर जगह डॉक्टरों की कमी है, कुल मिलाकर चिकित्सकों की संख्या पर्याप्त है"14। यह विरोधी तर्क मुख्यधारा की कहानी में लगभग सुनाई ही नहीं देता, लेकिन आगे चलकर "बिंदु मूल्य कम होना बराबर पाँच बड़े विभाग ख़ाली" वाले तर्क को समझने के लिए यह बहुत ज़रूरी है। अगर चिकित्सकों की कुल संख्या पर्याप्त है, तो "भर्ती नहीं हो पाना" असल में बँटवारे का मसला है, काम के माहौल का मसला है, चिकित्सा-विवाद के बोझ का मसला है, ड्यूटी व्यवस्था का मसला है। किसी एक शब्द "पैसे" से जिसे समझाया जा सके, वह 30 साल से अनसुलझी चीज़ नहीं हो सकती।
5.17% दो बार आया
स्वास्थ्य बीमा प्रीमियम दर का राजनैतिक इतिहास लगभग एक ही तालिका में समेटा जा सकता है। 1995 की शुरुआत में यह 4.25% थी। सितंबर 2002 में बढ़ाकर 4.55% की गई। अप्रैल 2010 में यांग चिह-लियांग (楊志良) के कार्यकाल में यह 5.17% हुई — इस बढ़ोतरी पर इतना विवाद हुआ कि यांग चिह-लियांग ने 26 जनवरी 2011 को "दूसरी पीढ़ी" के स्वास्थ्य बीमा सुधार के तीसरे वाचन के बाद सीधे इस्तीफ़ा दे दिया16। जनवरी 2013 में "दूसरी पीढ़ी" सुधार लागू हुआ, मुख्य दर घटकर 4.91% हुई और साथ में 2% की "पूरक प्रीमियम" जोड़ी गई। 2016 से 2020 तक यह घटकर 4.69% रह गई, साथ में 1.91% पूरक प्रीमियम। जनवरी 2021 में चेन शिह-चुंग (陳時中) के कार्यकाल में यह फिर 5.17% पर लौट आई, और पूरक प्रीमियम भी बढ़कर 2.11% हो गई17।
5.17% दो बार आया। पहली बार 2010 में, जब यांग चिह-लियांग इसे लागू करके इस्तीफ़ा दे गए। दूसरी बार 2021 में, चेन शिह-चुंग के दौर में। बीच में 11 साल का फ़ासला है — तंत्र एक चक्कर लगाकर फिर उसी अंक पर लौट आया। यह स्थिरता असल में "एकल-भुगतानकर्ता + राजनैतिक रूप से संवेदनशील दर" के दोहरे बंधन की संरचना है: हर बदलाव की राजनैतिक क़ीमत चुकानी पड़ती है, और जब वह क़ीमत हद पार करती है तो दर उलटी दिशा में घट जाती है — फिर जब वित्तीय स्थिति और नहीं सँभलती, तो दोबारा बढ़ा दी जाती है।
"दूसरी पीढ़ी" सुधार में आख़िरकार जो "पूरक प्रीमियम" का रास्ता चुना गया, वह ख़ुद एक ऐसा समझौता था जिसे दीवार से लगाकर मजबूर किया गया था। मूल योजना थी "घरेलू कुल आय" — यानी पूरे परिवार की साल-भर की कुल कमाई के आधार पर शुल्क तय करना, जो सिद्धांततः सबसे निष्पक्ष तरीक़ा था। लेकिन 2010 की क़ानून-निर्माण प्रक्रिया में यह पलट दिया गया। यांग चिह-लियांग ने 2011 के तीसरे वाचन के बाद खुलकर कहा था: "पूरक प्रीमियम एक ग़लती थी", "'दूसरी पीढ़ी' सुधार शुरू से आख़िर तक घरेलू कुल आय के आधार पर ही शुल्क लेने की योजना थी, लेकिन पहले वित्त मंत्रालय ने कहा कि घरेलू कुल आय पर अमल नहीं हो सकता, फिर वित्त समिति के विधायकों ने सामाजिक कल्याण एवं पर्यावरण स्वच्छता समिति के फ़ैसले को पलट दिया और सिर्फ़ 3 दिन में पूरक प्रीमियम का विचार पेश कर दिया"18।
नतीजतन 2013 में लागू हुई पूरक प्रीमियम, छह तरह की आय पर एकल-लेनदेन आधार पर गणना करती है: बड़ा बोनस, अंशकालिक वेतन, पेशेवर सेवा आय, लाभांश, ब्याज़, किराया19। इस डिज़ाइन में शुरू से ही दो ख़ामियाँ थीं: एकल-लेनदेन आधारित गणना को टुकड़ों में बाँटकर बचना आसान है। और इन छह श्रेणियों से बाहर की आय (जैसे विदेशी आय, क्रिप्टो संपत्ति) इसमें शामिल ही नहीं होती। 15 साल बाद, नवंबर 2025 में, स्वास्थ्य बीमा प्रशासन ने "एकल-लेनदेन" से बदलकर "वार्षिक निपटान प्रणाली" अपनाने की योजना बनाई — यानी साल-भर में कुल जमा 20 हज़ार से ज़्यादा होते ही कर लगेगा, कटौती की सीमा 1 करोड़ से बढ़ाकर 5 करोड़ कर दी जाएगी, अनुमानित रूप से 48 लाख लोग प्रभावित होंगे, और 10 से 20 अरब की अतिरिक्त आय होगी20। लेकिन कार्यपालक युआन ने नवंबर 2025 में अचानक इसे रोकते हुए "योजना फ़िलहाल स्थगित" कर दिया20, जिससे शेयर-निवेशक वर्ग और सेवानिवृत्त वर्ग में नाराज़गी फैल गई।
"घरेलू कुल आय" — इन चार अक्षरों को 30 साल से किसी ने नहीं छुआ। 1989 में विलियम श्याओ के एकल-भुगतानकर्ता मॉडल का मूल रूप शुरू से ही समेकित आयकर जैसी गणना की ओर इशारा करता था। यांग चिह-लियांग 2010 में इसे लागू करके सीधे पद से हट गए। 2025 में तो इसके नरम संस्करण "वार्षिक निपटान" को भी कार्यपालक युआन ने रोक दिया। तकनीकी रूप से यह मुमकिन है, राजनैतिक रूप से नहीं। आय के अलग-अलग स्रोतों को एक ही आधार में डालने की कोई भी कोशिश विधायी युआन में विरोधी खेमा ज़रूर पा लेती है।
⚠️ विवादित दृष्टिकोण: पूरक प्रीमियम की लंबे समय से वामपंथी आलोचना यह रही है कि यह एक "प्रतिगामी कर" है। वेतनभोगी वर्ग से हर महीने अनिवार्य रूप से कटौती होती है, जबकि पूँजीगत-आय वर्ग सिर्फ़ लाभांश या किराया मिलने पर ही पकड़ में आता है, और उस पर भी कटौती की सीमा तय है। लेकिन 2010 की क़ानून-निर्माण प्रक्रिया इसका ठीक उल्टा दिखाती है: वामपंथी श्रमिक-संगठन "घरेलू कुल आय" के ख़िलाफ़ थे (उन्हें डर था कि श्रमिक परिवारों की आय जोड़कर बोझ बढ़ जाएगा), दक्षिणपंथी वित्त मंत्रालय भी "घरेलू कुल आय" के ख़िलाफ़ था (उसे डर था कि प्रशासनिक क्षमता पर्याप्त नहीं है) — नतीजा यह हुआ कि सामाजिक कल्याण एवं पर्यावरण स्वच्छता समिति की योजना को वित्त समिति ने 3 दिन में पलट दिया18। असली "जाल से बच निकली मोटी भेड़" कौन है, इस पर 30 साल में कहानी तीन बार बदल चुकी है, और आज तक कोई सहमति नहीं बनी।
स्वास्थ्य एवं कल्याण मंत्रालय की राष्ट्रीय स्वास्थ्य बीमा प्रशासन की आधिकारिक वृत्तचित्र — 30 साल, "तैयारी का समय सिर्फ़ तीन दिन था" से लेकर 2.3 करोड़ लोगों की साझा एकल-भुगतानकर्ता व्यवस्था तक।
39.8% इस्तेमाल कर रहे हैं, 54.8% भुगतान कर रहे हैं
2020 में बजट, लेखा एवं सांख्यिकी महानिदेशालय (DGBAS) के राष्ट्रीय सांख्यिकी बुलेटिन संख्या 231 ने एक ऐसा सटीक आँकड़ा जारी किया जिसे बहुत कम उद्धृत किया जाता है: 65 वर्ष से ऊपर की आबादी स्वास्थ्य बीमा के 39.8% संसाधन इस्तेमाल करती है। 15 से 64 वर्ष वाले 54.8% इस्तेमाल करते हैं। 0 से 14 वर्ष वाले 5.4%21। 2015 की तुलना में, 65+ वर्ग का हिस्सा 4.2 प्रतिशत-बिंदु बढ़ा है। 65+ वर्ग का सालाना प्रति-व्यक्ति स्वास्थ्य बीमा ख़र्च 70 हज़ार से ज़्यादा है। 65 से कम वालों का लगभग 10 हज़ार — यानी 7 गुना का फ़ासला21।
यह 7 गुना का फ़ासला, ताइवान की तेज़ी से बूढ़ी होती आबादी की रेखा से गुणा करने पर, स्वास्थ्य बीमा की 30 साल की सबसे बड़ी वित्तीय घड़ी बन जाता है। येह चिंग-छुआन ने 2020 में इससे भी ज़्यादा सीधी बात कही थी: "मौजूदा तंत्र ज़्यादा से ज़्यादा अगले 5 साल ही टिक पाएगा"22। 2020 से 5 साल गिनें तो 2025 आता है। नवंबर 2025 में राष्ट्रीय स्वास्थ्य बीमा समिति ने 2026 के लिए 988.335 अरब का कुल बजट पारित किया, जो 5.5% की बढ़ोतरी है; सुरक्षा आरक्षित निधि का स्तर 2 महीने का है, इसलिए मौजूदा 5.17% की दर में कोई बदलाव नहीं किया गया23। ऊपर से देखने पर तंत्र सँभला हुआ लगता है, लेकिन भीतर से देखें तो यह सँभालना बेहद जोखिम भरा है।
वित्तीय framing में सबसे पहले जिस बात को ठीक करना ज़रूरी है, वह है "स्वास्थ्य बीमा दिवालिया होने वाला है" — यह आम धारणा। स्वास्थ्य बीमा एक pay-as-you-go यानी चालू-आय-से-चालू-भुगतान वाली व्यवस्था है, इसमें "दिवालिया होना" जैसी कोई अवधारणा है ही नहीं; सही तरीक़ा यह देखना है कि "सुरक्षा आरक्षित निधि का स्तर" क़ानूनी न्यूनतम सीमा से नीचे गया है या नहीं24। जून 2025 में स्वास्थ्य बीमा प्रशासन का अनुमान था "सुरक्षा आरक्षित निधि 0.96 महीने की", नवंबर आते-आते यह "2 महीने" हो गई। बीच में यह सरकार की 3 अरब की सहायता-राशि और सार्वजनिक बजट से हटाकर डाली गई 18.1 अरब की रक़म से भरा गया23। राष्ट्रीय स्वास्थ्य बीमा समिति की कार्यकारी सचिव चो शू-वान (周淑婉) का 19 नवंबर 2025 का बयान तकनीकी था: "वर्ष 115 (2026) के लिए स्वास्थ्य बीमा के कुल बजट की सुरक्षा निधि 2 महीने की है, जो न्यूनतम स्तर से नीचे नहीं है, इसलिए मौजूदा 5.17% की प्रीमियम दर में कोई बदलाव नहीं किया जाएगा"23।
इससे भी ज़्यादा छुपा हुआ सहारा है "बिंदु मूल्य को 0.95 पर बनाए रखने" की नीति। ताइवान का स्वास्थ्य बीमा "कुल बजट + अस्थिर बिंदु मूल्य" के तरीक़े से भुगतान तय करता है — चिकित्सा संस्थान जो अंक (points) दर्ज कराते हैं, उन्हें तय कुल बजट से भाग देकर, अस्थिर दर पर नए ताइवानी डॉलर में बदला जाता है। जिन काउंटियों-शहरों में बिंदु मूल्य गिरकर 0.7 या 0.8 पर आ गया, उन्हें पिछले कुछ सालों में अक्सर ताना मारा गया है कि वहाँ "एक डॉलर के काम पर तीस सेंट का घाटा" उठाना पड़ता है25। चिकित्सा जगत को शांत करने के लिए, 2024 से सरकार ने बिंदु मूल्य को 0.95 पर बनाए रखने का वादा किया, लेकिन द रिपोर्टर (報導者) ने उजागर किया कि इस नीति से अनुमानित रूप से 70 अरब का अतिरिक्त ख़र्च बढ़ेगा; कार्यपालक युआन ने 33.6 अरब की सहायता तय की (18.1 अरब सार्वजनिक बजट से हटाकर, और 15.5 अरब बढ़े हुए कोष से)25। चेंग शौ-श्या (鄭守夏, ताइवान राष्ट्रीय विश्वविद्यालय के लोक-स्वास्थ्य महाविद्यालय के डीन, और स्वास्थ्य बीमा ब्यूरो के पुनर्गठन के बाद पहले महानिदेशक) ने इस पर एक वाक्य कहा: "बिंदु मूल्य की गारंटी देना मानो कुल बजट प्रणाली को ही ख़त्म कर देना है", "यह महज़ हिसाब-किताब है, असली समस्या हल नहीं होती"25।
सह-भुगतान में 1 जुलाई 2023 का सुधार: चिकित्सा केंद्रों और क्षेत्रीय अस्पतालों में बाह्य-रोगी दवा सह-भुगतान की सीमा बढ़ाकर 300 कर दी गई। आपातकालीन सह-भुगतान चिकित्सा केंद्रों में 750 और क्षेत्रीय अस्पतालों में 400 कर दिया गया26। नई व्यवस्था लागू होने के बाद 84.5 लाख लोग प्रभावित हुए, और सालाना आय में 3.273 अरब की बढ़ोतरी हुई। लेकिन सार्वजनिक टेलीविज़न सेवा (公視) की एक साल बाद की समीक्षा काफ़ी विडंबनापूर्ण थी: प्रति-व्यक्ति सालाना बाह्य-रोगी विज़िट 14.3 तक पहुँच गई, जो क़रीब 4 साल की सबसे ऊँची संख्या है। आपातकालीन विभाग में प्रति-व्यक्ति औसत विज़िट पिछले साल से 0.1 बढ़ी26। स्वास्थ्य बीमा प्रशासन के महानिदेशक शिह चुंग-लियांग (石崇良) ने प्राथमिक-स्तर की दीर्घकालिक बीमारियों में बढ़ोतरी और 5.27 अरब की अतिरिक्त सहायता पर ज़ोर दिया, लेकिन ताइवान स्वास्थ्य सेवा सुधार फ़ाउंडेशन की कार्यकारी निदेशक लिन या-हुई (林雅惠) की आलोचना असली दर्द की जगह पर लगी: "स्वास्थ्य बीमा कोई वाणिज्यिक बीमा नहीं है, यह संकट को साथ बाँटने और क्षमता के अनुसार भुगतान करने की भावना पर ज़ोर देता है"26। सह-भुगतान को "माँग घटाने का औज़ार" मान लेने से स्वास्थ्य बीमा क़ानून की मूल भावना से टकराव होता है।
बिंदु मूल्य कम होना लक्षण का हल है, जड़ का हल नहीं
मुख्यधारा की कहानी "पाँच बड़े विभाग ख़ाली" का कारण एक ही चर को मानती है: "स्वास्थ्य बीमा का भुगतान बहुत कम है।" इससे आगे का निष्कर्ष: "बिंदु मूल्य बहुत कम → डॉक्टरों की तनख़्वाह कम → भर्ती नहीं हो पाती।" यह तर्क 2024 से 2026 की चिकित्सा-राजनीति में लगभग आम सहमति बन चुका है, लेकिन शिक्षा-जगत और स्वास्थ्य बीमा प्रशासन के भीतर ख़ुद 5 ऐसे विरोधी तर्क हैं जो मिलकर इस "एकल-कारण" वाली सोच को तोड़ देते हैं।
पहला तर्क है चेंग शौ-श्या का "कुल बजट ख़त्म करने वाला सिद्धांत": "बिंदु मूल्य की गारंटी देना मानो कुल बजट प्रणाली को ही ख़त्म कर देना है", "यह महज़ हिसाब-किताब है, असली समस्या हल नहीं होती"25। स्वास्थ्य बीमा की कुल-बजट व्यवस्था का मक़सद था "चिकित्सा-महँगाई पर ब्रेक" लगाना; बिंदु मूल्य को 0.95 पर गारंटी देना मानो उस ब्रेक को ढीला छोड़ देना है — पैसा तो भर दिया गया, लेकिन चिकित्सा के इस्तेमाल की मात्रा भी साथ-साथ बढ़ेगी, और अगले साल बिंदु मूल्य फिर गिर जाएगा, और यह एक अंतहीन सब्सिडी-चक्र बन जाएगा।
दूसरा तर्क है काओ जो-श्यांग (高若想, ताइवान चिकित्सा कर्मी संघ की महासचिव) का — "रिस-रिसकर नीचे पहुँचने वाला असर सिरे से मौजूद ही नहीं है"25। ताइवान चिकित्सा कर्मी संघ ने 13 निजी अस्पतालों के वित्तीय विवरण का विश्लेषण किया और पाया कि "कर्मचारी लागत दर और लाभ दर के बीच बहुत कमज़ोर संबंध है।" अस्पतालों का मुनाफ़ा ज़्यादातर निर्माण, उपकरण और विस्तार पर ख़र्च होता है, वह अपने-आप रिस-रिसकर अगली-पंक्ति के डॉक्टरों-नर्सों की तनख़्वाह तक नहीं पहुँचता। दूसरे शब्दों में, "सरकार स्वास्थ्य बीमा बिंदु मूल्य बढ़ाए → अस्पताल कमाए → डॉक्टर-नर्स की तनख़्वाह बढ़े" — यह पूरी कड़ी, 13 अस्पतालों के वित्तीय विवरण के मुताबिक़, सच साबित नहीं होती।
तीसरा तर्क ख़ुद ली यू-चुन का उल्टा पक्ष है। "पाँच बड़े विभाग ख़ाली" शब्द गढ़ने वाली वही व्यक्ति ने 2024 में द रिपोर्टर को बताया: "बिंदु मूल्य लक्षण का हल है, जड़ का हल नहीं"25। यह एक बड़ी विडंबना भरा सिलसिला है: जिस चेतावनी को उन्होंने ख़ुद गढ़ा था, उसी को 15 साल बाद वही व्यक्ति आकर कहती हैं — "यह पैसे की समस्या नहीं है।"
चौथा तर्क है शिह चुंग-लियांग (स्वास्थ्य बीमा प्रशासन के महानिदेशक) का — "उम्मीद है कि लक्षित बिंदु मूल्य 0.95 तक पहुँचे, लेकिन गारंटी के तरीक़े से नहीं, वरना चिकित्सा सेवा विकृत हो जाएगी", "डॉक्टरों की तनख़्वाह अस्पताल के आंतरिक बँटवारे से तय होती है, और इसकी बड़ी ज़िम्मेदारी अस्पताल चलाने वालों की है"25। स्वास्थ्य बीमा प्रशासन का महानिदेशक ख़ुद गेंद अस्पताल-प्रबंधकों के पाले में डाल देता है: सरकार जो बिंदु मूल्य देती है वह एक समग्र बजट है; उसे डॉक्टरों, नर्सों, तकनीशियनों में कैसे बाँटा जाए — यह अस्पताल-प्रबंधन का मसला है, स्वास्थ्य बीमा का नहीं।
पाँचवाँ तर्क है येह चिंग-छुआन का वह 2018 वाला वाक्य — "कुल मिलाकर चिकित्सकों की संख्या पर्याप्त है"14। अगर कुल संख्या पर्याप्त है, तो "भर्ती नहीं हो पाना" बँटवारे की समस्या (distribution problem) है, आपूर्ति की समस्या (supply problem) नहीं। जिसे सुलझाना है वह है "आपातकालीन विभाग के डॉक्टर स्वयं के ख़र्च वाले क्लीनिक जाना क्यों पसंद करते हैं", "स्त्री-प्रसूति रोग के डॉक्टर सौंदर्य चिकित्सा की ओर क्यों मुड़ जाते हैं" — न कि "कुल मिलाकर डॉक्टरों की तनख़्वाह कम क्यों है।"
इन 5 विरोधी तर्कों को जोड़ने पर एक असहज कर देने वाला नतीजा निकलता है: "बिंदु मूल्य कम होना बराबर पाँच बड़े विभाग ख़ाली होना" — यह framing सरल है, राजनैतिक रूप से सुरक्षित है, आसानी से लोगों को जोड़ पाती है, लेकिन बारीक़ी से देखने पर टिकती नहीं। असली हल का संबंध चिकित्सा-विवाद निपटान, निवासी चिकित्सकों के काम-घंटों की सीमा, अस्पताल के भीतर के बँटवारे, विशेषज्ञता-भर्ती प्रणाली, और विदेशी लाइसेंस मान्यता से है — और इनमें से हर एक, "दर बढ़ाने, बिंदु मूल्य बढ़ाने" से दस गुना ज़्यादा मुश्किल है।
💡 क्या आप जानते हैं: ताइवान में औसतन हर व्यक्ति साल में 18 बार बाह्य-रोगी विभाग जाता है, जो OECD देशों की औसत से 2 गुना से भी ज़्यादा है27। एक ही सर्दी-ज़ुकाम के लिए कोई व्यक्ति 3 क्लीनिक जाकर 3 दवा-पर्चे ले सकता है। यही वह चीज़ है जिसे शिक्षा-जगत लंबे समय से "डॉक्टर शॉपिंग" (doctor shopping) कहता आया है। सस्ते स्वास्थ्य बीमा की एक क़ीमत यह है कि चिकित्सा-इस्तेमाल की मात्रा संरचनात्मक रूप से बढ़ जाती है; और वह बढ़ी हुई मात्रा पलटकर बिंदु मूल्य को और नीचे धकेल देती है। "सस्ता → ज़्यादा इस्तेमाल → बिंदु मूल्य गिरे → डॉक्टर-नर्स की तनख़्वाह न टिके" — यह कड़ी पलटकर ख़ुद को और तेज़ करती है, यह सिर्फ़ एक सीधी-रेखा वाला असर नहीं है।
12.61% छोड़ने की दर, 60% काम करने की दर
नर्सिंग की कमी को सही तरीक़े से समझने के लिए यह जानना ज़रूरी है: नर्सिंग लाइसेंस होना और असल में काम करना, दोनों अलग बातें हैं। 2023 में लाइसेंसधारी नर्सें लगभग 3.1 लाख थीं, लेकिन कार्यरत होने की दर सिर्फ़ 60% थी — यानी असल में क्लीनिकल काम में लगीं लगभग 1.86 लाख28। नई भर्ती हुई नर्सों में से एक-तिहाई 3 महीने के भीतर ही नौकरी छोड़ देती हैं28। सालाना छोड़ने की दर (अस्पतालों की रिपोर्ट के अनुसार): 2019 में 11.12%, 2021 में 10.13%, 2022 में 11.73%, और 2023 में 12.61% — यह 10 साल की सबसे ऊँची दर है। उसी साल रिक्ति दर 9.05% रही, जो यह भी 10 साल की सबसे ऊँची है29।
आबादी की बढ़ती उम्र की रेखा इस समस्या को और बड़ा कर देती है। कार्यरत नर्सों की औसत उम्र 2019 में 36.33 साल थी, जून 2024 में यह 39 साल पार कर गई28। 40 साल से कम उम्र वालों का हिस्सा 2017 में 70% से ज़्यादा था, जो 2023 में घटकर 50% से नीचे आ गया। कहाँ जा रही हैं ये नर्सें (हान शिंग-वेन (韓幸紋) / ताइपे व्यापार विश्वविद्यालय के वित्त एवं कर विभाग द्वारा 13 निजी अस्पतालों के वित्तीय विवरण के विश्लेषण के अनुसार): 30% स्वास्थ्य बीमा वाले क्लीनिकों में, 25% स्वयं के ख़र्च वाले क्लीनिकों में, 10% दीर्घकालिक देखभाल में, 15% दूसरे पेशों में, और 20% नौकरी छोड़कर विदेश जाने या सेवानिवृत्ति में28।
वैश्विक माँग भी साथ-साथ बढ़ रही है। 2030 तक दुनिया भर में 45 लाख नर्सों की कमी होगी। ताइवान में 2023 में 1.86 लाख नर्सें कार्यरत थीं, 2030 के लिए अनुमानित माँग 2.41 लाख से 2.6 लाख के बीच है, यानी 55 हज़ार से 74 हज़ार का अंतर28। ऑस्ट्रेलिया में पंजीकृत नर्सों का सालाना वेतन 14.4 लाख से 22 लाख ताइवानी डॉलर के बीच है, जो ताइवान से 2 से 3 गुना ज़्यादा है। लिन श्यू-चू (林綉珠, राष्ट्रीय नर्स एवं परिचारिका संघ महासंघ की उप-अध्यक्ष) कहती हैं कि ऑस्ट्रेलिया के विद्वानों ने उन्हें ख़ुद बताया था: "माफ़ करना, हम तो कई साल पहले से ही ताइवान की नर्सों की ज़ोरदार भर्ती कर रहे हैं"28।
बेड बंद करना सबसे साफ़ दिखने वाला संकेतक है। ताइवान के 22 चिकित्सा केंद्रों में दर्ज स्वास्थ्य बीमा बेड, कुल बेड का 92% हैं। महामारी के बाद, सतर्क अनुमान के मुताबिक़ बेड बंद होने की दर 30% से ज़्यादा है28। काओ चिंग-छिउ (高靖秋, वानफांग अस्पताल की उप-निदेशक और राष्ट्रीय नर्स एवं परिचारिका संघ महासंघ की पूर्व अध्यक्ष) का बयान सबसे सीधा था: "यह भी 30 साल में सबसे गंभीर कमी है", "कौन सा अस्पताल ख़ुद अपने इलाक़े के स्वास्थ्य विभाग को सूचना देगा? अस्पताल 'बेड बंद करना' नहीं कहते, वे बस 'लोड घटाना' कहते हैं"28।
बेड बंद होने पर राजनैतिक खींचतान जून 2024 में खुलकर सामने आई। त्साई शू-फंग (蔡淑鳳, स्वास्थ्य एवं कल्याण मंत्रालय के नर्सिंग विभाग की निदेशक) ने जून 2024 में सार्वजनिक रूप से उल्टा सवाल किया: "किन-किन अस्पतालों में बेड बंद हुए हैं?"28। इस बयान को "मंत्रालय बेड बंद होने की बात स्वीकार नहीं करता" के रूप में समझा गया, और 5 जून को स्वास्थ्य एवं कल्याण मंत्री छिउ ताई-युआन (邱泰源) ने विधायी युआन में इसके लिए माफ़ी माँगी30। उसी महीने, चाओ लिन-यू (趙麟宇, चियाई ईसाई अस्पताल के रीढ़ की हड्डी विभाग के प्रमुख) ने द रिपोर्टर के साथ इंटरव्यू में फ़्रंटलाइन की सच्चाई बताई: "जब ऑपरेशन करने को ही न मिले, तो क्या सर्जन का कोई करियर बचता है?", "हमारे पास एनेस्थीसिया की विशेषज्ञ नर्सों की कमी है, इसलिए सर्जनों को हफ़्ते में सिर्फ़ एक दिन ऑपरेशन करने की इजाज़त मिलती है"28। लुओ श्यांग-युन (羅祥雲, लिनको छांग-कुंग स्मारक अस्पताल के आपातकालीन चिकित्सा विभाग के प्रमुख) ने मरीज़ों के परिजनों से जो बात कही, वह 30 साल की नर्सिंग-कमी की चर्चा में सबसे ज़्यादा उद्धृत पंक्ति बन गई: "आप मुझ पर ग़ुस्सा कर सकते हैं, आप मेरे साथ बदतमीज़ी कर सकते हैं, लेकिन नर्सों के साथ नहीं!"28
2007 में चियाई ईसाई अस्पताल का चलता-फिरता नर्सिंग स्टेशन। तीन पालियों के नर्स-मरीज़ अनुपात का सुधार 2026 में तय समय से पहले लागू हुआ, जो 30 साल में नर्सिंग की काम-स्थितियों में सबसे बड़ा ढाँचागत बदलाव है।
तीन पालियों के नर्स-मरीज़ अनुपात का सुधार: 1 मार्च 2024 को स्वास्थ्य एवं कल्याण मंत्रालय ने प्रशासनिक आदेश जारी किया (दिन की पाली 1:6/1:7/1:10, शाम की पाली 1:9/1:11/1:13, रात की पाली 1:11/1:13/1:15)। 8 मई 2026 को विधायी युआन ने चिकित्सा अधिनियम संशोधन विधेयक तीसरे वाचन में पारित किया। 12 मई 2026 को लाई चिंग-ते (賴清德) ने घोषणा की कि इसे आगे खींचकर 20 मई 2027 से चरणबद्ध तरीक़े से लागू किया जाएगा31। दंड: ज़िला अस्पताल के लिए 2.5 से 5 लाख, क्षेत्रीय अस्पताल के लिए 5 से 10 लाख, चिकित्सा केंद्र के लिए 10 से 20 लाख31। यह 30 साल में नर्सिंग की काम-स्थितियों में सबसे बड़ा ढाँचागत बदलाव है, लेकिन शिक्षा-जगत का आम आकलन है कि "काम के घंटे सुधरना" इसका मतलब "अपने-आप वापसी होना" नहीं है — ऑस्ट्रेलिया और कनाडा की पेशकश की गई शर्तें अब भी वहीं हैं, ताइवान में डॉक्टर-नर्स के वेतन की संरचना साथ-साथ नहीं बदली; तीन पालियों का नर्स-मरीज़ अनुपात सिर्फ़ कमी की रफ़्तार को रोक सकता है, ज़रूरी नहीं कि वह इसे पलट ही दे।
99.6% का अंधा क्षेत्र
"99.6% कवरेज" वाले इस आँकड़े को अक्सर संक्षेप में "पूरा देश" कह दिया जाता है। सटीक रूप से कहें तो यह है "योग्य आबादी का 99.6%"2। योग्यता की परिभाषा से बाहर तीन तरह के लोग छूट जाते हैं: संपर्क-विहीन (फ़रार) प्रवासी श्रमिक, जन्म के बाद पंजीकृत न हुए शिशु, और विदेश में बीमा रोकने वाला समूह।
संपर्क-विहीन प्रवासी श्रमिक जब स्वास्थ्य बीमा की पात्रता खो देते हैं, तो आपातकालीन इलाज के समय अक्सर उनका बिल बक़ाया रह जाता है — यह ताइवान की प्रवासी-श्रमिक स्वास्थ्य नीति का लंबे समय से अनसुलझा छेद है32। ग्लोबल ताइवान इंस्टीट्यूट की जनवरी 2025 की नीति-रिपोर्ट बताती है कि विदेश में रहने वाले ताइवानी नागरिकों के लिए "बीमा रोकना-फिर शुरू करना" (停復保) वाली व्यवस्था लंबे समय से शोषण का ज़रिया बनी रही है — लोग विदेश में रहते हुए प्रीमियम नहीं भरते, और ताइवान लौटकर इलाज कराने से ठीक पहले बीमा फिर से शुरू करवा लेते हैं33। 23 दिसंबर 2024 के सुधार ने आख़िरकार इस "रोकना-फिर शुरू करना" व्यवस्था को ख़त्म कर दिया। लेकिन इसे ख़त्म करने के बाद भी, जो लागत बाहर बहती रही उसका हिसाब कैसे हो, और उसे पीछे जाकर वसूला जाए या नहीं — यह अब भी एक राजनैतिक वर्जित-क्षेत्र है।
स्वास्थ्य बीमा डेटाबेस की समस्या और भी गहरी है। 1995 की शुरुआत से 2024 तक, ताइवान के स्वास्थ्य बीमा डेटाबेस में 70 अरब चिकित्सा रिकॉर्ड और 3.4 अरब चिकित्सा-इमेज जमा हो चुके हैं, जिनके आधार पर 8,414 से ज़्यादा peer-reviewed शोध-पत्र प्रकाशित हो चुके हैं34। स्वास्थ्य बीमा प्रशासन और ताइवान राष्ट्रीय विश्वविद्यालय अस्पताल ने मिलकर एक समझौता ज्ञापन (MOU) के तहत "इमेज-सूचना आधारित दुनिया का पहला हृदय-जोखिम डेटाबेस" बनाया है34। शिक्षा-जगत में यह ताइवान की सबसे बड़ी सॉफ़्ट पावर में से एक है।
लेकिन 12 अगस्त 2022 को, संवैधानिक न्यायालय के 111 वें वर्ष के संवैधानिक निर्णय संख्या 13 (111-श्येन-पान-13) ने दुनिया के इस सबसे बड़े स्वास्थ्य बीमा डेटाबेस को तीन स्तरों पर असंवैधानिक घोषित किया: बाहर निकलने के अधिकार का अभाव, नियमों की अस्पष्टता, और स्वतंत्र निगरानी तंत्र की कमी35। इसके लिए तीन साल की समय-सीमा दी गई। 2 दिसंबर 2025 को "राष्ट्रीय स्वास्थ्य बीमा डेटा प्रबंधन अधिनियम" तीसरे वाचन में पारित हुआ, जिसने बाहर निकलने का अधिकार दिया36 — यह 30 साल में स्वास्थ्य बीमा डेटा प्रशासन का सबसे बड़ा सुधार-पाठ है।
दोनों बातों को साथ पढ़ें तो: 99.6% कवरेज की उपलब्धि है। डेटाबेस का असंवैधानिक होना उसी कवरेज को "बहुत गहराई तक" इस्तेमाल करने का दुष्परिणाम है। पूरे देश को बीमा में शामिल करने की एक क़ीमत यह भी है कि हर व्यक्ति का चिकित्सा रिकॉर्ड एक ही पूल में चला जाता है; 30 साल बाद बड़े डेटा के ज़रिए उसे उल्टा निकालकर शोध में इस्तेमाल किया जाता है, और तब जनता को पता चलता है कि "मैंने तो कभी सहमति ही नहीं दी थी।" संवैधानिक न्यायालय का यह फ़ैसला असल में स्वास्थ्य बीमा के "डेटा अधिकार" को व्यक्ति को वापस लौटाने जैसा है। यह अकादमिक शोध के लिए एक बड़ा झटका है, लेकिन मौलिक अधिकारों की सुरक्षा के लिए एक ज़रूरी सुधार है।
पहुँच-सुगमता में भी एक अक्सर नज़रअंदाज़ किया जाने वाला अंधा क्षेत्र है। "पर्वतीय-द्वीपीय क्षेत्र चिकित्सा सेवा दक्षता सुधार योजना" (IDS) 1999 में शुरू हुई थी, जो 49 पर्वतीय-द्वीपीय इलाक़ों और 49 ग़ैर-पर्वतीय-द्वीपीय इलाक़ों को कवर करती है, और वहाँ नियत-स्थान बाह्य-रोगी सेवा, 24 घंटे आपातकालीन सेवा, घूमती चिकित्सा सेवा, घर पर चिकित्सा सेवा, और रेफ़रल एवं आगे भेजने की व्यवस्था मुहैया कराती है37। स्वास्थ्य बीमा ने "बीमा-पंजीकरण" (99.6%) को कवर किया, लेकिन "पहुँच-सुगमता" को नहीं। दूर-दराज़ के इलाक़ों के निवासियों के पास स्वास्थ्य बीमा कार्ड तो है, लेकिन जब नज़दीकी अस्पताल 50 किलोमीटर दूर हो, तो इस कार्ड का असली मतलब शहरी लोगों जैसा नहीं रह जाता। IDS एक सुधारात्मक तंत्र है, यह तंत्र-स्तर का हल नहीं है।
आईसी कार्ड हो या डेटाबेस, हम बहुत तेज़ और बहुत दूर निकल गए
ताइवान के स्वास्थ्य बीमा आईसी कार्ड का पूर्ण रूप से बदलाव 2004 में हुआ था, जिसे अक्सर "दुनिया में पहला" कहा जाता है। सटीक तथ्य यह है: स्लोवेनिया ने सितंबर 2000 में ही पूरे देश में इसे लागू कर दिया था, और वही "दुनिया का पहला" देश है जिसने स्वास्थ्य बीमा स्मार्ट कार्ड को पूरी आबादी तक पहुँचाया। स्लोवेनिया के स्वास्थ्य बीमा संस्थान (HIIS) और PubMed में दर्ज Hriberšek के 2001 के शोध-पत्र, दोनों में यह दर्ज है38। ताइवान दुनिया का दूसरा देश है, लेकिन पैमाने में सबसे बड़ा और एकीकरण में सबसे गहरा मामला है। फ़र्क़ सिर्फ़ साढ़े तीन साल का है।
यह सुधार ताइवान की उपलब्धि को नकारने के लिए नहीं है, बल्कि "हम दुनिया में पहले हैं" वाली कहानी की आदत को ठीक करने के लिए है — जब यह आदत भीतर तक बैठ जाती है, तो यह आगे बढ़कर "तो डेटा-प्रशासन भी विश्व-स्तरीय होगा" वाले निष्कर्ष में बदल जाती है, और 30 साल बाद यही 2022 के संवैधानिक न्यायालय के फ़ैसले से टकरा जाती है।
✦ समापन चेतावनी: स्वास्थ्य बीमा आईसी कार्ड और NHIRD डेटाबेस दुनिया में सबसे आगे रहे हैं — यह 30 साल की जमा हुई उपलब्धि है; लेकिन जो बहुत तेज़, बहुत दूर, और बहुत गहराई तक चला जाता है, वह अक्सर अपनी ही उपलब्धि से लड़खड़ा जाता है। संवैधानिक न्यायालय के 111-श्येन-पान-13 फ़ैसले ने जिस पल को चिह्नित किया, वह है तंत्र का इतना परिपक्व हो जाना कि उसे पीछे मुड़कर छूटा हुआ पाठ पूरा करना ही पड़े — यह तंत्र की नाकामी का पल नहीं है।
"दुनिया में पहला" वाली यह framing अंतरराष्ट्रीय सूचकांकों में भी सुधार माँगती है। Numbeo स्वास्थ्य सेवा सूचकांक 2024 में लगातार 6 साल से ताइवान पहले स्थान पर है, स्कोर 86/100 (दक्षिण कोरिया 82.7, जापान 79.3, नीदरलैंड्स 78.9, फ़्राँस 78.1), जो 4,119 शहरों और 43,700 उत्तरदाताओं को समेटता है4। लेकिन यह एक उपयोगकर्ता-धारणा सूचकांक है, संस्थागत मापदंड नहीं — उत्तरदाता स्वयं-चयनित होते हैं, और इसमें स्वास्थ्य-सेवा इस्तेमाल करने वालों की व्यक्तिगत राय शामिल होती है। ब्लूमबर्ग स्वास्थ्य-सेवा दक्षता सूचकांक में असली स्थिति यह है: 2018 में ताइवान 14वें स्थान पर था (9वें पर नहीं); 2020 में कोविड-रोकथाम की वजह से यह शीर्ष 4 में आ गया; 2024 में यह सूचकांक अपडेट होना ही बंद हो गया39।
अकादमिक उद्धरण वाला हिस्सा असली माल है। विलियम श्याओ के 2003 के Health Affairs 22(3):77 वाले लेख 〈Does Universal Health Insurance Make Health Care Unaffordable? Lessons From Taiwan〉 (यह Lancet में नहीं छपा था) को ताइवान के स्वास्थ्य बीमा पर सबसे ज़्यादा उद्धृत अकादमिक शोध-पत्र माना जाता है9। चेंग (鄭宗瀚) का 2015 का Health Affairs लेख कहता है: "Taiwan's NHI stands out as a high-performing single-payer national health insurance system that provides universal health coverage to Taiwan's 23.4 million residents based on egalitarian ethical principles" (ताइवान का राष्ट्रीय स्वास्थ्य बीमा एक उच्च-प्रदर्शन वाला एकल-भुगतानकर्ता तंत्र है, जो समतावादी नैतिक सिद्धांतों के आधार पर ताइवान के 2.34 करोड़ निवासियों को सार्वभौमिक स्वास्थ्य कवरेज देता है)40। प्रिंसटन के प्रोफ़ेसर उवे राइनहार्ट (Uwe Reinhardt, निधन 2017, 1989 से ताइवान NHI के सलाहकारों में से एक) ने अपने ही लेख में लिखा था: "I have not advocated the single-payer model here because our government is too corrupt" (मैंने यहाँ [अमेरिका में] एकल-भुगतानकर्ता मॉडल की वक़ालत इसलिए नहीं की क्योंकि हमारी सरकार बहुत भ्रष्ट है)41 — यानी डिज़ाइनर ने ख़ुद खुलकर अमेरिका में इसकी नक़ल का विरोध किया।
रही बात "ओबामा ने ताइवान से सीखा" वाली कहानी की, तो अभी तक सार्वजनिक जानकारी में कोई ऐसा रिकॉर्ड नहीं मिलता जिसमें कोई आधिकारिक प्रतिनिधिमंडल सीधे ताइवान आकर अध्ययन करने आया हो। सटीक तस्वीर यह है: ताइवान अमेरिका में एकल-भुगतानकर्ता व्यवस्था के समर्थकों द्वारा सबसे ज़्यादा उद्धृत मामला है — यह शिक्षा-जगत (राइनहार्ट, चेंग) और राजनेताओं (बर्नी सैंडर्स ने कई बार ज़िक्र किया) की उद्धरण-कड़ी है, "ओबामा प्रशासन ने सीधे सीखा" वाली बात नहीं41।
निजी बीमा बाज़ार एक और विरोधी सबूत है। 2004 के सर्वेक्षण के अनुसार, ताइवान में निजी स्वास्थ्य बीमा ख़रीदने वाले घरों की दर 72.3% थी; 1993 में (स्वास्थ्य बीमा शुरू होने से पहले) यह 63.9% थी42। "राष्ट्रीय स्वास्थ्य बीमा ने निजी बीमा बाज़ार को बंद कर दिया" — यह धारणा उल्टी साबित होती है: स्वास्थ्य बीमा शुरू होने के 9 साल बाद निजी बीमा की घरेलू पहुँच घटने के बजाय 8.4 प्रतिशत-बिंदु बढ़ गई। ताइवानी लोग बहुत व्यावहारिक हैं: वे जानते हैं कि स्वास्थ्य बीमा अच्छा है, लेकिन यह भी जानते हैं कि वार्ड अपग्रेड, स्वयं-ख़र्च वाले उपचार, विदेश में आपातकालीन इलाज, दीर्घकालिक देखभाल, और कैंसर की लक्षित दवाएँ — ये सब NHI के लाभ-पैकेज से बाहर की ज़रूरतें हैं, जिनके लिए निजी बीमा चाहिए। यही वह ढाँचागत वजह भी है जिसके चलते 30 साल बाद "क्या स्वास्थ्य बीमा काफ़ी है?" वाला सवाल लगातार आम होता जा रहा है।
तीन वाक्य मिलाकर
30 साल बाद, 1 मार्च 1995 की उस आधी रात वाला छोटा कार्ड आज भी है, बस अब यह ऐप में जाकर QR कोड बन गया है। लेकिन वही तंत्र तीन जगहों पर टिका है: 99.6% की कवरेज, 5.17% की दर, और 12.61% की नर्सिंग छोड़ने की दर। पहले दो ताइवानी लोगों का गर्व हैं, तीसरा 30 साल से किसी ने न छुआ हिसाब है।
येह चिंग-छुआन ने 2020 में कहा था: "मौजूदा तंत्र ज़्यादा से ज़्यादा अगले 5 साल ही टिक पाएगा"22। यांग चिह-लियांग ने 2011 में तीसरे वाचन के बाद, इस्तीफ़ा देने से पहले कहा था: "पूरक प्रीमियम एक ग़लती थी"18। ली यू-चुन ने 2024 में, "चार बड़े विभाग ख़ाली" शब्द की मूल गढ़ने वाली होने की हैसियत से कहा: "बिंदु मूल्य लक्षण का हल है, जड़ का हल नहीं"25। इन तीन वाक्यों को जोड़ें तो यह निराशावादी नहीं लगता, बल्कि यह ज़्यादा वैसा लगता है जैसे 30 साल के अमल के बाद आख़िरकार किसी की हिम्मत हुई हो खुलकर कह देने की। दुनिया के नंबर-एक स्वास्थ्य बीमा को दुनिया के नंबर-एक निवेश की ज़रूरत है; लेकिन "निवेश" इन दो अक्षरों का मतलब कभी सिर्फ़ पैसा जोड़ना नहीं रहा। इसका इशारा घरेलू कुल आय की ओर है, अस्पताल के भीतरी बँटवारे की ओर है, निवासी चिकित्सकों के काम-घंटों की ओर है, चिकित्सा-विवाद के बोझ की ओर है, डेटा-प्रशासन की ओर है। इनमें से हर एक, दर बदलने से दस गुना ज़्यादा मुश्किल है।
विलियम श्याओ ने 1989 में कनाडा मॉडल चुनने की जो वजह बताई थी वह थी "the quality of services was very high" (सेवाओं की गुणवत्ता बहुत ऊँची थी)10। 30 साल बाद के ताइवान में, दुनिया की सबसे ऊँची कवरेज, सबसे कम भुगतान-बिंदु मूल्य और 12.61% की नर्सिंग छोड़ने की दर के ऊपर टिकी है। तंत्र की सफलता, ख़ामी का उल्टा शब्द नहीं है — सफलता ने ख़ुद ही ख़ामी की राजनैतिक निर्भरता को जन्म दिया है। इससे बाहर निकलने का रास्ता अगली किसी "आग लगी हो जैसी तीन दिन" वाली स्थिति से नहीं मिलेगा; यह तभी मिलेगा जब 30 साल में पहली बार कोई "घरेलू कुल आय", "अस्पताल का बँटवारा", "डेटा से बाहर निकलने का अधिकार" — इन वर्जित क्षेत्रों को एक-एक करके छूने की हिम्मत करे।
ताइवान राष्ट्रीय विश्वविद्यालय अस्पताल की मुख्य इमारत। 1895 में स्थापित यह ताइवान के स्वास्थ्य बीमा तंत्र का सबसे बड़ा चिकित्सा केंद्र है; 30 साल पहले 1 मार्च को, जब राष्ट्रीय स्वास्थ्य बीमा शुरू हुआ था, तब यहाँ भी अभी न छपे स्वास्थ्य बीमा कार्ड की जगह पहचान-पत्र इस्तेमाल हो रहा था।
आगे पढ़ें:
- 醫療法 — स्वास्थ्य बीमा क़ानून "भुगतान" सँभालता है, चिकित्सा अधिनियम "संस्थान" सँभालता है; ये दोनों क़ानून मिलकर ताइवान की चिकित्सा-प्रशासन व्यवस्था के भुगतान-पक्ष और संस्थान-पक्ष का दोहरा ढाँचा बनाते हैं
- 台灣再生醫療雙法沿革從業人員告白 — स्वास्थ्य बीमा के भुगतान की सीमा से बाहर, पुनर्योजी चिकित्सा से जुड़े दो क़ानून 2024 में पारित हुए, जो स्वास्थ्य बीमा की मानक प्रक्रिया से अलग एक और प्रशासनिक धारा है
- 台灣動物用藥爭議 — स्वास्थ्य बीमा इंसानों को कवर करता है, जानवरों को नहीं; पालतू पशुओं की दवा से जुड़ा विवाद स्वास्थ्य बीमा तंत्र का एक तुलनात्मक उदाहरण है
- 台灣災難醫療體系 — स्वास्थ्य बीमा रोज़मर्रा की चिकित्सा सँभालता है, आपदा चिकित्सा तंत्र असाधारण समय सँभालता है; दोनों तंत्र मिलकर ताइवान की सार्वजनिक चिकित्सा-प्रशासन व्यवस्था के सामान्य और आपातकालीन पक्षों को मिलाकर बनाते हैं
- 台灣新冠疫情與疫苗 — वही स्वास्थ्य बीमा कार्ड 2020 में मास्क के नाम-आधारित वितरण-तंत्र के लिए इस्तेमाल हुआ था, जो दो हफ़्तों में खड़ा किया गया; वही डेटा-आधार महामारी-जाँच और वैक्सीन-अपॉइंटमेंट को भी चला पाया
सार्वजनिक डेटा
नीचे दिए गए सरकारी खुले डेटासेट आपको ख़ुद इस लेख के तर्कों की जाँच करने, या उन्हें ग़लत साबित करने का मौक़ा देते हैं। लिंक data.gov.tw के स्थायी पृष्ठों की ओर जाते हैं; AI के साथ काम करने वाले पाठक, ताइवान के खुले-डेटा MCP गेटवे Twinkle Hub के ज़रिए भी यही डेटासेट खोज सकते हैं।
- श्रेणी, लिंग और आयु-समूह के अनुसार राष्ट्रीय स्वास्थ्य बीमा बीमाधारकों की संख्या का आँकड़ा (स्वास्थ्य एवं कल्याण मंत्रालय, राष्ट्रीय स्वास्थ्य बीमा प्रशासन; हर तीन महीने में अपडेट) — लेख में बताई गई "39.8% इस्तेमाल कर रहे हैं, 54.8% भुगतान कर रहे हैं" वाली पीढ़ीगत संरचना को आप इस आयु-समूह और बीमा-श्रेणी वाली तालिका से ख़ुद तोड़कर जाँच सकते हैं
- स्वास्थ्य एवं कल्याण मंत्रालय की राष्ट्रीय स्वास्थ्य बीमा समिति की बैठकों का कार्यवृत्त (स्वास्थ्य एवं कल्याण मंत्रालय, राष्ट्रीय स्वास्थ्य बीमा समिति; हर महीने अपडेट) — 5.17% की दर "बिना बदलाव बनाए रखने" का फ़ैसला किस मेज़ पर, किस तर्क से हुआ, इसका मूल कार्यवृत्त
- विभिन्न स्तर की सरकारों द्वारा कमज़ोर तबक़े के बीमाधारकों को दी गई सहायता का राष्ट्रीय स्वास्थ्य बीमा आँकड़ा (स्वास्थ्य एवं कल्याण मंत्रालय, राष्ट्रीय स्वास्थ्य बीमा प्रशासन; हर महीने अपडेट) — लिन या-हुई की कही "संकट साथ बाँटना, क्षमता अनुसार भुगतान" वाली बात, अमल में उतरकर यही तालिका बनती है: सरकार ने किसका प्रीमियम भरा
छवि स्रोत
- Hero: NHI Building, ROC-MOHW-NHIA Taipei Division main entrance by Solomon203 / Wikimedia Commons / CC BY-SA 4.0
- Scene-mid 1 (स्वास्थ्य बीमा आईसी कार्ड, 2017 संस्करण): स्वास्थ्य एवं कल्याण मंत्रालय, राष्ट्रीय स्वास्थ्य बीमा प्रशासन की आधिकारिक तस्वीर / Public Domain (सरकारी सार्वजनिक जानकारी)
- Scene-mid 2 (स्वास्थ्य बीमा 30वीं वर्षगाँठ वृत्तचित्र iframe): स्वास्थ्य एवं कल्याण मंत्रालय, राष्ट्रीय स्वास्थ्य बीमा प्रशासन का आधिकारिक YouTube चैनल
- Scene-mid 3 (चियाई ईसाई अस्पताल का चलता-फिरता नर्सिंग स्टेशन, 2007): चियाई ईसाई अस्पताल / ग़ैर-लाभकारी शैक्षणिक उपयोग के लिए
- Closure (ताइवान राष्ट्रीय विश्वविद्यालय अस्पताल की मुख्य इमारत): National Taiwan University Hospital main building / Wikimedia Commons / CC BY-SA 4.0
संदर्भ
- 醫奉 31/葉金川:火燒屁股的三天,撐起 30 年健保 — युआनछी नेट (元氣網) की 2021 की "चिकित्सा-सेवा 31" शृंखला में येह चिंग-छुआन का इंटरव्यू; पहले केंद्रीय स्वास्थ्य बीमा ब्यूरो महाप्रबंधक ने 1 मार्च 1995 की शुरुआत से पहले के छह दिनों की आपातकालीन तैयारियों को याद किया, जिसमें "तैयारी का समय असल में सिर्फ़ तीन दिन था", "आग लगी हो जैसी अफ़रा-तफ़री", और स्वास्थ्य बीमा कार्ड की जगह पहचान-पत्र इस्तेमाल करने वाली आपातकालीन व्यवस्था जैसी कई verbatim बातें शामिल हैं।↩23
- 全民健康保險統計 — स्वास्थ्य एवं कल्याण मंत्रालय की राष्ट्रीय स्वास्थ्य बीमा प्रशासन का आधिकारिक सांख्यिकी पृष्ठ, जो बीमा-पंजीकरण संख्या, कवरेज, कुल बजट वृद्धि-दर जैसे संकेतक प्रकाशित करता है; 99.6% असल में "योग्य आबादी" की कवरेज है, इसमें संपर्क-विहीन प्रवासी श्रमिक, जन्म के बाद पंजीकृत न हुए शिशु, और विदेश में बीमा रोकने वाला समूह शामिल नहीं है।↩2
- 全民健保行政成本國際比較 — स्वास्थ्य बीमा प्रशासन द्वारा प्रकाशित वर्षवार प्रशासनिक-प्रबंधन लागत दर, जो लंबे समय से प्रीमियम आय के 1.5% से 2% के बीच बनी रही है — यह अमेरिका के वाणिज्यिक बीमा की लगभग 12% दर से कहीं कम है; यह एकल-भुगतानकर्ता तंत्र की ढाँचागत बढ़त है।↩
- Numbeo Health Care Index by Country 2024 — Numbeo एक ऐसा वैश्विक जीवन-यापन लागत एवं गुणवत्ता सूचकांक मंच है जिसमें उपयोगकर्ता स्वयं भाग लेने का चयन करते हैं; 2024 में ताइवान का स्वास्थ्य सूचकांक 86/100 रहा और लगातार 6 साल पहले स्थान पर रहा, लेकिन ध्यान रहे कि यह एक धारणा-सूचकांक (perception index) है, संस्थागत मापदंड नहीं।↩2
- 立法院第 11 屆第 1 會期第 14 次會議主決議文 — विधायी युआन ने मई 2024 में मुख्य प्रस्ताव पारित किया, जिसमें स्वास्थ्य एवं कल्याण मंत्रालय से नर्सिंग जनशक्ति की पूरी जाँच करने को कहा गया; संलग्न दस्तावेज़ में बताया गया कि 2023 में नर्सिंग कर्मियों की छोड़ने की दर 12.61% रही, जो 10 साल की सबसे ऊँची है, और रिक्ति दर 9.05% भी 10 साल की सबसे ऊँची है।↩
- 中央健康保險署 30 週年大事紀 — स्वास्थ्य बीमा प्रशासन द्वारा 2025 में प्रकाशित 30वीं वर्षगाँठ के मील के पत्थर, जिसमें 1 मार्च 1995 की शुरुआत के समय के अनुबंधित चिकित्सा संस्थानों की संख्या, कवरेज, और पहले साल की प्रीमियम आय जैसे बुनियादी आँकड़े शामिल हैं।↩
- 全民健保法立法歷程 — स्वास्थ्य बीमा प्रशासन का आधिकारिक तंत्र-इतिहास पृष्ठ, जो 1968 के पहले मसौदे से लेकर 1995 की औपचारिक शुरुआत तक की पूरी समयरेखा दर्ज करता है, जिसमें प्रधानमंत्री यू कुओ-ह्वा की 28 फ़रवरी 1989 की विधायी युआन में घोषणा, और हाओ पेई-त्सुन के इसे और आगे खींचने के निर्देश जैसे नीतिगत पड़ाव शामिल हैं।↩23
- 全民健康保險法三讀與沈富雄絕食 — विधायी युआन की क़ानूनी प्रणाली में दर्ज राष्ट्रीय स्वास्थ्य बीमा अधिनियम के 19 जुलाई 1994 के तीसरे वाचन का रिकॉर्ड; विधायक शेन फू-श्युंग की 16 जुलाई को स्वास्थ्य बीमा के वित्त-स्रोत को लेकर भूख हड़ताल की घटना उसी अंक के विधायी युआन गज़ट में दर्ज है।↩
- Does Universal Health Insurance Make Health Care Unaffordable? Lessons From Taiwan — विलियम श्याओ (蕭慶倫) के 2003 के Health Affairs 22(3):77 शोध-पत्र का PubMed सार; यह ताइवान के स्वास्थ्य बीमा पर सबसे ज़्यादा उद्धृत अंग्रेज़ी अकादमिक शोध-पत्र है, जो 1989 की टास्क फ़ोर्स द्वारा छह देशों के मॉडल की तुलना कर कनाडा-शैली एकल-भुगतानकर्ता चुनने की निर्णय-प्रक्रिया दर्ज करता है।↩2
- Why Did Taiwan Adopt a Single-Payer System? Lessons From the Hsiao Task Force — Commonwealth Fund की 2019 की केस-स्टडी, जिसमें विलियम श्याओ का कनाडा मॉडल पर मूल्यांकन उद्धृत है — "the quality of services was very high" — और 1989 की छह-देश तुलना वाली निर्णय-संरचना दर्ज है।↩2
- Taiwan's Single-Payer Success Story — and Its Lessons for America — चेंग (鄭宗瀚) का 2015 का Health Affairs शोध-पत्र, जो एकल-भुगतानकर्ता मॉडल को पाँच बड़ी विशेषताओं में तोड़ता है: जोखिम-पूल की एकता, लाभ-पैकेज की समानता, पर्याप्त संसाधन, एकल ख़रीदार, और कुल-बजट नियंत्रण; यही पाँच शर्तें ताइवान के स्वास्थ्य बीमा की 30 साल की ढाँचागत स्थिरता का शैक्षणिक आधार हैं।↩
- 全民健保開辦初期民意調查 — स्वास्थ्य बीमा प्रशासन के आधिकारिक तंत्र-इतिहास पृष्ठ में दर्ज 1995 के पहले साल का जनमत सर्वेक्षण — कवरेज 96%, लेकिन संतुष्टि सिर्फ़ 39% और असंतुष्टि 47%; "पूरे देश का समर्थन" असल में बाद में गढ़ी गई कहानी है, उस वक़्त ताइवान का समाज नए तंत्र को लेकर शंकालु था।↩
- 江東亮:四大皆空的緣起與監察院 2009 總體檢 — युआनछी नेट में दर्ज प्रोफ़ेसर च्यांग तुंग-लियांग का 2018 का लेख, जो स्पष्ट रूप से बताता है कि "चार बड़े विभाग ख़ाली" शब्द यांग-मिंग विश्वविद्यालय की लोक-स्वास्थ्य प्रोफ़ेसर ली यू-चुन ने 2009 की गर्मियों में, नियंत्रण युआन सदस्य हुआंग हुआंग-श्युंग की स्वास्थ्य बीमा समग्र-जाँच के दौरान गढ़ा था, और 2011 की समग्र-जाँच रिपोर्ट आने के बाद यह मुद्दा गंभीर बन गया।↩2
- 葉金川:五大皆空的爭議與我的看法 — युआनछी नेट में दर्ज येह चिंग-छुआन का 2018 का लेख, जिसमें विरोधी तर्क दिया गया है: "चिकित्सा जगत जिसे पाँच बड़े विभाग ख़ाली कहता है, वह शायद पहले किसी सेमिनार में किसी अधीक्षक की रिपोर्ट से निकला", "ऐसा नहीं कि पाँचों विभागों में हर जगह कमी है, कुल मिलाकर डॉक्टरों की संख्या पर्याप्त है" — और तर्क देता है कि असली मसला बँटवारे का है, आपूर्ति का नहीं।↩23
- 監察院 101.7.17 健保總體檢糾正案 — नियंत्रण युआन के सुधार-समिति सदस्यों हुआंग हुआंग-श्युंग, शेन मेई-चेन और लियू शिंग-शान द्वारा जुलाई 2012 में जारी स्वास्थ्य बीमा समग्र-जाँच सुधार-आदेश, जिसने पहली बार आधिकारिक दस्तावेज़ में "चार बड़े विभागों में पैसा कम, काम ज़्यादा, जेल के पास होने" और निवासी चिकित्सकों के मासिक 300 से 400 घंटे काम जैसे आरोप दर्ज किए।↩
- 楊志良請辭:補充保費三天決議與二代健保爭議 — सेंट्रल न्यूज़ एजेंसी (中央社) की 2021 की रिपोर्ट, जो यांग चिह-लियांग के 26 जनवरी 2011 को "दूसरी पीढ़ी" सुधार के तीसरे वाचन के बाद इस्तीफ़ा देने की राजनैतिक पृष्ठभूमि को दोहराती है, और मुख्य दर 5.17% लागू होते ही पद छोड़ने वाले विवादित घटनाक्रम को उजागर करती है।↩
- 全民健保費率歷次調整 — स्वास्थ्य बीमा प्रशासन द्वारा प्रकाशित दरों में बदलाव का समयवार विवरण: 1995 से अगस्त 2002 तक 4.25%, सितंबर 2002 में 4.55%, अप्रैल 2010 में 5.17%, जनवरी 2013 में "दूसरी पीढ़ी" सुधार के तहत 4.91% + 2% पूरक प्रीमियम, 2016 में घटकर 4.69% + 1.91%, जनवरी 2021 में फिर बढ़कर 5.17% + 2.11%।↩
- 楊志良:補充保費是個錯誤 — चाइनीज़ हेल्थ नेटवर्क (華人健康網) में दर्ज यांग चिह-लियांग के 2011 के इंटरव्यू के verbatim अंश: "पूरक प्रीमियम एक ग़लती थी", "दूसरी पीढ़ी सुधार शुरू से आख़िर तक घरेलू कुल आय के आधार पर ही शुल्क लेने की योजना थी, लेकिन पहले वित्त मंत्रालय ने कहा कि घरेलू कुल आय पर अमल नहीं हो सकता, फिर वित्त समिति के विधायकों ने सामाजिक कल्याण एवं पर्यावरण स्वच्छता समिति के फ़ैसले को पलट दिया और सिर्फ़ 3 दिन में पूरक प्रीमियम का विचार पेश कर दिया"।↩23
- 二代健保補充保費六項所得規定 — स्वास्थ्य बीमा प्रशासन का पूरक प्रीमियम का आधिकारिक शुल्क-नियम पृष्ठ, जिसमें छह श्रेणियाँ सूचीबद्ध हैं: बड़ा बोनस (मासिक बीमा-राशि के 4 गुना से ज़्यादा), अंशकालिक वेतन, पेशेवर सेवा आय, लाभांश, ब्याज़, किराया; एकल-लेनदेन में 20 हज़ार से कटौती शुरू होती है, ऊपरी सीमा 1 करोड़ है।↩
- 補充保費改革 480 萬人影響 行政院喊暫緩規劃 — ग्लोबल व्यूज़ मैगज़ीन (遠見雜誌) की नवंबर 2025 की रिपोर्ट: मूल योजना "एकल-लेनदेन" से बदलकर "वार्षिक निपटान प्रणाली" करने की थी, कटौती की सीमा बढ़ाकर 5 करोड़ करने, अनुमानित 48 लाख लोगों को प्रभावित करने और 10 से 20 अरब जुटाने की थी, लेकिन कार्यपालक युआन ने अचानक इसे रोक दिया, जिससे शेयर-निवेशक वर्ग और सेवानिवृत्त वर्ग में नाराज़गी फैल गई।↩2
- 國情統計通報第 231 號:65 歲以上人口醫療資源使用分析 — बजट, लेखा एवं सांख्यिकी महानिदेशालय का 6 दिसंबर 2021 का राष्ट्रीय सांख्यिकी बुलेटिन, जो 2020 के स्वास्थ्य बीमा ख़र्च की संरचना बताता है: 65+ वर्ग 39.8%, 15-64 वर्ष 54.8%, 0-14 वर्ष 5.4%; 65+ वर्ग का सालाना प्रति-व्यक्ति ख़र्च 70 हज़ार से ज़्यादा, 65 से कम वालों का लगभग 10 हज़ार — यानी 7 गुना का फ़ासला।↩2
- 葉金川:健保現在的制度最多只能再撐 5 年 — द रिपोर्टर की 2020 की गहन रिपोर्ट, जो येह चिंग-छुआन की स्वास्थ्य बीमा की वित्तीय घड़ी को लेकर दी गई चेतावनी उद्धृत करती है, और पीढ़ीगत बदलाव तथा घरेलू कुल आय सुधार के रुकने की राजनैतिक संरचना का गहराई से विश्लेषण करती है।↩2
- 健保 2026 總額 9,883 億 費率維持 5.17% — स्टॉर्म मीडिया (風傳媒) की 19 नवंबर 2025 की रिपोर्ट, जो राष्ट्रीय स्वास्थ्य बीमा समिति की कार्यकारी सचिव चो शू-वान के verbatim बयान को उद्धृत करती है: "वर्ष 115 (2026) के लिए स्वास्थ्य बीमा के कुल बजट की सुरक्षा निधि 2 महीने की है, जो न्यूनतम स्तर से नीचे नहीं है, इसलिए मौजूदा 5.17% की प्रीमियम दर में कोई बदलाव नहीं किया जाएगा", और यह उजागर करती है कि यह स्तर सरकार की 3 अरब की सहायता-राशि और सार्वजनिक बजट से हटाई गई 18.1 अरब की रक़म के सहारे टिका हुआ है।↩23
- 全民健康保險法第 78 條安全準備條款 — राष्ट्रीय क़ानून डेटाबेस में दर्ज राष्ट्रीय स्वास्थ्य बीमा अधिनियम की मौजूदा धारा, जिसकी धारा 78 यह तय करती है कि सुरक्षा आरक्षित निधि की कुल राशि, हाल के आकलन के अनुसार 1 से 3 महीने के बीमा-भुगतान व्यय के बराबर होनी चाहिए — यही वह क़ानूनी आधार है जिसकी वजह से "स्वास्थ्य बीमा दिवालिया नहीं होगा", और यही pay-as-you-go व्यवस्था की बुनियादी संरचना है।↩
- 報導者:保障點值 0.95 元政策深度解析 — द रिपोर्टर का नवंबर 2024 का विशेष विश्लेषण, जिसमें चेंग शौ-श्या का "बिंदु मूल्य की गारंटी देना मानो कुल बजट को ख़त्म करना है", काओ जो-श्यांग का "रिस-रिसकर नीचे पहुँचने वाला असर सिरे से मौजूद ही नहीं है", ली यू-चुन का "बिंदु मूल्य लक्षण का हल है, जड़ का हल नहीं", और शिह चुंग-लियांग का "उम्मीद है कि लक्षित बिंदु मूल्य 0.95 तक पहुँचे, लेकिन गारंटी के तरीक़े से नहीं" — ये 5 विरोधी तर्क शामिल हैं।↩2345678
- 部分負擔新制 1 年後評估:門診次數創 4 年新高 — सार्वजनिक टेलीविज़न सेवा समाचार (公視新聞) की जुलाई 2024 की समीक्षा, जो 1 जुलाई 2023 के सह-भुगतान सुधार के असर का आकलन करती है — प्रति-व्यक्ति सालाना बाह्य-रोगी विज़िट 14.3 तक पहुँची, जो 4 साल की सबसे ऊँची संख्या है — और ताइवान स्वास्थ्य सेवा सुधार फ़ाउंडेशन की कार्यकारी निदेशक लिन या-हुई का verbatim बयान उद्धृत करती है: "स्वास्थ्य बीमा कोई वाणिज्यिक बीमा नहीं है, यह संकट को साथ बाँटने और क्षमता के अनुसार भुगतान करने की भावना पर ज़ोर देता है"।↩23
- Doctor Shopping in Taiwan: A Population-Based Study — PubMed Central में दर्ज ताइवान के स्वास्थ्य बीमा पर डॉक्टर-शॉपिंग शोध, जो हर व्यक्ति के सालाना औसतन 18 बाह्य-रोगी विज़िट की संरचना का विश्लेषण करता है, जो OECD देशों की औसत से 2 गुना से भी ज़्यादा है; यह "सस्ता → ज़्यादा इस्तेमाल → बिंदु मूल्य गिरना" वाली पुनर्भरण-कड़ी का शैक्षणिक आधार है।↩
- 報導者:護理出走潮深度報導 — द रिपोर्टर का जून 2024 का विशेष विश्लेषण, जिसमें 2023 की 12.61% छोड़ने की दर, 60% कार्यरत होने की दर, नई भर्ती में से एक-तिहाई का 3 महीने के भीतर नौकरी छोड़ना, 22 चिकित्सा केंद्रों में 30% से ज़्यादा बेड बंद होना, 30%/25%/10%/15%/20% के बँटवारे में कहाँ गईं ये नर्सें, और काओ चिंग-छिउ, लिन श्यू-चू, चाओ लिन-यू, लुओ श्यांग-युन, त्साई शू-फंग के कई verbatim बयान शामिल हैं।↩234567891011
- 立法院主決議要求衛福部全面盤查護理人力 — विधायी युआन के मई 2024 के मुख्य प्रस्ताव का संलग्न दस्तावेज़, जो 2019-2023 के पाँच साल की नर्सिंग छोड़ने की दर का क्रम उजागर करता है: वर्ष 108 (2019) में 11.12%, वर्ष 110 (2021) में 10.13%, वर्ष 111 (2022) में 11.73%, वर्ष 112 (2023) में 12.61% (10 साल की सबसे ऊँची)।↩
- 衛福部長邱泰源為「關床的醫院是哪幾家」道歉 — यूनाइटेड डेली न्यूज़ (聯合新聞網) की 5 जून 2024 की रिपोर्ट, जिसमें स्वास्थ्य एवं कल्याण मंत्री छिउ ताई-युआन ने विधायी युआन में नर्सिंग विभाग की निदेशक त्साई शू-फंग के उलटे सवाल "किन-किन अस्पतालों में बेड बंद हुए हैं?" के लिए माफ़ी माँगी — यह 2024 की नर्सिंग-कमी की राजनैतिक टकराव का एक मोड़ था।↩
- 三班護病比 2027 年提前實施 賴清德宣布 — सेंट्रल न्यूज़ एजेंसी की 12 मई 2026 की रिपोर्ट, जिसमें लाई चिंग-ते ने घोषणा की कि तीन पालियों का नर्स-मरीज़ अनुपात मूल रूप से तय 2030 से आगे खींचकर 20 मई 2027 से चरणबद्ध तरीक़े से लागू होगा, साथ में दंड भी तय हुआ: ज़िला अस्पताल 2.5-5 लाख, क्षेत्रीय अस्पताल 5-10 लाख, चिकित्सा केंद्र 10-20 लाख।↩2
- 失聯移工醫療權益困境 — ताइवान मानवाधिकार संवर्धन संघ (台灣人權促進會) की विशेष रिपोर्ट, जो संपर्क-विहीन प्रवासी श्रमिकों के स्वास्थ्य बीमा पात्रता खोने के बाद आपातकालीन इलाज के बक़ाया बिल की समस्या दर्ज करती है — यह "99.6% पूरा देश" वाली कवरेज के पीछे का सबसे साफ़ दिखने वाला अंधा क्षेत्र है।↩
- Global Taiwan Institute: Taiwan's NHI Stop-and-Resume Loophole — ग्लोबल ताइवान इंस्टीट्यूट की जनवरी 2025 की नीति-रिपोर्ट, जो विदेश में रहने वाले ताइवानी नागरिकों की "बीमा रोकना-फिर शुरू करना" व्यवस्था के शोषण-ढाँचे का विश्लेषण करती है, और 23 दिसंबर 2024 के सुधार में इस व्यवस्था को ख़त्म करने की नीतिगत प्रक्रिया दर्ज करती है।↩
- NHIRD 學術產出與健保署 × 臺大 MOU — स्वास्थ्य बीमा प्रशासन द्वारा प्रकाशित जानकारी, जिसके अनुसार राष्ट्रीय स्वास्थ्य बीमा शोध डेटाबेस में 70 अरब चिकित्सा रिकॉर्ड और 3.4 अरब चिकित्सा-इमेज जमा हैं, जिनके आधार पर 8,414 से ज़्यादा peer-reviewed शोध-पत्र प्रकाशित हुए हैं; साथ ही ताइवान राष्ट्रीय विश्वविद्यालय अस्पताल के साथ हुए समझौता ज्ञापन के तहत "इमेज-सूचना आधारित दुनिया का पहला हृदय-जोखिम डेटाबेस" बनाया गया है।↩2
- 111 年憲判字第 13 號:健保資料庫違憲 — संवैधानिक न्यायालय के 12 अगस्त 2022 के फ़ैसले का पूरा पाठ, जिसने स्वास्थ्य बीमा डेटाबेस को तीन स्तरों पर असंवैधानिक घोषित किया: बाहर निकलने के अधिकार का अभाव, नियमों की अस्पष्टता, और स्वतंत्र निगरानी तंत्र की कमी; क़ानून बदलने के लिए तीन साल की समय-सीमा दी गई।↩
- 《全民健康保險資料管理條例》三讀通過 — क़ानूनी सूचना मंच "फ़ायुआन" (法源資訊) की 2 दिसंबर 2025 की रिपोर्ट, जिसमें "राष्ट्रीय स्वास्थ्य बीमा डेटा प्रबंधन अधिनियम" तीसरे वाचन में पारित हुआ, जिसने जनता को बाहर निकलने का अधिकार दिया — यह संवैधानिक निर्णय संख्या 13 की तीन साल की समय-सीमा के भीतर स्वास्थ्य बीमा डेटा-प्रशासन का सबसे बड़ा सुधार-पाठ है।↩
- 山地離島地區醫療給付效益提昇計畫 IDS — स्वास्थ्य एवं कल्याण मंत्रालय द्वारा प्रकाशित जानकारी, जिसके अनुसार IDS योजना 1999 में शुरू हुई, जो 49 पर्वतीय-द्वीपीय इलाक़ों और 49 ग़ैर-पर्वतीय-द्वीपीय इलाक़ों को कवर करती है, और वहाँ नियत-स्थान बाह्य-रोगी सेवा, 24 घंटे आपातकालीन सेवा, घूमती चिकित्सा सेवा, घर पर चिकित्सा सेवा, और रेफ़रल एवं आगे भेजने की व्यवस्था देती है; यह स्वास्थ्य बीमा की "बीमा-पंजीकरण" से परे "पहुँच-सुगमता" की कमी को पूरा करती है।↩
- Slovenia: First Country with Nation-Wide Health Smart Cards — PubMed में दर्ज Hriberšek और साथियों का 2001 का शोध-पत्र, जो दर्ज करता है कि स्लोवेनिया ने सितंबर 2000 में पूरे देश में स्वास्थ्य बीमा स्मार्ट कार्ड लागू कर दिया था, जो दुनिया का पहला मामला है; ताइवान 2004 में दूसरा देश बना, लेकिन पैमाने में सबसे बड़ा और एकीकरण में सबसे गहरा।↩
- Bloomberg Health-Care Efficiency Index Methodology — ब्लूमबर्ग स्वास्थ्य-सेवा दक्षता सूचकांक का आधिकारिक कार्यप्रणाली पृष्ठ, जो असली समयरेखा दर्ज करता है: 2018 में ताइवान 14वें स्थान पर (जिसे अक्सर ग़लती से #9 बताया जाता है), 2020 में कोविड की वजह से शीर्ष 4 में, 2024 में यह सूचकांक अपडेट होना बंद।↩
- Cheng 2015 Health Affairs: Taiwan's NHI Performance — चेंग का 2015 का Health Affairs शोध-पत्र, PubMed सार का verbatim: "Taiwan's NHI stands out as a high-performing single-payer national health insurance system that provides universal health coverage to Taiwan's 23.4 million residents based on egalitarian ethical principles" (ताइवान का राष्ट्रीय स्वास्थ्य बीमा एक उच्च-प्रदर्शन वाला एकल-भुगतानकर्ता तंत्र है, जो समतावादी नैतिक सिद्धांतों के आधार पर 2.34 करोड़ निवासियों को सार्वभौमिक कवरेज देता है)।↩
- Uwe Reinhardt: Why I Don't Advocate Single-Payer in America — HuffPost में दर्ज प्रिंसटन के अर्थशास्त्री उवे राइनहार्ट (निधन 2017, 1989 से ताइवान NHI के सलाहकारों में से एक) का मुख्य verbatim: "I have not advocated the single-payer model here because our government is too corrupt" (मैंने यहाँ एकल-भुगतानकर्ता मॉडल की वक़ालत इसलिए नहीं की क्योंकि हमारी सरकार बहुत भ्रष्ट है) — डिज़ाइनर ने ख़ुद खुलकर अमेरिका में इसकी नक़ल का विरोध किया।↩2
- Taiwan's Private Health Insurance Market After NHI — Geneva Papers on Risk and Insurance के 2012 के शोध-पत्र का विश्लेषण, जो ताइवान में स्वास्थ्य बीमा शुरू होने के बाद निजी बीमा की घरेलू पहुँच में बदलाव दिखाता है — 1993 में 63.9% से 2004 में 72.3% — यानी 8.4 प्रतिशत-बिंदु की बढ़ोतरी, जो "राष्ट्रीय स्वास्थ्य बीमा ने निजी बीमा बाज़ार को बंद कर दिया" वाली धारणा को उल्टा साबित करती है।↩